Τρίτη 21 Δεκεμβρίου 2010

Οι φόροι για πρώτη κατοικίαforos_a_katoikias
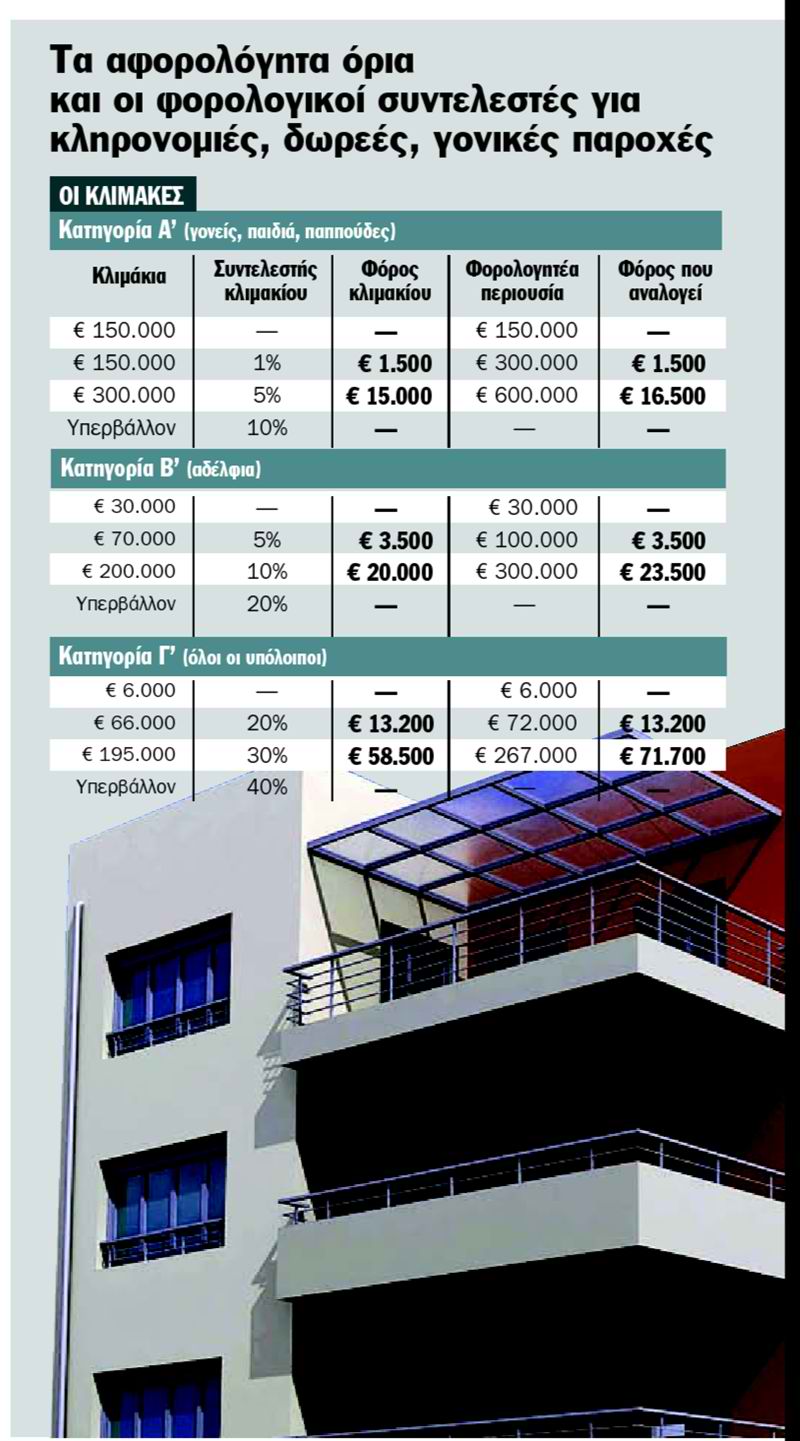
Τα πάνω κάτω στις φοροαπαλλαγές πρώτης κατοικίας και τους φόρους µεταβιβάσεων γονικών παροχών, κληρονοµιών και δωρεών έχει φέρει ο τελευταίος φορολογικός νόµος του περασµένου Απριλίου. Ο νόµος καταργεί το κριτήριο των τετραγωνικών και συναρτά τις απαλλαγές φόρου από την αντικειµενική αξία του ακινήτου και την οικογενειακή κατάσταση του φορολογουµένου. Το υπουργείο Οικονοµικών προχώρησε στην έκδοση ενός πρακτικού οδηγού µε όλες τις αλλαγές στη φορολογία κεφαλαίου, τις οποίες κωδικοποιούν σήµερα τα «ΝΕΑ».
Οσον αφορά την πρώτη κατοικία, η βασικότερη αλλαγή αφορά την κατάργηση της χορήγησης τηςαπαλλαγής για αγορά κατοικίας µεεµβαδόν έως 200 τ.µ. ήοικοπέδου στοοποίο αντιστοιχεί κατοικία µε εµβαδόν έως 200 τ.µ. ανεξάρτητα από την αξία τους και παρέχεται απαλλαγή που συνδέεται µε την οικογενειακή κατάσταση του δικαιούχου και το είδος του αγοραζόµενου ακινήτου.
Αγορά πρώτης κατοικίας
Ετσι, η απαλλαγή παρέχεται για αγορά κατοικίας:
1. Από άγαµο µέχρι ποσού αξίας 200.000 ευρώ.
2. Από άγαµο που παρουσιάζει αναπηρία τουλάχιστον67% από διανοητική καθυστέρηση ή φυσική αναπηρίαµέχρι ποσού αξίας 250.000 ευρώ.
3. Από έγγαµοµέχριποσούαξίας 250.000 ευρώ.
4. Από έγγαµο που παρουσιάζει αναπηρία τουλάχιστον67% από διανοητική καθυστέρηση ήφυσική αναπηρίαµέχρι ποσού αξίας 275.000 ευρώ. Το ποσό αυτό προσαυξάνεται κατά 25.000 ευρώ για καθένα από τα δύο πρώτα τέκνα αυτού και κατά 30.000 ευρώ για το τρίτο και καθένα από τα επόµενα τέκνα του. Για αγορά οικοπέδου
Προκειµένου για αγορά οικοπέδου, η απαλλαγή είναι 50.000 ευρώ για τον άγαµο και 100.000 ευρώ για τον έγγαµο. Το ποσόαυτό προσαυξάνεταικατά 10.000 ευρώ για καθένα από τα δύο πρώτα τέκνα αυτού και κατά 15.000 ευρώ για το τρίτο και καθένα από τα επόµενα τέκνα του.
Αν η αξία του ακινήτου υπερβαίνει τα παραπάνω αφορολόγηταόρια, η απαλλαγή χορηγείται µέχρι του αντίστοιχου αφορολόγητου ποσού και για την επιπλέον αξία οφείλεται φόρος µεταβίβασης ακινήτων µε συντελεστή 10%.
Σε περίπτωση αγοράςκατοικίας, στο ποσό της απαλλαγής περιλαµβάνεται και ηαξία µιας θέσης στάθµευσης και ενός αποθηκευτικού χώρου για επιφάνεια εκάστου έως 20 τ.µ., εφόσον βρίσκονται στοίδιο ακίνητο και αποκτώνται ταυτόχρονα µε το ίδιο συµβόλαιο αγοράς.
Οι αλλαγές αυτές εφαρµόζονται σε αγορές πρώτηςκατοικίας, ηφορολογική υποχρέωση των οποίων γεννιέται από τις 23-4-2010 καιµετά.
Η απαλλαγή απότον φόρο µεταβίβασης για αγορά κατοικίαςή οικοπέδου παρέχεται µια φορά.
Απαλλαγή παρέχεται και για κάθε νέα αγορά ακινήτου, εφόσον:
n τα ακίνητα που έχει στην κυριότητά του κατά τον χρόνο της νέας αγοράς ο αγοραστής, ο σύζυγος ή τα ανήλικα τέκνα τους δεν πληρούν τις στεγαστικές ανάγκες της οικογένειάς τους και n ο αγοραστής υποβάλλει την οικεία δήλωση και καταβάλλει εφάπαξ τον φόρο που αναλογεί στηναξία του ακινήτου που έτυχε της απαλλαγής.
Ως αξία του ακινήτου λαµβάνεται η αξία που έχει αυτό κατά τον χρόνο της νέας απαλλαγής.
Για κληρονaforolofhta_oria_gonikwn_paroxvnοµιές, δωρεές
Οσον αφορά τηφορολογία κληρονοµιών -δωρεών καιγονικών παροχών, οι προϋποθέσεις απαλλαγής από τον φόρο γιατην απόκτηση της πρώτης κατοικίας είναι:
n Ο κληρονόµος (σύζυγος ή τέκνο του κληρονοµουµένου) ή το ενήλικο τέκνο που αποκτά τη γονική παροχή ή ο σύζυγος αυτού ήτα ανήλικα τέκνα τους να µην έχουν δικαίωµα πλήρους κυριότητας ή επικαρπίας ή οίκησηςσε άλλη κατοικία ή ιδανικό µερίδιο κατοικίας που πληροί τις στεγαστικές ανάγκες της οικογένειας ή δικαίωµα πλήρους κυριότητας επί οικοπέδου οικοδοµήσιµου ή επί ιδανικού µεριδίου οικοπέδου, στα οποία αντιστοιχείεµβαδόν κτίσµατος που πληροί τις στεγαστικές τους ανάγκες και βρίσκονται σε δήµοή κοινότητα µε πληθυσµό άνω των3.000 κατοίκων. Οι στεγαστικές ανάγκεςθεωρείται ότι καλύπτονται αν το συνολικό εµβαδόν τωνανωτέρω ακινήτων (και των λοιπών αντίστοιχων κληρονοµιαίων ακινήτων) είναι 70 τ.µ., προσαυξανόµενα κατά 20 τ.µ. για καθένα από τα δύο πρώτα τέκνα και κατά25 τ.µ. για το τρίτο και καθένα από τα επόµενα τέκνα του δικαιούχου.
n Τα αφορολόγητα ποσά για την απόκτηση πρώτηςκατοικίας λόγω θανάτου ή γονικής παροχής είναι τα ίδια µε αυτά της αγοράς πρώτης κατοικίας. Κατάταλοιπά στηφορολογία κληρονοµιών, δωρεών και γονικών παροχών επιβάλλονται συντελεστές που κυµαίνονται από1% έως και10% για συγγενείς πρώτου βαθµού και φτάνουν έως και το 40% για συγγενείς εξ αγχιστείας (βλέπε κλίµακες). Μετά τις26-1-2010, ότανο κληρονόµοςείναι σύζυγος ή ανήλικο τέκνοτου κληρονοµουµένου απαλλάσσεται από τονφόρο κληρονοµιάς, µε αξία κληρονοµιαίας περιουσίας µέχρι 400.000
ευρώ για κάθε κληρονόµο (µε αντίστοιχο περιορισµό των κλιµακίων υπολογισµού του φόρου της κλίµακας της πρώτης κατηγορίας για συγγενείς πρώτου βαθµού). Πώς φορολογούνται οι µεταβιβάσεις
ΜΕ ΣΥΝΤΕΛΕΣΤΕΣ 8% έως 10% υπολογίζεται ο φόρος µεταβίβασης ακινήτου σε συνάρτηση µε την αξία του. Συγκεκριµένα για µεταβιβάσεις ακινήτων, η φορολογική υποχρέωση των οποίων γεννιέται µετά τις 23 Απριλίου 2010, επιβάλλεται φόρος 8% για τα πρώτα 20.000 ευρώ αξίας του ακινήτου και 10% για το άνω του ποσού αυτού τµήµα της, ανεξάρτητα από την ύπαρξη ή µη Πυροσβεστικής Υπηρεσίας στην περιοχή.
Στο ποσό του κύριου φόρου επιβάλλεται και φόρος υπέρ δήµων και κοινοτήτων 3%.
Για παράδειγµα, έστω ότι ο Α αγοράζει οικόπεδο αξίας 8.800 ευρώ. Ο αναλογών φόρος µεταβίβασης θα υπολογιστεί µε συντελεστή 8%. Εστω ότι ο Β αγοράζει οικόπεδο αξίας 22.000 ευρώ. Ο αναλογών φόρος θα υπολογιστεί για το µέχρι των 20.000 ευρώ τµήµα της αγοραίας αξίας µε συντελεστή 8%, για το άνω δε των 2.000 ευρώ τµήµα µε συντελεστή 10%.
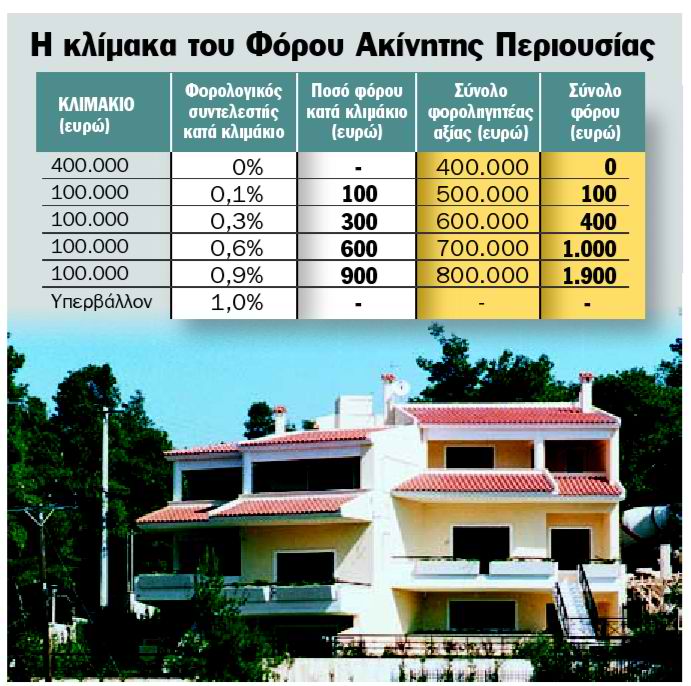
Ποιους χτυπά ο νέος Φόρος Ακίνητης Περιουσίας Με συντελεστές από 0,1% για ακίνητη περιουσία άνω των 400.000
ευρώ που φτάνουν έως και το 1% προκειµένου για ακίνητη περιουσία φορολογητέας αξίας άνω των800.000 ευρώ, επιβάλλεται από την 1η Ιανουαρίου 2010 ο Φόρος Ακίνητης Περιουσίας σε αντικατάσταση του Ενιαίου Τέλους Ακινήτων.
Υποκείµενα στον φόρο είναι όλα τα φυσικά και νοµικά πρόσωπα ανεξάρτητα από την ιθαγένεια, κατοικία ή την έδρα τους πουέχουν την 1η Ιανουαρίου το δικαίωµα τηςπλήρους ή ψιλής κυριότητας ή επικαρπίας επίακινήτων καθώς και το δικαίωµα αποκλειστικής χρήσης θέσεων στάθµευσης, βοηθητικών χώρων και κολυµβητικών δεξαµενών που βρίσκονται σε κοινόκτητο τµήµα υπογείου, πιλοτής, δώµατος ή ακάλυπτου χώρου οικοδοµής.
fap1. Πότε υποβάλλεται η δήλωση;
Η δήλωση φόρου ακίνητης περιουσίας νοµικών προσώπων υποβάλλεται µέχρι και την 15η Μαΐου του οικείου έτους, ανάλογα µε το τελευταίο ψηφίο του ΑΦΜ, µε αρχή το 1 και ολοκληρώνεται σε 10 εργάσιµες ηµέρες. Τα φυσικά πρόσωπα δεν υποβάλλουν δήλωση φόρου ακίνητης περιουσίας. Για την επιβολή φόρου ακίνητης περιουσίας των φυσικών προσώπων έτους 2010 λαµβάνονται υπόψη οι δηλώσεις στοιχείων ακινήτων (Ε9) ετών 2005 έως και 2009 οι οποίες περιλαµβάνουν το σύνολο της ακίνητης περιουσίας καθώς και τις µεταβολές της οικογενειακής και περιουσιακής κατάστασης, όπως ισχύουν την 1η Ιανουαρίου 2010.
2. Πώς καταβάλλεται ο φόρος;
Για τα φυσικά πρόσωπα ο φόρος που αναλογεί καταβάλλεται σε τρεις ίσες δόσεις, από τις οποίες η πρώτη καταβάλλεται µέχρι την τελευταία εργάσιµη για τις δηµόσιες υπηρεσίες ηµέρα του επόµενου µήνα από τη βεβαίωση του φόρουκαι η καθεµία από τις επόµενες την τελευταία εργάσιµη για τις δηµόσιες υπηρεσίες ηµέρα του τρίτου και πέµπτου µήνα αντίστοιχα από τη βεβαίωση του τέλους. Αν ο φόρος βεβαιώνεται τους µήνες Αύγουστο και Σεπτέµβριο του οικείου έτους, τότε καταβάλλεται σε δύο ίσες δόσεις και αν βεβαιώνεται τον µήνα Οκτώβριο και έπειτα καταβάλλεται εφάπαξ. Αν το συνολικό ποσό της οφειλής είναι µέχρι διακόσια πενήντα (250) ευρώ αθροιστικά λαµβανόµενο, για όλους τους υπόχρεους τούτο θα καταβληθεί µέχρι την τελευταία εργάσιµη για τις δηµόσιες υπηρεσίες ηµέρα του επόµενου µήνα από τη βεβαίωση του φόρου.
Για τα νοµικά πρόσωπα ο φόρος που αναλογεί καταβάλλεται σε τρεις ίσες διµηνιαίες δόσεις από τις οποίες η πρώτη µε την υποβολή της εµπρόθεσµης δήλωσης οι δε υπόλοιπες την τελευταία εργάσιµη για τις δηµόσιεςυπηρεσίες ηµέρα των διµήνων που ακολουθούν.
3. Υπάρχει αφορολόγητοόριο για τα νοµικά πρόσωπα;
Οχι, σε φόρο υποβάλλεται η συνολική αξία της περιουσίας. 4. Με τι συντελεστή φορολογείται η αξία των ακινήτων των νοµικών πρόσωπων;
Η συνολική αξία της ακίνητης περιουσίας των νοµικώνπροσώπων φορολογείται µε συντελεστή 6‰. Τα ιδιοχρησιµοποιούµενα για την παραγωγή ή την άσκηση εµπορικής δραστηριότητας, κτίσµατα των νοµικών προσώπων φορολογούνται µε συντελεστή 1‰.
5. Με τι συντελεστή φορολογείται η αξία των ακινήτων των νοµικών πρόσωπων µη κερδοσκοπικού χαρακτήρα;
Τα νοµικά πρόσωπα µη κερδοσκοπικού χαρακτήρα που επιδιώκουν σκοπούς κοινωφελείς, θρησκευτικούς, φιλανθρωπικούς και εκπαιδευτικούς, φορολογούνται µε συντελεστή 3‰. Τα ιδιοχρησιµοποιούµενα των νοµικώνπροσώπων µη κερδοσκοπικού χαρακτήρα φορολογούνται µε συντελεστή 1‰.
6. Είναι απαραίτητη η καταβολή του 1/3 του φόρου που προέκυψε κατά την υποβολή της δήλωσης ακίνητης περιουσίας των νοµικών προσώπων;
Ναι. Η δήλωση φόρου ακίνητης περιουσίας θεωρείται απαράδεκτη και συνεπώς µη υποβληθείσα και δεν παράγει έννοµα αποτελέσµατα, εφόσον µε την υποβολή της δεν καταβλήθηκε η πρώτη δόση, δηλαδή το 1/3 του αναλογούντος φόρου.
7. Παρέχεται έκπτωση σε περίπτωση
ολοσχερούς εξόφλησης του αναλογούντος φόρου;
Οχι, στον νόµο δενπροβλέπεται έκπτωση σε περίπτωση εφάπαξ καταβολής.
8. Ποιοι πρόσθετοιφόροι επιβάλλονται για τα φυσικά και νοµικά πρόσωπα που παραβαίνουντις υποχρεώσεις τους;
Οταν η δήλωση υποβληθεί εκπρόθεσµα επιβάλλεται πρόσθετος φόρος πουορίζεται σε ποσοστό 1% επί του φόρου που οφείλεται για κάθε µήνα καθυστέρησης και µέχρι 100%. Οταν υποβληθεί ανακριβής δήλωση, επιβάλλεται στον υπόχρεο πρόσθετος φόρος που ορίζεται σε ποσοστό 2% επί του φόρου την πληρωµή του οποίου θα απέφευγε ο υπόχρεος, για κάθε µήνα καθυστέρησης και µέχρι 200%. Οταν δεν υποβληθεί καθόλου δήλωση, επιβάλλεται πρόσθετος φόρος που ορίζεται σε ποσοστό 2,5% επί του φόρου την πληρωµή του οποίου θα απέφευγε ο υπόχρεος λόγω µη υποβολής της δήλωσης για κάθε µήνα καθυστέρησης και µέχρι 200%.
Τέλος, επιβάλλεται πρόστιµο από 117 ευρώ έως 1.170 ευρώ στους υπόχρεους σε υποβολή δήλωσης, σε περιπτώσεις που δεν προκύπτει ποσό φόρου για καταβολή. Ειδικά για τα φυσικά πρόσωπαδεν επιβάλλεται το αυτοτελές πρόστιµο της προηγούµενης παραγράφου όταν δεν προκύπτει διαφορά φόρου για καταβολήεφόσον έχει ήδη επιβληθείαυτοτελές πρόστιµο για τη δήλωση στοιχείων ακινήτων.
ΠΗΓΗ: Τα Νέα
Φοροκαπέλο λόγω ρύπων για Ι.Χ.
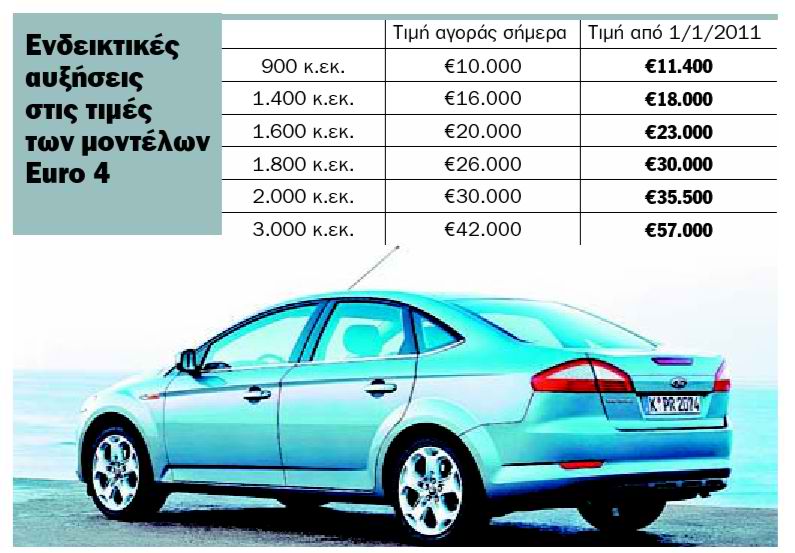
afxiseis_ix_euro_4Τσουχτερές αυξήσεις από 1ης Ιανουαρίου στις τιµές των αυτοκινήτων προδιαγραφών Euro 4 εξαιτίας της υψηλότερης κλιµάκωσης του Ειδικού Τέλους Ταξινόµησης. Πάντως οι εισαγωγείς ευελπιστούν σε παράταση ενός έτους για τα συγκεκριµένα µοντέλα.
Τα πάνω κάτω για αρκετά αυτοκίνητα που κυκλοφορούν στην ελληνική αγορά ενδέχεται να φέρει η αλλαγή στους συντελεστές του Ειδικού Τέλους Ταξινόµησης (ΕΤΤ) από την 1η Ιανουαρίου του 2011, όπως προβλέπεται από οδηγία της Ευρωπαϊκής Ενωσης. Πρόκειται για µοντέλα µε προδιαγραφές εκποµπής ρύπων Euro 4, των οποίων οι συντελεστές του Τέλους Ταξινόµησης ήταν µέχρι σήµερα ίδια, όπως για τα µοντέλα Euro 5. Από τις αρχές του επόµενου έτους θα µεταταχθούν τα αυτοκίνητα µε κινητήρες Euro 4 στην κλίµακα που ισχύει για τα µοντέλα παλαιότερης τεχνολογίας Euro 3 και η οποία προβλέπει σηµαντικά υψηλότερους συντελεστές για το ειδικό τέλος ταξινόµησης.
Χαρακτηριστικά αναφέρουµε ότι στα µοντέλα Euro 4 µε κινητήρες έως 900 κ.εκ. θα υπολογίζεται πλέον το Ειδικό Τέλος Ταξινόµησης µε 14% επί της εργοστασιακής αξίας τους αντί 5%, όπως είναι σήµερα. Αντίστοιχα αυξάνονται οι συντελεστές για τα µοντέλα Euro 4 µε κινητήρες 901 έως 1.400 κ.εκ. από 12% σε 27%, για κινητήρες 1.401 έως 1.600 κ.εκ. από 20% σε 45% και στα µοντέλα κυβισµού 1.601 έως 1.800 κ.εκ. από 30% σε 56%. Εξοντωτική είναι η επιβάρυνση για τα µοντέλα Euro 4 µε κινητήρες 1.801 έως 2.000 κ.εκ., καθώς ο συντελεστής για το ΕΤΤ απογειώνεται από 40% σε 83% και στα αυτοκίνητα από 2.001 κ.εκ. και άνω εκτοξεύεται από 50% σε 142%!
Στην πράξηαυτό σηµαίνει ότιένα µέσο 1.400άρι προδιαγραφών Εuro 4 µε λιανική τιµή γύρω στα 16.000 ευρώ θα επιβαρυνθεί µε περίπου 2.000 ευρώ, ενώ ένα 1.600άρι ίδιων προδιαγραφών µε τιµή 20.000 ευρώ θα ακριβύνει κατά 3.500 ευρώ! Εννοείται ότι τα µοντέλα Euro 4 µεγαλύτερου κυβισµού θα περάσουν στα αζήτητα, καθώς η αύξηση της τελικής τιµής τους µπορεί να ξεπεράσει τις 10.000 ευρώ.
Να σηµειώσουµε ότι εδώ και αρκετούς µήνες δεν κατασκευάζονται για τηναγορά της Ε.Ε. µοντέλα προδιαγραφών Euro4, αλλά µόνον Euro 5 και ορισµέναEuro 6, ενώ από την 1η Ιανουαρίου απαγορεύεταιη πώλησή τους σε όλητην ευρωζώνη.Ουσιαστικάλοιπόν πρόκειται για έναν αριθµό αδιάθετων αυτοκινήτων (στοκ) που αναµένεται να εξαντληθεί τους επόµενους µήνες. Σχεδόν όλεςοι εταιρείες διαθέτουν στην γκάµατους αυτοκίνητα προδιαγραφών Euro 4, ενδεικτικάαναφέρουµε τα µοντέλα Chevrolet Aveo 1.2, Dacia Logan, Fiat Panda 1.4, Ford Mondeo1.6, Hyundai i20 1.2, Kia Soul 1.6, Mazda3 1.6, Mitsubishi Colt 1.3, Nissan Tiida 1.6, Subaru Impreza 1.5, Suzuki Splash 1.2, Toyota Avensis 1.8 και VW Fox 1.2.
Πιθανή παράταση
Ακριβώς γι’ αυτόντον λόγο θεωρείταιπιθανό να παραταθεί για έναν χρόνο η σηµερινή κλιµάκωση των συντελεστώντου ΕΤΤ και να µην ισχύσουν οι συγκεκριµένες επιβαρύνσεις για τα µοντέλα Euro 4 – είχε συµβεί και στο παρελθόν, όταν άλλαζαν οι νόρµες εκποµπής ρύπων – ώστε να εξαντληθεί το στοκ µε τα µοντέλα παλαιότερων προδιαγραφών.
ΠΗΓΗ: Τα Νέα
Πού θα μειώνονται οι μισθοί και πού θα ισχύουν οι κλαδικές συμβάσεις
Μόνο στις «υγιείς» επιχειρήσεις -σε όσες δεν υπάρχουν συμφωνίες για μειώσεις αποδοχών- θα ισχύουν υποχρεωτικά οι κλαδικές και ομοιο-επαγγελματικές συμβάσεις, που θα υπογράφουν οι οργανώσεις των εργοδοτών και των εργαζομένων. Στην ενδιάμεση αυτή «λύση» καταλήγουν, σύμφωνα με έγκυρες πληροφορίες, οι (συνεχιζόμενες) διαπραγματεύσεις της κυβέρνησης με την τρόικα για την «τύχη» των συλλογικών συμβάσεων εργασίας από το νέο έτος.
Τι προβλέπεται
Με βάση αυτό το δεδομένο, το σχέδιο νόμου που θα παρουσιάσει την Πέμπτη στο Υπουργικό Συμβούλιο η υπουργός Εργασίας Λ. Κατσέλη:
Θα προβλέπει το δικαίωμα του υπουργού Εργασίας να επεκτείνει και στα μη μέλη των οργανώσεων τις συμβάσεις τις οποίες θα υπογράφουν οι οργανώσεις των εργοδοτών και των εργαζομένων που εκπροσωπούν το 51% του κλάδου ή ενός επαγγέλματος. Θα εξαιρούνται, ωστόσο, οι επιχειρήσεις στις οποίες έχουν υπογραφεί επιχειρησιακές συμβάσεις «ειδικών συνθηκών». Αυτό θα αποτρέψει την υπογραφή ατομικών συμβάσεων.
Θα δίνει το σήμα στους εργοδότες και τους εκπροσώπους των εργαζομένων σε επιχειρήσεις που αντιμετωπίζουν οικονομική δυσπραγία να διαπραγματευτούν και να συμφωνήσουν μειώσεις αποδοχών για διάστημα έως και 2 ετών με «αντάλλαγμα» την αποτροπή των ομαδικών απολύσεων.
«Πάτωμα» για τους νέους μισθούς θα είναι, όπως φαίνεται ότι συμφωνείται με την τρόικα, τα όρια των αποδοχών (κατώτατοι μισθοί και ημερομίσθια) της Εθνικής Γενικής Συλλογικής Σύμβασης Εργασίας. Με την επαναδιατύπωση αυτή θα επιχειρηθεί να «διορθωθεί» ο νόμος για το Μνημόνιο που από τον περασμένο Μάιο ισχύει και δίνει τη δυνατότητα να «σπάει» ακόμη και ο κατώτατος μισθός της ΕΓΣΣΕ (740 ευρώ).
Ανεργία
Το 2011 θα είναι, έτσι, χρονιά μειώσεων μισθών (μέσω επιχειρησιακών συμβάσεων και συμφωνιών) και υψηλής ανεργίας. Οι αποδοχές στις ζημιογόνες επιχειρήσεις υπολογίζεται ότι θα μειωθούν κατά μέσο όρο 20% (η απόκλιση ορισμένων κλαδικών συμβάσεων από τα όρια της ΕΓΣΕΕ ξεπερνούν το 26% και θα μπορούσαν να συμφωνηθούν μειώσεις ακόμη και αυτής της έκτασης). Το 2011 θα είναι χρονιά αύξησης και της ανεργίας όπως προβλέπουν οι διεθνείς οργανισμοί, ο νέος κρατικός προϋπολογισμός και το Ινστιτούτο Εργασίας της ΓΣΕΕ.
Προμήνυμα αποτελεί και έρευνα της Manpower μεταξύ των εργοδοτών και έδειξε ότι ο δείκτης των προοπτικών απασχόλησης για το πρώτο τρίμηνο του 2011 θα είναι στο -15% (το χαμηλότερο ποσοστό από το δεύτερο τρίμηνο του 2008 που ξεκίνησαν οι έρευνες στη χώρα). Από τις απαντήσεις των εργοδοτών προκύπτει ότι μόνο το 8% αναμένει αύξηση της απασχόλησης έναντι 23% που είναι το ποσοστό αυτών που προβλέπουν μείωση.
Επιδείνωση
Οι προοπτικές απασχόλησης παρουσιάζουν επιδείνωση στους οκτώ από τους εννέα τομείς της αγοράς εργασίας. Δυσμενέστερες καταγράφονται οι προοπτικές στον τομέα του τουρισμού (-34%), λόγω και της εποχικότητας, στον τομέα της μεταποίησης (-27%), του εμπορίου (-20%), του τομέα «χρηματοοικονομικών, ασφαλειών, ακίνητης περιουσίας και παροχής υπηρεσιών προς επιχειρήσεις» (-13%) και στον τομέα των κατασκευών (-12%).
Οι προοπτικές απασχόλησης στην ευρύτερη περιφέρεια Αττικής διαμορφώνονται στο -16%, ενώ στη Βόρεια Ελλάδα υπολογίζονται στο -12%.
ΠΗΓΗ: Ημερησία
Τα µυστικά της φοροκάρτας
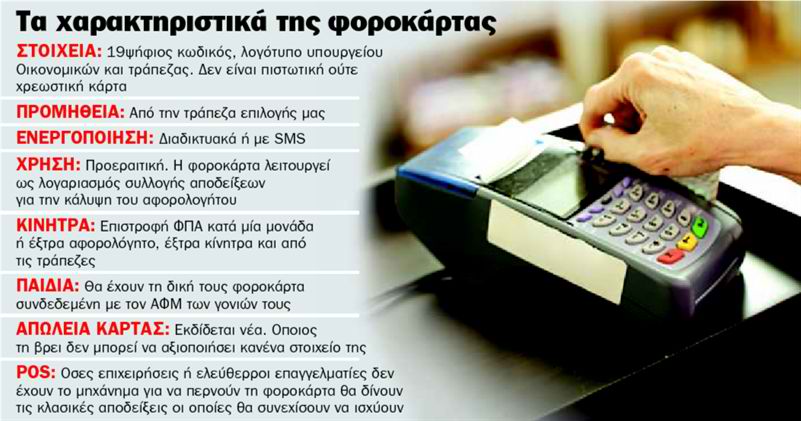
bonus_forokartasΣτο πορτοφόλι κάθε καταναλωτή φιλοδοξεί να βάλει το υπουργείο Οικονοµικών τη φοροκάρτα από τις αρχές Ιανουαρίου, ενεργοποιώντας µε αυτόν τον τρόπο ένα ηλεκτρονικό «µάτι» καταγραφής των αποδείξεων.
Το µέγιστο κόστος απόκτησης της φοροκάρτας από τον κάθε καταναλωτή θα είναι 11 λεπτά του ευρώ, όσο δηλαδή το κόστος ενεργοποίησής της µε SMS, ενώ στον αντίποδα η χρήση της θα οδηγεί σε µπόνους έκπτωσης φόρου.
Το υπουργείο Οικονοµικών και η Γενική Γραµµατεία Πληροφοριακών Συστηµάτων οριστικοποιούν αυτές τις ηµέρες τις τελευταίες λεπτοµέρειες για την έκδοση και τα κίνητρα χρήσης της φοροκάρτας, ώστε να κάνει πρεµιέρα από τις αρχές του έτους απαλλάσσοντας τους καταναλωτές από το χαρτοβασίλειο της συλλογής αποδείξεων και δίνοντας τη δυνατότητα στους ελεγκτικούς µηχανισµούς να έχουν άµεση εικόνα του τζίρου των επιχειρήσεων και του ΦΠΑ που θα πρέπει να αποδώσουν. Από απόφαση του υπουργείου Οικονοµικών που εκδόθηκε χθες, πάντως, προκύπτουν µε σαφήνεια τόσο τα χαρακτηριστικά ανωνυµίας της φοροκάρτας (ώστε να µην υπάρχουν µπερδέµατα µε την Αρχή Προστασίας Προσωπικών ∆εδοµένων) όσο και οι εναλλακτικές επιλογές ενεργοποίησής της.
Χωρίς προσωπικά δεδοµένα
Μετά τις ενστάσειςπου προκάλεσαν οι αρχικές σκέψεις τουυπουργείου Οικονοµικών για αναγραφή τουονοµατεπώνυµου του φορολογουµένου και του Αριθµού Φορολογικού Μητρώου στην επιφάνεια της φοροκάρτας, τελικά δεν θα αναγράφεται κανένα προσωπικό δεδοµένο.
Στην µπροστινή όψη της θα φέρει το λογότυπο του υπουργείου Οικονοµικών και της τράπεζας που την εκδίδει αλλά και έναν κωδικό µε 19 ψηφία. Στην πίσω όψη της, µια µαγνητική ταινία.
Προµήθεια και ενεργοποίηση
Για την προµήθεια και την ενεργοποίησή της οι καταναλωτές δεν έχουν παρά να κάνουν τρία απλά βήµατα: 1. Προµήθεια. Μέσω της τράπεζας επιλογής του καθενός, η προµήθεια της φοροκάρτας θα είναι χωρίς κόστος. Μάλιστα οι τράπεζες επεξεργάζονται κίνητρα ανάλογα µε αυτά των πιστωτικών καρτών (π.χ. συλλογή πόντων για εκπτώσεις και δώρα) προκειµένου να δελεάσουν τους καταναλωτές να επιλέξουν την έκδοσητης φοροκάρτας τους από το δικό τους δίκτυο.  
2. Ενεργοποίηση. Προκειµένου να χρησιµοποιηθεί η κάρτα θα πρέπει να γίνει αντιστοίχισή της µε τον Αριθµό Φορολογικού Μητρώου του φορολογουµένου, ώστε το υπουργείο Οικονοµικών να ξέρει σε ποιον κάτοχο αντιστοιχεί για να µπορεί στη συνέχεια να συνδέσει την αξία των αποδείξεων που έχουν καταγραφεί µε το αφορολόγητο. Η ενεργοποίηση θα µπορεί να γίνει µε δύο εναλλακτικές αλλά και µε τη βοήθεια των Κέντρων Εξυπηρέτησης Πολιτών. Ο φορολογούµενους, αν είναι χρήστης των υπηρεσιών taxisnet, µπαίνει στην ιστοσελίδα της ΓΓΠΣ και µε τους προσωπικούς του αριθµούς, σε ειδική εφαρµογή που θα δηµιουργηθεί, ταυτίζει την κάρτα µε τον ΑΦΜ του. Εναλλακτικά θα πρέπει να αποστείλει µέσω SMS από το κινητό του τηλέφωνο τόσο τον 19ψήφιο κωδικό της κάρτας όσο και τον ΑΦΜ του σε ειδικό πενταψήφιο αριθµό που θα ανακοινωθεί.
Χθες το υπουργείο Οικονοµικών ανέθεσε σε ιδιωτική εταιρεία – µε ρητές απαγορεύσεις και απειλή ποινικών κυρώσεων στην περίπτωση που παραβιαστεί ο όρος για απαγόρευση χρήσης των προσωπικών δεδοµένων – το έργο της αντιστοίχισης κάρτας και ΑΦΜ. Το κόστος ανά SMS για τον φορολογούµενο θα είναι 9 λεπτά συν ΦΠΑ. Στέλνοντας αυτά τα στοιχεία, ο φορολογούµενος µέσα στα επόµενα 15 δευτερόλεπτα – όπως απορρέει από τη σύµβαση – θα έχει λάβει ενηµερωτικό µήνυµα για την επιτυχία ή µη της αντιστοίχισης και την ενεργοποίηση της κάρτας. Η εταιρεία, από την πλευρά της, θα στείλει τα δεδοµένα στη Γενική Γραµµατεία Πληροφοριακών Συστηµάτων. 3. Χρήση. Η φοροκάρτα είναι έτοιµη για χρήση. Με κάθε συναλλαγή, είτε µε µετρητά είτε µε τη χρήση πιστωτικών και χρεωστικών καρτών, οι φορολογούµενοι απλώς θα δίνουν στους καταστηµατάρχες την κάρτα τους για να την περάσουν από τα µηχανήµατα POS που χρησιµοποιούνται και σήµερα για τις πιστωτικές κάρτες. Με το πέρασµα αυτό, η συναλλαγή θα καταγράφεται από τις τράπεζες οι οποίες επί της ουσίας θα έχουν µε τον τρόποαυτό καλύτερη ενηµέρωση για τον τζίρο των επιχειρήσεων µε τιςοποίες συνεργάζονται αλλά δεν θα έχουν καµία πληροφορία για τον φορολογούµενο που έκανε τη συναλλαγή. Θα βλέπουν ότι σε µια συγκεκριµένη ηµεροµηνία οχρήστης µε αριθµό κάρτας Χ αγόρασε για παράδειγµα ένα προϊόν αξίας 50 ευρώ από τη συγκεκριµένη επιχείρηση.
Στο τέλος κάθε µήνα οι τράπεζες θα δίνουν µια αναλυτική κατάσταση συναλλαγών στη ΓΓΠΣ, η οποία αφενός θα περνά τις αποδείξεις στον «λογαριασµό» αφορολογήτου του κάθε φορολογουµένου και, αφετέρου, θα µπορεί να έχει άµεση εικόνα για τον τζίρο των επιτηδευµατιών και τον ΦΠΑ που οφείλουν.
ΠΗΓΗ: Τα Νέα
Περαίωση - Αποστέλλεται ειδοποιητήριο πληρωμής της δόσης Δεκεμβρίου
Η Γενική Γραμματεία Πληροφοριακών Συστημάτων προχώρησε στην έκδοση και ταχυδρομική αποστολή των ειδοποιήσεων για την πληρωμή της δόσης μηνός Δεκεμβρίου ή την ολική εξόφληση με έκπτωση 10% (επί του υπολοίπου που απομένει στην οφειλή μετά την αφαίρεση της προκαταβολής), σε όσες επιχειρήσεις αποδέχτηκαν το Νοέμβριο, το εκκαθαριστικό σημείωμα περαίωσης, καταβάλλοντας το 20% του συνολικά οφειλόμενου ποσού στις τράπεζες.
Για τους πιστοποιημένους χρήστες του Taxisnet, παρέχεται επιπλέον η δυνατότητα εμφάνισης και εκτύπωσης του ειδοποιητηρίου πληρωμής της δόσης του Δεκεμβρίου, που τους απεστάλη ταχυδρομικά.
Όπως διευκρινίζεται, η ΓΓΠΣ δεν προχώρησε στην έκδοση και αποστολή ταχυδρομικά ειδοποιητηρίου πληρωμής της επόμενης δόσης για τις επιχειρήσεις που:
α) το μήνα Νοέμβριο αποδέχτηκαν το εκκαθαριστικό σημείωμα περαίωσης του Ν.3888/2010, καταβάλλοντας ποσά στις τράπεζες παραπάνω από μία φορά.
β) το υπόλοιπο της οφειλής περαίωσης του Ν.3888/2010 είναι κάτω των 15 ευρώ.
Οι εν λόγω επιχειρήσεις μπορούν να απευθύνονται μετά τις 20/12/2010 στις αρμόδιες για τη φορολογία εισοδήματος ΔΟΥ, ώστε να πληροφορηθούν την ακριβή εικόνα του υπολοίπου της οφειλής περαίωσης Ν.3888/2010 που έχουν ή τυχόν ποσά που πρέπει να τους επιστραφούν λόγω των πολλαπλών καταβολών στις τράπεζες το μήνα Νοέμβριο.
Yπενθυμίζεται ότι η προθεσμία καταβολής στις τράπεζες της δόσης μηνός Δεκεμβρίου ή της εξόφλησης με έκπτωση 10% των οφειλών περαίωσης του Ν.3888/2010 είναι μέχρι και τις 31 Δεκεμβρίου 2010.
Η καταβολή γίνεται με την προσκόμιση της ειδοποίησης πληρωμής (δόσης ή ολικής εξόφλησης) και όχι του αρχικού εκκαθαριστικού που εκδόθηκε από τη ΓΓΠΣ.
ΠΗΓΗ: Το Βήμα
Θέτουν θέμα προσωπικών δεδομένων με τη φοροκάρτα
Νομικά προβλήματα φαίνεται να υπάρχουν από τη χρήση της φοροκάρτας του υπουργείου Οικονομικών ενώ η αρμόδια Αρχή βλέπει και ζητήματα παραβίασης των προσωπικών δεδομένων των πολιτών.
Η Αρχή κρίνει ότι η πρόβλεψη και εφαρμογή της ηλεκτρονικής κάρτας συναλλαγών έπρεπε να γίνει με νόμο και όχι με υπουργική απόφαση.
Ειδικότερα, έπρεπε τα βασικά χαρακτηριστικά της επεξεργασίας των στοιχείων να γίνουν με νόμο και στη συνέχεια η υπουργική απόφαση να καθόριζε τις τεχνικές λεπτομέρειες.
Ακόμη, παραβιάζει τα προσωπικά δεδομένα των φορολογουμένων, καθώς θα γίνεται ταυτοποίηση των αγορών με τους φορολογούμενους και θα δημιουργείται το «φορολογικό προφίλ τους.
Επίσης, οι αγορές από τους φορολογούμενους, κατά συνέπεια και τα προσωπικά τους δεδομένα, θα παραμένουν για μεγάλο χρονικό διάστημα σε βάση δεδομένων και υπάρχει κίνδυνος να γίνεται από τρίτους επεξεργασία για άλλους σκοπούς.
Τέλος, από την Αρχή θα προταθεί να γίνει διαχωρισμός του ΦΠΑ από τη ηλεκτρονική κάρτα συναλλαγών και τα στοιχεία από την κάρτα αγορών ετησίως να γνωστοποιούνται μαζί με τη φορολογική δήλωση.
ΠΗΓΗ: Τα Νέα
Ασφάλιστρα-φωτιά α λα καρτ – Το χρώμα θα αυξάνει ή θα μειώνει το ασφάλιστρο
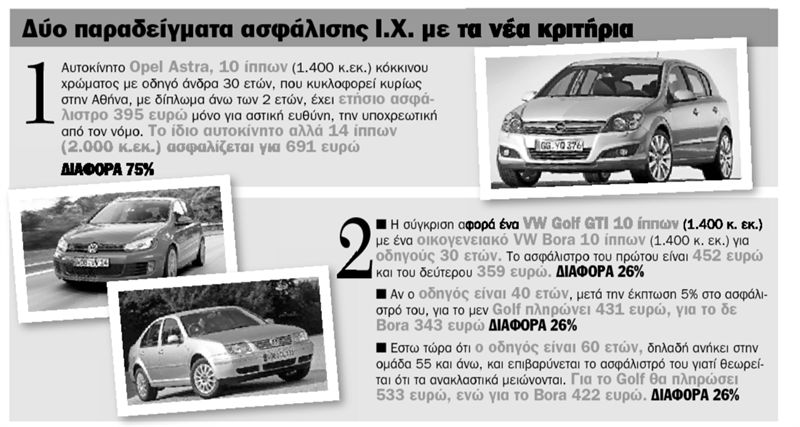
asfalistra_fwtiaΑσφάλιστρα-φωτιά, ακόµη και 80% υψηλότερα, ανάλογα µε το µοντέλο, την ταχύτητα, το χρώµα, την ενεργητική και παθητική ασφάλεια του αυτοκινήτου, καθώς επίσης την ηλικία και το επάγγελµα του οδηγού αλλά και την περιοχή που κυρίως κινείται, χρεώνουν όλο και περισσότερες ασφαλιστικές εταιρείες.
Μοντέλα υπολογισµού τουασφαλιστικού κινδύνου πουισχύουν εδώ και χρόνια στις ΗΠΑ και την Ευρώπη, τα λεγόµενα παραµετρικά συστήµατα τιµολόγησης – επειδή λαµβάνουν υπόψη τους πολλές παραµέτρους –καθιερώνουν πλέον οι εταιρείες και στην Ελλάδα.
Και όσο θα αυξάνονται οι επισφάλειες του κλάδου αυτοκινήτου αλλά και τα κατώτατα όρια αποζηµιώσεων πουκαλούνται πλέον να καταβάλουν στα θύµατα τροχαίων οι ασφαλιστικές (750.000 ευρώ ανά θύµα από 1/1/2011 έναντι 500.000 ευρώ σήµερα) τόσο εκείνες θα ζητούν υψηλότερα ποσά απ’ όσους θεωρούν ότι ανήκουν στις οµάδες υψηλού κινδύνου.
Χαρακτηριστικό είναι το παράδειγµα οδηγού 30 ετών, ενός πολύ γρήγορου αυτοκινήτου, κόκκινου χρώµατος, µε το οποίο µετακινείται συχνά εντός της Αθήνας, η οποία πανελλαδικά έχει τη µεγαλύτερη συχνότητα ατυχηµάτων. Φτάνει να πληρώνει 709 ευρώ τον χρόνο για ένα απλό πακέτο ασφάλισης, έναντι περίπου 400 ευρώ ενός ίδιας ηλικίας οδηγού µε ένα θεωρητικά πιο ασφαλές αυτοκίνητο 1.400 κυβικών, αυξηµένα δηλαδή κατά 80%...
Τα κόκκινα προκαλούν συχνότερα ατυχήµατα
Ενώ παλαιότερα έπαιζε ρόλο µόνο το πόσο καιρό ο οδηγός έχει δίπλωµα, αν είναι άνδρας ή γυναίκα, και ηγεωγραφική περιοχή διαµονής του, χωρίς ωστόσο εξειδίκευση ανά νοµό, το πιο βασικό πλέον κριτήριο είναι το είδος του οχήµατος(πολυµορφικό, σπορ, κάµπριο, τζιπκ.ά.), η έκδοση του µοντέλου και η ιπποδύναµή του. Τα πολυµορφικά, για παράδειγµα, επειδή οι στατιστικές δείχνουν ότι οδηγούνται συνήθως από οικογένειες, έχουν πιο χαµηλό ασφάλιστρο απ’ ό,τι τα GTI, τα οποία αγοράζονται από νέους σε ηλικία οδηγούς, άρα για τις ασφαλιστικές αποτελούν κόκκινο πανί αφού θεωρούν δεδοµένο ότι θα προκαλέσουν ζηµιά.
Τα παραπάνω στοιχεία συνδυάζονται πλέον από πολλές εταιρείες και µε το χρώµα του αυτοκινήτου, όπως ισχύει εδώ και χρόνια στις ΗΠΑ καιτις δυτικοευρωπαϊκές αγορές. Τα κόκκινα αυτοκίνητα έχει αποδειχθεί, σύµφωνα µετις στατιστικές που έχουν στα χέρια τους οι ασφαλιστικές, ότι τρακάρουν πολύ περισσότερο απ’ότι τα µπλε, µαύρα, γκρικαι λευκά γιατί δεν δηµιουργούν έντονες αντιθέσεις στο µάτι, και γιατί επιλέγονται από ανθρώπους από τη φύση τους πιο επιθετικούς.
Eνεργητική και παθητική ασφάλεια
Ενα άλλοκριτήριο που έχειαρχίσει να εφαρµόζεται στην αγορά είναι η ενεργητική και παθητική ασφάλεια του οχήµατος µε βάσητο σύστηµα αξιολόγησης της Ε.Ε. (Euro NCAP- European New Car Assessment Programme). Ενα µοντέλο που, σύµφωνα µε τα crash test, συγκεντρώνει πολλά αστέριαασφάλειαςµε βάση το Euro NCAP (µε άριστατα 5 αστέρια), µπορεί ναέχει έκπτωση µέχρικαι 10% στο ασφάλιστρό του έναντι ενόςάλλου οχήµατος.
Αλλαγές στην τιµολόγηση έχουµε και γύρω από τα προσωπικά χαρακτηριστικά του οδηγού, δηλαδήηλικία και επάγγελµα. Ενώ παλαιότερα υπήρχανεπιβαρύνσεις µόνο γιαόσους ήταν µέχρι 23 ετών (καθώς είχαν λίγα χρόνια δίπλωµα), τώρα η τιµολόγηση βάσει της ηλικίας έχει διάφορες κλίµακες. Γιαπαράδειγµα, µεταξύ 23 και 35 ετών στις περισσότερες εταιρείες ισχύει το βασικό τους ασφάλιστρο, αλλά µεταξύ 35 και 55 ετών παρέχεται έκπτωση διότι θεωρείται ότι σε αυτή την κατηγορία υπάρχουν περισσότεροι οικογενειάρχες, και άρα οι οδηγοίείναι πιο προσεκτικοί. Από τα 55και µετά, το ασφάλιστροεπιβαρύνεται ξανά, καθώς τα αντανακλαστικά του οδηγού αρχίζουν και µειώνονται...
Πολλές εταιρείες ζητούν από τον ενδιαφερόµενο στην πρόταση ασφάλισης που συµπληρώνει να αναφέρει καιποια είναι η συνηθέστερη περιοχή όπου κινείται. Αν δηλώσει ότι κινείται περισσότερο στο κέντρο της Αθήνας, παρά π.χ. στα βόρεια προάστια ή στα Μέγαρα, σε κάποιες εταιρείες το ασφάλιστρο επιβαρύνεται κατά 5%. Κατά παράδοση έκπτωση έναντι των µεγαλουπόλεων έχουν οι παραµεθόριες περιοχές και τα νησιά.
Το χρώµα αυξάνει ή µειώνει τις πιθανότητες ατυχήµατος!
ΜΕΧΡΙ ΣΗΜΕΡΑ έχουν γίνει αρκετές έρευνες, οι οποίες προσπαθούν να απαντήσουν στο ερώτηµα αν και κατά πόσο εξαρτάται η εµπλοκή ενός αυτοκινήτου σε τροχαίο ατύχηµα από το χρώµα του αµαξώµατός του. Τα αποτελέσµατα διαφέρουν από χώρα σε χώρα. Για παράδειγµα, στη Φινλανδία τα λευκά αυτοκίνητα είχαν αποδειχθεί πιο επικίνδυνα, κάτι αυτονόητο, αφού δεν ξεχώριζαν εύκολα τον χειµώνα µέσα στο χιονισµένο περιβάλλον. Σε αυστριακή έρευνα ξεχώρισαν θετικά µε τις λιγότερες εµπλοκές σε ατυχήµατα τα κίτρινα και ασηµί χρώµατος αυτοκίνητα, ενώ οι Αυστραλοί διατείνονται ότι τα πιο επικίνδυνα οχήµατα είναι τα λευκά.
Τα αντικρουόµενα αποτελέσµατα οφείλονται στις διαφορετικές συνθήκες που επικρατούν σε κάθε χώρα, ενώ για να είναι αξιόπιστα οφείλουν να λαµβάνουν υπόψη τους και τον αριθµό των διανυθέντων χιλιοµέτρων κάθε αυτοκινήτου. Για τον καθορισµό λοιπόν των ασφαλίστρων των Ι.Χ. στην Ελλάδα ανάλογα και µε το χρώµα του αµαξώµατος θα πρέπει να γίνει µία ανάλογη έρευνα µε βάση τις ιδιαιτερότητες της χώρας.
Παθητική και ενεργητική ασφάλεια
Οσον αφορά την παθητική και την ενεργητική ασφάλεια, να διευκρινίσουµε ότι η πρώτη αναφέρεται σε εκείνα τα συστήµατα τα οποία µειώνουν τις συνέπειες ενός τροχαίου ατυχήµατος. Σε αυτήν υπάγονται, για παράδειγµα, οι ζώνες ασφαλείας, οι αερόσακοι, η ενισχυµένη δοµή του αµαξώµατος, το κράνος του µοτοσυκλετιστή κ.λπ. Αντίθετα ο ρόλος της ενεργητικής ασφάλειας είναι να προλάβει το ατύχηµα, κάτι που µπορεί να πετύχει µε την έγκαιρη παρέµβασή του το σύστηµα ευστάθειας, το σύστηµα αντιµπλοκαρίσµατος των φρένων (ABS) κ.λπ.
Εννοείται ότι το επίπεδο εκπαίδευσης ενός οδηγού αποτελεί µία από τις σηµαντικότερες παραµέτρους ενεργητικής ασφάλειας στην κυκλοφορία.
ΠΗΓΗ: Τα Νέα

Τρίτη 14 Δεκεμβρίου 2010

Επενδυτικά καταφύγια σε περιβάλλον επιμήκυνσης, χρεοκοπίας και επιστροφής στη δραχμή
Στη συζήτηση για τα επενδυτικά καταφύγια της κρίσης συμβάλλει η Η-Online, συνομιλώντας με τον καθηγητή Χρηματοοικονομικής στο Deree, Δημήτρη Λαζόπουλο, την ώρα που μια σειρά αναλυτές, οικονομολόγοι, megafund κάνουν δυσοίωνες προβλέψεις. Η Ελλάδα θα αναγκαστεί να προχωρήσει σε αναδιάρθρωση του χρέους της και ίσως χρειαστεί να επιστρέψει στη δραχμή, λέει ο Αμερικανός οικονομολόγος Νουριέλ Ρουμπίνι. Τη διάλυση του ευρώ (ή την έξοδο από αυτό) χωρών της περιφέρειας της Ευρωζώνης προβλέπουν Αμερικανοί διαχειριστές επενδυτικών κεφαλαίων, μεγαλο-κερδοσκόποι όπως ο Τζιμ Ρότζερς, συνιδρυτής με τον Τζορτζ Σόρος του επενδυτικού κεφαλαίου Quantum Fund.
Υπό αυτό το πρίσμα ρωτήσαμε το κ. Δ. Λαζόπουλο να μας περιγράψει πώς βλέπει την κατάσταση του επενδυτικού χάρτη σε συνθήκες ευρω-κρίσης και ειδικότερα στην Ελλάδα σε περιβάλλον επιμήκυνσης, ενδεχόμενου χρεοκοπίας και επιστροφής στη δραχμή.
Πόσο «ελκυστικό» είναι το Χρηματιστήριο Αθηνών;
Ο Γενικός Δείκτης του ΧΑ έφτασε και κάτω από τις 1400 μονάδες την περασμένη εβδομάδα και τις τελευταίες μέρες προσπάθησε να πραγματοποιήσει μια ανοδική αντίδραση, της οποίας η κατάληξη δεν πρόκειται εύκολα να αλλάξει τη μακροχρόνια πτωτική πορεία του.
Η συνολική τεχνική εικόνα του ΓΔ είναι αρνητική, τα θεμελιώδη δεδομένα άσχημα, ο τζίρος απογοητευτικός και η ρευστότητα των περισσοτέρων μετοχών πενιχρή εκτός κάποιων γνωστών blue-chips.
Είναι χαρακτηριστικό ότι, μετά τα τελευταία αποτελέσματα 9μήνου, ο αριθμητικός μέσος όρος του λόγου τιμής προς τα κέρδη (P/E-PRICE EARNING RATIO) των κυριοτέρων τραπεζικών μετοχών (Εθνική, Eurobank, Alphabank, Πειραιώς, Τράπεζα Κύπρου) είναι σχεδόν 30.
Μήπως κρύβει ευκαιρίες για το μέλλον;
Ο δείκτης αυτός είναι πολύ υψηλός για να δικαιολογεί αγορές στα τρέχοντα επίπεδα τιμών. Βέβαια η κερδοφορία των τραπεζών αυτών έχει μειωθεί πάρα πολύ από τις έκτακτες εισφορές και τις αυξήσεις επισφάλειας, επιβαρύνσεις θα μπορούσε να πει κάποιος, οι οποίες διαστρεβλώνουν τη λειτουργική τους κερδοφορία.
Παρ’ όλα αυτά και η έκτακτη εισφορά και η αύξηση των επισφαλειών είναι παράμετροι του γενικότερου μακροοικονομικού περιβάλλοντος κι ως εκ τούτου δεν μπορεί κανείς να τις διαγράψει, στον υπολογισμό της εκτίμησης του ρίσκου αγοράς των μετοχών αυτών.
Είμαι αντίθετος σε κάθε ανάλυση που αποσυνδέει την επιχείρηση από το περιβάλλον της, διότι απλούστατα εξαρτάται από αυτό και συνεπώς είμαι αντίθετος με τη φιλοσοφία ότι δεν θα πρέπει να δίνεται μεγάλη βαρύτητα στα έκτακτα αυτά αρνητικά μεγέθη.
Τόσο από τεχνική όσο και από θεμελιώδη άποψη ο ΓΔ βαδίζει μοιρολατρικά προς τριψήφιο νούμερο, εκτός εάν αποδειχτεί ότι είναι το τελευταίο καταφύγιο των χρημάτων και του εναπομείναντος πλούτου του έλληνα, για την διατήρηση της αξίας των περιουσιακών του στοιχείων, εν όψει κλυδωνισμών και αναταράξεων των σχέσεων Ελλάδος ? Ευρωπαϊκής Ένωσης, ενδεχόμενης χρεωκοπίας και επιστροφής στη δραχμή.
Τι γίνεται με τα ακίνητα, το χρυσό;
Από άποψη διαχείρισης του οικογενειακού πλούτου, ο μέσος έλληνας σήμερα έχει τις εξής βασικές επιλογές στο εσωτερικό της χώρας: Ακίνητα, ομόλογα, χρυσές λίρες, χαρτονομίσματα στις θυρίδες ή στο σπίτι του και μετοχές (η εξαγωγή χρημάτων στο εξωτερικό αφήνει πολλά φορολογικά ίχνη διά της τραπεζικής οδού -εμβάσματα κλπ.- και έχει αμφισβητήσιμα διαχειριστικά αποτελέσματα, απ’ την άλλη μεριά δε, είναι σχεδόν ανέφικτη για τον μέσο έλληνα η μεταφορά χαρτονομισμάτων και δεσμίδων κατ’ ιδίοις στις αποσκευές).
Είναι δύσκολο να τεκμηριώσεις ότι αξίζει τον κόπο σήμερα να αγοράσεις ακίνητα στην Ελλάδα, λόγω των αγκυλώσεων της αγοράς, του φορολογικού καθεστώτος και των ακόμα σχετικά υψηλών τιμών, παρά μόνο σε πολύ εξαιρετικές περιπτώσεις. Το ίδιο ισχύει για τις χρυσές λίρες, περισσότερο γιατί η τιμή τους είναι αρκετά «φουσκωμένη» τελευταία στην αγορά και επειδή εξακολουθούν σε μεγάλες ποσότητες να πέφτουν θύμα πολύ συγκεκριμένων μικρών κυκλωμάτων διακίνησης, κινούμενες σε μια γκρίζα ζώνη νομιμότητας. Επιπλέον, η τιμή του χρυσού είναι σε πολύ υψηλά επίπεδα σήμερα.
Ομόλογα και ρευστά διαθέσιμα;
Η απόσυρση χρημάτων από τις τράπεζες για να στοκαριστούν στο σπίτι υπό μορφή δεσμίδων χαρτονομισμάτων εμπεριέχει το μεγάλο ρίσκο της ληστείας και της απώλειας εισοδήματος από τις προθεσμιακές καταθέσεις.
Η φύλαξη χαρτονομισμάτων στις θυρίδες των τραπεζών πιθανώς να είναι μία λύση με κάποια όμως ερωτήματα για την προσβασιμότητά τους σε περίοδο κρίσης και κάποιες επιφυλάξεις για το φορολογικό απυρόβλητό τους, επιπροσθέτως της απώλειας του επιτοκιακού εισοδήματος όπως και στην περίπτωση της φύλαξης στο σπίτι.
Φυσικά ούτε λόγος να γίνεται για ομόλογα εκτός εάν πράγματι κάποιος θέλει να ρισκάρει πολύ πιστεύοντας ότι η κατάσταση σε κάποια χρόνια θα ομαλοποιηθεί και θα επικρατήσει το καλύτερο δυνατό σενάριο της εξόδου από την κρίση.
Γι’ αυτούς και γι’ αυτή την περίπτωση υπάρχει η τριακονταετής έκδοση του ελληνικού δημοσίου 2007-2037 με επιτόκιο 4,5% η οποία σήμερα αποτιμάται περίπου στο 50%.
Καταλαβαίνει κανείς, ότι εάν σήμερα αγοράσει κάτι στο 56% της ονομαστικής του αξίας και η κατάσταση σε ένα χρόνο ομαλοποιηθεί, η τιμή του ομολόγου αυτού μπορεί να ανέβει άνετα στο 70%-80% της ονομαστικής του αξίας. Αυτή η διαφορά 56% με 70% ή 80% θα μπορεί να δώσει στον επενδυτή μία απόδοση της τάξης του 25%-40% σε ένα χρόνο. Καθόλου άσχημη! Φυσικά πάντοτε με ένα «ΕΑΝ» και «ΕΦ’ΟΣΟΝ»?
Τι λέτε για τις μετοχές;
Λίγο πολύ λοιπόν, η μόνη εναπομένουσα λύση για τη διατήρηση της αγοραστικής δύναμης των ρευστών διαθεσίμων του οικογενειακού πλούτου του μέσου έλληνα σε περίπτωση αποχώρησης από την ευρωζώνη και επιστροφής της δραχμής, είναι το ελληνικό χρηματιστήριο.
Οι μετοχές, εάν η Ελλάδα αποχωρήσει από την Ευρωπαϊκή Ένωση και ενστερνιστεί τη δραχμή ή κάποιο άλλο περιφερειακό νόμισμα, όχι όλες, αλλά κάποιες με υγιή θεμελιώδη δεδομένα όπως οι γνωστές μεγάλες εταιρείες του εικοσάρη, αυτόματα θα επανακτήσουν, πιθανώς σε μεγαλύτερο ποσοστιαίο επίπεδο, την όποια υποτίμηση του εγχώριου νομίσματος, έναντι των ξένων ισχυρών νομισμάτων.
Η προσαρμογή αυτή όμως πιθανώς δεν θα είναι ομαλή, αντιθέτως μπορεί να είναι βιαία, εκρηκτική και με μεγάλες διακυμάνσεις. Εννοείται φυσικά ότι η επένδυση σε μετοχές εμπεριέχει πάντοτε μεγάλο ρίσκο.
Γενικά, οι τιμές των μετοχών έχουν μεγάλες διακυμάνσεις και υπάρχουν πάντοτε και οι εξωγενείς παράγοντες της πορείας των ξένων χρηματαγορών. Τέλος, η γενικότερη εικόνα του ελληνικού χρηματιστηρίου δεν παύει να είναι αρνητική.
Σε όλα αυτά, υπάρχει όμως ένα μεγάλο «ΑΛΛΑ??.». Μήπως φτάνει σιγά-σιγά η ώρα του ελληνικού χρηματιστηρίου διά της ατόπου επαγωγής;
Τι έγινε στην περίπτωση της Αργεντινής (1999-2002);
Είναι πολύ διδακτικό το παράδειγμα της κρίσης της Αργεντινής. Στη δεκαετία του 1990, η Αργεντινή γνώρισε μία περίοδο ευημερίας, χάρη στη σταθερότητα του νομίσματός της, του πέσο (peso), το οποίο συνδέθηκε με το αμερικανικό δολάριο από το 1991.
Το 1999, όμως, μια σειρά από εξωτερικά χρηματοοικονομικά σοκ -υποτίμηση του ανταγωνιστικού βραζιλιάνικου ρεάλ (real) και ανατίμηση του αμερικανικού δολαρίου διεθνώς-, εκτροχίασαν την ανάπτυξη της χώρας. Σαν αποτέλεσμα, μετά από το 1999, η Αργεντινή γνώρισε αρνητικούς ρυθμούς οικονομικής ανάπτυξης και κατά την περίοδο 2001-2002 η οικονομία της κατέρρευσε.
Το 2002 το πέσο αποσυνδέθηκε από το αμερικανικό δολάριο και η ισοτιμία του βούτηξε από τη σχέση 1 προς 1 στην σχέση 1 προς 4 (400% υποτίμηση) ενώ στη χώρα επικράτησε πληθωρισμός πάνω από 80%, με τις γνωστές σκηνές πανικού στις τράπεζες, κατάρρευση χρηματοοικονομικών ιδρυμάτων, διαδηλώσεις, λεηλασίες στο κέντρο του Μπουένος Άιρες, πολιτική κρίση και κοινωνική αναταραχή.
Η κρίση αυτή έληξε τυπικά το 2004 και έκτοτε μέχρι σήμερα η οικονομία της Αργεντινής αναπτύσσεται με ικανοποιητικούς ρυθμούς και σταθερότητα.
Πώς συμπεριφέρθηκε το χρηματιστήριο;
Ο Merval (ο ΓΔ του χρηματιστηρίου του Μπουένος Άιρες), το 1999 κατά την έναρξη της κρίσης ήταν γύρω στις 500 μονάδες. Μετά από μία νευρική πορεία τη διετία 2000-2001 (κατά τη διάρκεια της εξέλιξης της κρίσης) πέριξ των επιπέδων των 400-500 μονάδων, κατέρρευσε στο ζενίθ της κρίσης στις 200 μονάδες (Ιανουάριος του 2002) και έκτοτε είχε μία ανοδική πορεία με διακυμάνσεις. Τον Ιανουάριο του 2004 ανέβηκε στις 1200 μονάδες, τον Ιανουάριο του 2005 ήταν πάνω από τις 1500 μονάδες και σήμερα (Δεκέμβριος 2010) στις 3450.
Οι ομοιότητες των γεγονότων της κρίσης της Αργεντινής με τη σημερινή κατάσταση της Ελλάδας και με αυτές που πιθανώς θα περάσουμε, υπό ορισμένες προϋποθέσεις, είναι διδακτικές.
Το πέσο υποτιμήθηκε 400% σε μερικές εβδομάδες το 2002, ενώ ο Merval ανατιμήθηκε 600% τους επόμενους 18 μήνες. Σε 2,5 χρόνια από την υποτίμηση του νομίσματος το χρηματιστήριο της Αργεντινής επταπλασιάστηκε και σήμερα, 9 χρόνια μετά την κρίση, είναι περίπου 170 φορές πάνω από το ναδίρ των 200 μονάδων του Ιανουαρίου 2002 (200 έναντι 3450 μονάδων).
Τα συμπεράσματα δικά σας, όχι μόνο για το παρελθόν και τους πιθανούς λόγους της σημερινής κρίσης στη χώρα μας, αλλά και τι μπορεί να επακολουθήσει τα επόμενα χρόνια. Πάντοτε φυσικά με ένα μεγάλο «ΕΑΝ»?..
ΠΗΓΗ: Ημερησία
Άγριο ψαλίδι αλλιώς λουκέτο ή πωλητήριο
Υπό τον εύγλωττο τίτλο «Επείγοντα μέτρα εφαρμογής προγράμματος στήριξης της ελληνικής οικονομίας», η κυβέρνηση «κλείνει» σήμερα στο υπουργικό τα θέματα των ΔΕΚΟ και των επιχειρησιακών συμβάσεων.
Για να αντιμετωπίσει τις αντιδράσεις το Μέγαρο Μαξίμου επιστρατεύει το προεκλογικό δίλημμα «αλλάζουμε ή βουλιάζουμε». Οι συνδικαλιστές των δημόσιων επιχειρήσεων θα βρεθούν σύντομα αντιμέτωποι με ένα σκληρό ερώτημα: «Κούρεμα των μισθών ή πώληση;». Η τρόικα δεν αφήνει περιθώρια. Οι ζημιογόνες ΔΕΚΟ είτε θα εξυγιανθούν, είτε θα κλείσουν, είτε θα αποκρατικοποιηθούν. Περιθώρια διαπραγματεύσεων δεν υπάρχουν. Αλλωστε, η κάνουλα των χρηματοδοτήσεων και των εγγυήσεων του Δημοσίου έχει κλείσει, οπότε οι δημόσιες επιχειρήσεις θα πρέπει να λειτουργήσουν το 2011 με όσα μπορούν να βγάλουν.
Στο Μέγαρο Μαξίμου θεωρούν το ερχόμενο δεκαήμερο αποφασιστικό. Η ερχόμενη εβδομάδα περιλαμβάνει νέα συνεδρίαση του υπουργικού συμβουλίου, τη σύνοδο κορυφής και την έναρξη της συζήτησης στη Βουλή για τον προϋπολογισμό.
Σήμερα ο πρωθυπουργός θα ζητήσει από τους υπουργούς του να αγωνιστούν για να περάσουν οι μεταρρυθμίσεις. Το δίλημμα «αλλάζουμε ή βουλιάζουμε» ισχύει και γι' αυτούς. Να βάλουν «στην πάντα» επιφυλάξεις και διαφωνίες και να ενώσουν όλοι τις δυνάμεις τους στον κοινό σκοπό. Να πείσουν τους πολίτες ότι η κυβέρνηση τολμά και συγκρούεται με τα «ρετιρέ» του ευρύτερου δημόσιου τομέα, που εν πολλοίς δημιουργήθηκαν από τις πολιτικές του ΠΑΣΟΚ τις δεκαετίες του 1980 και του 1990.
Ο Γ. Παπανδρέου θα τονίσει πως αυτός είναι ο μόνος δρόμος για να κλείσει η χώρα τα θέματα που θίγει το μνημόνιο του δανεισμού, ώστε να εξασφαλίσει την τέταρτη δόση και την επιμήκυνση του χρόνου αποπληρωμής του δανείου των 110 δισ. ευρώ. Τα επείγοντα μέτρα περιλαμβάνουν:
Πλαφόν της τάξης των 50.000 ευρώ τον χρόνο στις αποδοχές των εργαζομένων στις ΔΕΚΟ.
Κατάργηση ή ενσωμάτωση στον μισθό των επιπλέον αμοιβών.
Περιορισμό των εκτός έδρας και των υπερωριών.
Περιορισμό των εργασιακών προνομίων.
Ισοσκελισμένους προϋπολογισμούς.
Αυστηρό έλεγχο των δαπανών, προμηθειών και λοιπών εξόδων.
Μείωση διοικητικού κόστους.
Θεσμοθέτηση στόχων παραγωγικότητας.
Επιχειρησιακές συμβάσεις.
Το πλεονάζον προσωπικό θα μεταταγεί σε θέσεις του Δημοσίου ή σε άλλες δημόσιες επιχειρήσεις.
Το τελευταίο θέμα έχει προκαλέσει έναν μικρό «εμφύλιο» μεταξύ υπουργών που διώχνουν προσωπικό και υπουργών που θα δεχθούν. Κατ' αρχάς, ο Γ. Παπακωνσταντίνου έχει καταστήσει σαφές πως από τις μετατάξεις εξαιρείται το υπουργείο Οικονομικών. Δεύτερον, η κυβέρνηση στον ΟΣΕ εφάρμοσε το μοντέλο της Ολυμπιακής, επιτρέποντας στους υπαλλήλους της τελευταίας να πάνε στους νέους τους «προορισμούς» με τις παλιές τους αποδοχές. Το θέμα αυτό, εφόσον γενικευθεί, θα δημιουργήσει και άλλες ταχύτητες στο ήδη πολυδαίδαλο μισθολογικά Δημόσιο.
«Πάμε να λύσουμε το πρόβλημα των ΔΕΚΟ και θα διαλύσουμε το κράτος», επισημαίνουν με αγωνία κυβερνητικά στελέχη με μακρά εμπειρία διοίκησης και αντίληψη του τι προσωπικό υπάρχει και στη μία περίπτωση και στην άλλη.
ΚΥΒΕΡΝΗΣΗ
Μήνυμα στα συνδικάτα
Κυβέρνηση και ΠΑΣΟΚ ετοιμάζονται και για το ξεκαθάρισμα των σχέσεών τους με τους συνδικαλιστές. «Εχω πει πολλές φορές και το έχω υπερασπιστεί χωρίς να φοβάμαι, ότι με τους συνδικαλιστές και το συνδικαλιστικό κίνημα δεν μπορούμε και δεν πρέπει να συγκυβερνήσουμε», δήλωσε χαρακτηριστικά ο Π. Μπεγλίτης. Στην ίδια κατεύθυνση κινήθηκε και ο κυβερνητικός εκπρόσωπος, ο οποίος επισήμανε τη βούληση και την αποφασιστικότητα της κυβέρνησης να συγκρουστεί ακόμη και με τον... «εαυτό» της. Λόγω της επίσκεψης του Ο. Ρεν, το υπουργικό θα συνεδριάσει στις 4.30 μ.μ.
Οδηγίες σε Παπακωνσταντίνου
Καμία εξαίρεση, το αυστηρό μήνυμα του πρωθυπουργού
Η «μάχη» για την περικοπή και τη διάσωση προνομίων θα συνεχιστεί και σήμερα. Οι υπουργοί θα αξιοποιήσουν το... ελεύθερο πρωινό, ελέω Ολι Ρεν, προκειμένου να πιέσουν το οικονομικό επιτελείο για τις ιδιαιτερότητες των εργαζομένων στις ΔΕΚΟ που ανήκουν στον τομέα ευθύνης τους.
Το Μέγαρο Μαξίμου, όμως, δεν θέλει να ακούει καν τη λέξη «εξαίρεση». Αλλωστε υπάρχουν υπουργοί που θεωρούν υψηλό ακόμη και το πλαφόν των 50.000 ευρώ τον χρόνο. «Μιλάμε για τα διπλάσια λεφτά από όσα παίρνει ένας δημόσιος υπάλληλος, ένας καθηγητής ή ένας δάσκαλος», επισημαίνουν όσοι κινούνται σε αυτό το μήκος κύματος.
Οι ανταγωνισμοί των υπουργών που έχουν ΔΕΚΟ με όσους δεν απολαμβάνουν αυτό το... προνόμιο ήταν η αιτία που ο πρωθυπουργός αποφάσισε την οριζόντια παρέμβαση σε όλες τις ΔΕΚΟ με τη νομοθετική πρωτοβουλία να δίνεται στον Γ. Παπακωνσταντίνου. Για την «προστασία» του ο πρωθυπουργός φρόντισε να συναντηθεί μαζί του δύο φορές τις τελευταίες δύο ημέρες και να δειπνήσει μαζί του το βράδυ της Τρίτης. Το μήνυμα του Γ. Παπανδρέου προς τον «τσάρο» της οικονομίας ήταν να μην υποχωρήσει, όποιος υπουργός κι αν του ζητήσει εξαιρέσεις.
Με την ευκαιρία ο πρωθυπουργός ζήτησε και είχε αναλυτική ενημέρωση για τα όσα έχουν λάβει χώρα στις συνεδριάσεις του Εκοφίν. «Πρέπει να είναι ενήμερος, γιατί η ώρα της τελικής διαπραγμάτευσης πλησιάζει», σημειώνουν οι επιτελείς του Μεγάρου Μαξίμου. Ο υπουργός Οικονομικών θα περάσει σήμερα από το υπουργικό συμβούλιο και την αλλαγή των συντελεστών του ΦΠΑ, των τελών ταξινόμησης κ.λπ., δηλαδή τις φορολογικές εκκρεμότητες που θα πρέπει να τεθούν σε ισχύ από την 1/1/2011.
ΠΗΓΗ: Έθνος
Ποιοι φόροι αλλάζουν το 2011
Ριζικές αλλαγές στη φορολογία αλλά και αναστολή του πόθεν έσχες για την αγορά πρώτης κατοικίας φέρνει το 2011. Οι αλλαγές θα περιλαμβάνονται στις διατάξεις του νομοσχεδίου «Επείγοντα μέτρα εφαρμογής προγράμματος στήριξης της ελληνικής οικονομίας» του υπουργείου Οικονομικών, το οποίο συζητείται σήμερα το απόγευμα στο υπουργικό συμβούλιο.
Ειδικότερα, σύμφωνα με πληροφορίες, το νομοσχέδιο θα περιέχει διατάξεις για την αύξηση του ΦΠΑ από το 11% στο 13%, τη μείωση του συντελεστή φορολόγησης των επιχειρήσεων, την αναβολή για έναν ακόμη χρόνο του νέου φόρου υπεραξίας στις μετοχές και την απαλλαγή από έλεγχο «πόθεν έσχες» της αγοράς πρώτης κατοικίας.
Επίσης στο νομοσχέδιο θα μπουν πιθανότατα και οι αναπροσαρμογές στη φορολογία του καπνού που θα οδηγήσουν σε νέες αυξήσεις στις τιμές των τσιγάρων. Εξάλλου, μέχρι αργά χθες το βράδυ αποτελούσε ερωτηματικό αν θα συμπεριληφθεί η διάταξη για τη μείωση των τελών ταξινόμησης κατά 50% και την αύξηση του ορίου εργοστασιακής τιμολογιακής αξίας, πάνω από το οποίο επιβάλλεται ο φόρος πολυτελείας.
Πιο αναλυτικά, οι αλλαγές στη φορολογία που θα επέλθουν από την 1η Ιανουαρίου του 2011 είναι οι ακόλουθες:
Στο μέτωπο του ΦΠΑ κύμα ανατιμήσεων σε δεκάδες προϊόντα και υπηρεσίες φέρνει η αύξηση του χαμηλού ΦΠΑ στο 13% από 11%.
Τα προϊόντα
Η νέα αύξηση επιβαρύνει τρόφιμα, χυμούς, εμφιαλωμένα νερά, αναψυκτικά, κόμιστρα ταξί, τιμολόγια ΔΕΗ, ΕΥΔΑΠ, φυσικό αέριο, υπηρεσίες υδραυλικών, ηλεκτρολόγων, ελαιοχρωματιστών κ.λπ. που αφορούν συντήρηση παλαιών κατοικιών, σερβιριζόμενα αγαθά (πλην αλκοόλ) σε καφενεία, εστιατόρια, ταβέρνες, παροχή υπηρεσιών από καλλιτέχνες, ιδιωτικές κλινικές και διαγνωστικά κέντρα.
Η αύξηση του χαμηλού συντελεστή στο 13% συμπαρασύρει ανοδικά τον μειωμένο συντελεστή που αυξάνεται από 5,5% σε 6,5%. Στον μειωμένο συντελεστή «μετακομίζουν» από την 1η Ιανουαρίου φάρμακα και διαμονή σε ξενοδοχεία, γεγονός που οδηγεί στη μείωση των τιμών τους.
Αμετάβλητος παραμένει ο υψηλός συντελεστής ΦΠΑ 23% που επιβάλλεται στα περισσότερα αγαθά (ένδυση, υπόδηση, αυτοκίνητα, καύσιμα, οινοπνευματώδη ποτά, έπιπλα, είδη οικιακής χρήσης, ηλεκτρικές και ηλεκτρονικές συσκευές, κοσμήματα, ακίνητα κ.ά.).
Στην αγορά κατοικίας χωρίς έλεγχο του «πόθεν έσχες» θα είναι για δύο χρόνια η αγορά ή ανέγερση πρώτης κατοικίας μέχρι 120 τετραγωνικά μέτρα και μέχρι ποσού 200.000 ευρώ. Το μέτρο εκτιμάται ότι θα αναθερμάνει την αγορά ακινήτων, όπου εντοπίζονται πάνω από 150.000 αδιάθετες νεόδμητες κατοικίες. Πιθανότατα το μέτρο θα ισχύσει αναδρομικά από τις 23 Απριλίου 2010.
Με το νομοσχέδιο μειώνεται από τη χρήση του 2011 ο συντελεστής φορολογίας των αδιανέμητων κερδών στο 20% από 24% που είναι σήμερα.
Αναβάλλεται για έναν ακόμη χρόνο ο νέος φόρος υπεραξίας στις μετοχές.
Επιπρόσθετα οι προωθούμενες αλλαγές στη φορολογία του καπνού θα έχουν ως αποτέλεσμα να σημειωθούν νέες αυξήσεις τιμών στα τσιγάρα κατά 0,10 με 0,20 ευρώ το πακέτο. Τέλος η μείωση του τέλους ταξινόμησης, όποτε κι αν θεσμοθετηθεί, θα φθάνει στο 50% για Ι.Χ. έως 2.000 κυβικά.
ΠΗΓΗ: Έθνος
Δώρο Χριστουγέννων - Ποιοι και πόσα (δεν) θα πάρουν.
Δώρον άδωρον θα είναι για εκατοντάδες χιλιάδες συνταξιούχους αλλά και δημόσιους υπαλλήλους και υπαλλήλους ΔΕΚΟ το δώρο Χριστουγέννων αφού για πρώτη φορά σε πολλούς δεν θα καταβληθεί καθόλου ή σε άλλους θα δοθεί με περικοπές.
Στους συνταξιούχους όλων των Ταμείων θα καταβληθεί επίδομα δώρου Χριστουγέννων ύψους 400 ευρώ εφόσον ο συνταξιούχος έχει υπερβεί το 60ό έτος της ηλικίας του και το συνολικό ποσό της μηνιαίας καταβαλλόμενης σύνταξης δεν υπερβαίνει τα 2.500 ευρώ. Επίδομα... παρηγοριάς πάντως θα δώσει η κυβέρνηση με την έκτακτη οικονομική ενίσχυση (από 100 έως 300 ευρώ) στους χαμηλοσυνταξιούχους ηλικίας 60 ετών και άνω όλων των ασφαλιστικών ταμείων, πλην του ΟΓΑ.
Συνταξιούχοι ιδιωτικού τομέα- ΙΚΑ- ΔΕΚΟ- τραπεζών
Oι διατάξεις του άρθρου 3 του Ν. 3845/6-5-2010 (ΦΕΚ 65 Α) και οι παρ. 9-15, οι οποίες ρυθμίζουν την καταβολή του επιδόματος αδείας και των επιδομάτων εορτών Χριστουγέννων και Πάσχα στους συνταξιούχους, καθώς και η με αρ. Φ80000/14254/1097/6-7-2010 κοινή υπουργική απόφαση προβλέπουν:
Επιδόματα εορτών Χριστουγέννων, Πάσχα και αδείαςΑυτά που προβλέπονται από οποιαδήποτε γενική ή ειδική διάταξη νόμου ή κανονιστική πράξη για τους συνταξιούχους και βοηθηματούχους των φορέων κύριας ασφάλισης αρμοδιότητος του υπουργείου Εργασίας και Κοινωνικής Ασφάλισης, καθορίζονται ως εξής:
το επίδομα εορτών Χριστουγέννων στα τετρακόσια (€400) ευρώ. το επίδομα εορτών Πάσχα στο ποσό των διακοσίων (€200) ευρώ και το επίδομα αδείας στο ποσό των διακοσίων (€200) ευρώ.
Τα ανωτέρω επιδόματα χορηγούνται υπό την προϋπόθεση ότι οι συνταξιούχοι έχουν συμπληρώσει το 60ό έτος της ηλικίας τους. Το προαναφερόμενο όριο ηλικίας θα πρέπει να έχει συμπληρωθεί μέχρι και την τελευταία ημέρα του μήνα χορήγησης των σχετικών επιδομάτων, δηλαδή μέχρι την 31η Αυγούστου, την 31η Ιανουαρίου και την 30ή Απριλίου (π.χ. για το επίδομα εορτών Πάσχα του έτους 2011).
Από τον ανωτέρω ηλικιακό περιορισμό εξαιρούνται:
οι συνταξιούχοι λόγω αναπηρίας οι συνταξιοδοτούμενοι βάσει των διατάξεων του Ν. 612/1977, καθώς και με όλες τις διατάξεις οι οποίες παραπέμπουν σε αυτές (άρθρο 40 παρ. 8 του Ν. 1902/1990, άρθρο 16 παρ. 3 του Ν. 2227/1994, άρθρο 2 παρ. 2 του Ν. 3075/2002, όπως ισχύει, άρθρο 5 παρ. 3 του Ν. 3232/2004, άρθρο 61 παρ. 4 του Ν. 3518/2006)
οι συνταξιοδοτούμενοι με το καθεστώς των βαρέων και ανθυγιεινών ή οικοδομικών επαγγελμάτων καθώς και με τις διατάξεις του άρθρου 32 του Ν. 2874/2000 (10.500 εκ των οποίων 7.500 βαρέα)
οι συνταξιοδοτούμενοι λόγω θανάτου σύζυγοι και γονείς τα συνταξιοδοτούμενα λόγω θανάτου τέκνα, εφόσον δεν έχουν υπερβεί το 18ο ή, εφόσον σπουδάζουν, το 24ο έτος της ηλικίας τους, καθώς και αυτά που έχουν κριθεί ανίκανα για κάθε βιοποριστικό επάγγελμα.
Τα εν λόγω επιδόματα θα καταβάλλονται και στους ασφαλισμένους και συνταξιούχους οι οποίοι λαμβάνουν το εξωιδρυματικό επίδομα.
Επισημαίνεται ότι στους συνταξιούχους δικαιούχους του επιδόματος κοινωνικής αλληλεγγύης (ΕΚΑΣ) δεν θα καταβληθεί ένα επιπλέον επίδομα ως δώρο Χριστουγέννων αλλά ούτε και μισό επίδομα ως δώρο Πάσχα και επίδομα αδείας.
Όσοι έχουν σύνταξη πάνω από € 2.500
Χορηγούνται στους συνταξιούχους των οποίων η καταβαλλόμενη κύρια σύνταξη, στην οποία συνυπολογίζονται οι προσαυξήσεις λόγω οικογενειακών βαρών, το επίδομα απόλυτης αναπηρίας καθώς και τα επιδόματα Χριστουγέννων, Πάσχα και αδείας, υπολογιζόμενη σε δωδεκάμηνη βάση, δεν υπερβαίνει μηνιαίως το ποσό των €2.500. Σε περίπτωση υπέρβασης, τα επιδόματα μειώνονται αναλόγως, έτσι ώστε το εξαγόμενο ποσό, στο οποίο συνυπολογίζονται και τα προαναφερόμενα επιδόματα, να μην υπερβαίνει το ανωτέρω όριο. Επισημαίνεται ότι στις περιπτώσεις που χορηγούνται περισσότερες της μίας συντάξεις, για την εξεύρεση του ορίου των €2.500
θα λαμβάνεται υπόψη μόνο το ποσό της μεγαλύτερης σύνταξης.
Το ΕΚΑΣ θα καταβληθεί στους δικαιούχους του ΙΚΑ στις 16 Δεκεμβρίου μαζί με το δώρο, την έκτακτη οικονομική ενίσχυση και τη σύνταξη του Ιανουαρίου
Συνταξιούχοι του Δημοσίου (Νόμος 3847/2010)
Τα επιδόματα εορτών Χριστουγέννων και Πάσχα και αδείας που προβλέπονται από οποιαδήποτε γενική ή ειδική διάταξη νόμου ή κανονιστική πράξη για τους συνταξιούχους και βοηθηματούχους του Δημοσίου γενικά χορηγούνται εφόσον ο δικαιούχος έχει υπερβεί το 60ό έτος της ηλικίας του και το συνολικό ποσό της μηνιαίας καταβαλλόμενης σύνταξης δεν υπερβαίνει τα δύο χιλιάδες πεντακόσια (€2.500) ευρώ, το ύψος τους δε καθορίζεται ως εξής:
Το επίδομα εορτών Χριστουγέννων, τετρακόσια (400) ευρώ Το επίδομα εορτών Πάσχα, διακόσια (€200) ευρώ Το επίδομα αδείας, διακόσια (€200) ευρώ Για τον προσδιορισμό του συνολικού ποσού της καταβαλλόμενης σύνταξης λαμβάνονται υπόψη το ποσό της μηνιαίας βασικής σύνταξης καθώς και τα συγκαταβαλλόμενα με αυτή ποσά του επιδόματος εξομάλυνσης του άρθρου 1 του Ν. 3670/2008 (ΦΕΚ 117/Α΄), του επιδόματος ανικανότητας και της προσωπικής και αμεταβίβαστης διαφοράς.
Από το παραπάνω όριο ηλικίας εξαιρούνται όσοι εξ ιδίου δικαιώματος δικαιούχοι λαμβάνουν πολεμική σύνταξη ή σύνταξη λόγω ανικανότητας ή συνταξιοδοτήθηκαν αναγκαστικά δυνάμει ειδικών διατάξεων ή αποστρατεύτηκαν με πρωτοβουλία της Υπηρεσίας ή λαμβάνουν σύνταξη με το καθεστώς των βαρέων και ανθυγιεινών επαγγελμάτων ή λαμβάνουν με τη σύνταξή τους επίδομα ανικανότητας με βάση τις διατάξεις του άρθρου 54 του π.δ. 169/2007, καθώς και οι δικαιούχοι εκ μεταβιβάσεως εφόσον οι τελευταίοι:
είναι δικαιούχοι λόγω θανάτου συζύγου ή δεν έχουν υπερβεί το 18ο έτος και, αν σπουδάζουν, το 24ο έτος της ηλικίας τους είναι ανίκανοι για άσκηση οποιουδήποτε επαγγέλματος σε ποσοστό μεγαλύτερο του 67%.
Αν καταβάλλονται στο ίδιο πρόσωπο δύο κύριες συντάξεις από το Δημόσιο ή από το Δημόσιο και ασφαλιστικό φορέα κύριας ασφάλισης, τα επιδόματα καταβάλλονται μόνο από τον φορέα που καταβάλλει τη μεγαλύτερη σύνταξη. Αν στη σύνταξη συντρέχουν περισσότεροι του ενός δικαιούχοι, το ποσό των επιδομάτων επιμερίζεται αναλόγως στα συνδικαιούχα πρόσωπα.
Έκτακτη οικονομική ενίσχυση
Από τις 16 Δεκεμβρίου (ΙΚΑ) και έως τις 31/12/2010 (ανάλογα με το πότε καταβάλλονται οι συντάξεις) θα καταβληθεί και η έκτακτη οικονομική ενίσχυση (από 100 έως 300 ευρώ) στους χαμηλοσυνταξιούχους ηλικίας 60 ετών και άνω όλων των ασφαλιστικών ταμείων, πλην του ΟΓΑ. Σημειώνεται ότι εντός του Δεκεμβρίου θα γίνει και η καταβολή του ΕΚΑΣ. Για την έκτακτη οικονομική ενίσχυση το συνολικό κόστος ανέρχεται στα 98 εκατ. ευρώ. Η σχετική τροπολογία κατατέθηκε στη Βουλή.
Από το όριο ηλικίας των 60 ετών εξαιρούνται όσοι εξ ιδίου δικαιώματος λαμβάνουν σύνταξη λόγω αναπηρίας καθώς και οι δικαιούχοι εκ μεταβιβάσεως, εφόσον οι τελευταίοι: είναι δικαιούχοι λόγω θανάτου συζύγου, δεν έχουν υπερβεί το 18ο έτος ή, αν σπουδάζουν, το 24ο έτος της ηλικίας τους, είναι ανίκανοι για άσκηση οποιουδήποτε βιοποριστικού επαγγέλματος σε ποσοστό μεγαλύτερο του 67%.
Όπως προβλέπεται στην ίδια τροπολογία, αυτή η έκτακτη οικονομική ενίσχυση είναι αφορολόγητη, δεν υπόκειται σε οποιαδήποτε κράτηση, δεν κατάσχεται ούτε συμψηφίζεται με ήδη βεβαιωμένα χρέη προς το Δημόσιο ή πιστωτικά ιδρύματα και δεν υπολογίζεται στα εισοδηματικά κριτήρια του ΕΚΑΣ ή οποιασδήποτε άλλης παροχής κοινωνικού ή προνοιακού χαρακτήρα. Διευκρινίζεται ότι κάθε δικαιούχος λαμβάνει μια έκτακτη οικονομική ενίσχυση από μία μόνο πηγή. Για την καταβολή της έκτακτης οικονομικής ενίσχυσης στους δικαιούχους αρμόδιοι ειναι οι ασφαλιστικοί φορείς, συμπεριλαμβανομένου και του Δημοσίου, που καταβάλλουν την κύρια σύνταξη. Το επίδομα δικαιούνται και κατηγορίες κάτω των 60 ετών, όπως χήρες που συνταξιοδοτούνται λόγω του θανάτου του συζύγου, τέκνα έως 18 και έως 24 ετών που σπουδάζουν και λαμβάνουν τη σύνταξη του θανόντος πατέρα και συνταξιούχοι με αναπηρία 67% και άνω. Το επίδομα αυτό δεν μπορεί να κατασχεθεί για χρέη προς το Δημόσιο ή πιστωτικά ιδρύματα.
Με άλλη τροπολογία δεν θίγεται το δώρο Χριστουγέννων στο εξωιδρυματικό επίδομα που παίρνουν οι συνταξιούχοι και στο επίδομα απόλυτης αναπηρίας, με το οποίο προσαυξάνεται η σύνταξη τυφλών συνταξιούχων. Οσον αφορά το δώρο Πάσχα και το επίδομα αδείας στην ίδια κατηγορία, θα καταβάλλεται το ήμισυ του μηνιαία καταβαλλομένου επιδόματος αναπηρίας ή του εξωιδρυματικού επιδόματος αντίστοιχα.
Δημόσιοι υπάλληλοι
Ο 13ος και ο 14ος μισθός περιορίζονται δραστικά και διαμορφώνονται οριζόντια στα €500 ο καθένας ή στα €1.000 συνολικά (€250 δώρο Πάσχα, €250 επίδομα αδείας και €500 δώρο Χριστουγέννων). Κόβονται, δε, εντελώς για τους δημόσιους υπαλλήλους με μεικτές αποδοχές άνω των €3.000 τον μήνα.
Ειδικότερα- σύμφωνα με τις διατάξεις του άρθρου τρίτου του Νόμου 3845/2010 (ΦΕΚ 65 Α), «Μέτρα για την εφαρμογή του μηχανισμού στήριξης της ελληνικής οικονομίας από τα κράτη-μέλη της ζώνης του ευρώ και το Διεθνές Νομισματικό Ταμείο», και του άρθρου 41 του Νόμου 3844/2010 (ΦΕΚ 63 Α΄), «Προσαρμογή της ελληνικής νομοθεσίας στην Οδηγία 2006/123 του Ευρωπαϊκού Κοινοβουλίου και του συμβουλίου σχετικά με τις υπηρεσίες στην εσωτερική αγορά», και άλλες διατάξειςτα επιδόματα Χριστουγέννων, Πάσχα και αδείας που προβλέπονται από οποιαδήποτε γενική ή ειδική διάταξη ή ρήτρα ή όρο συλλογικής σύμβασης εργασίας, διαιτητική απόφαση ή με ατομική σύμβαση εργασίας ή συμφωνία, για λειτουργούς, υπαλλήλους και μισθωτούς καθορίζονται ως εξής: το επίδομα εορτών Χριστουγέννων σε πεντακόσια (€500) ευρώ το επίδομα εορτών Πάσχα σε διακόσια πενήντα (€250) ευρώ το επίδομα αδείας σε διακόσια πενήντα (€250) ευρώ.
Τα επιδόματα του προηγούμενου εδαφίου καταβάλλονται στο ακέραιο, εφόσον οι πάσης φύσεως τακτικές αποδοχές, επιδόματα, αποζημιώσεις και αμοιβές (πλην υπερωριών και αποζημιώσεων από συμμετοχή σε συλλογικά όργανα), συμπεριλαμβανομένων και των επιδομάτων του προηγούμενου εδαφίου, δεν υπερβαίνουν κατά μήνα, υπολογιζόμενες σε δωδεκάμηνη βάση, το ποσό των τριών χιλιάδων (€3.000) ευρώ μεικτά.
Το δώρο στον ιδιωτικό τομέα
Από την ισχύουσα νομοθεσία όλοι οι μισθωτοί που απασχολούνται στον ιδιωτικό τομέα με σχέση εξαρτημένης εργασίας, σύμβαση αορίστου ή ορισμένου χρόνου σε οποιονδήποτε εργοδότη δικαιούνται δώρα εορτών. Για τον υπολογισμό του ποσού των δώρων λαμβάνεται υπόψη ο τρόπος αμοιβής των μισθωτών, δηλαδή αν αμείβονται με ημερομίσθιο ή με μισθό
Η χρονική περίοδος που υπολογίζεται το δώρο Χριστουγέννων αρχίζει από την 1η Μαΐου μέχρι και την 31η Δεκεμβρίου κάθε έτους. Ετσι, οι εργαζόμενοι που η σχέση εργασίας τους με τον εργοδότη είχε διάρκεια χωρίς διακοπή όλη τη χρονική περίοδο που αναφέραμε, δηλαδή από 1ης Μαΐου μέχρι 31ης Δεκεμβρίου κάθε έτους, δικαιούνται ολόκληρο το δώρο, που είναι ίσο με έναν (1) μηνιαίο μισθό για τους αμειβόμενους με μισθό και με 25 ημερομίσθια για τους αμειβόμενους με ημερομίσθιο. Οσοι όμως από τους παραπάνω μισθωτούς τους, που η σχέση τους με τον εργοδότη δεν διήρκεσε ολόκληρο το χρονικό διάστημα που αναφέραμε, είτε γιατί αποχώρησαν οικειοθελώς από την εργασία τους είτε γιατί απολύθηκαν, δικαιούνται να λάβουν τμήμα δώρου ανάλογο με τη χρονική διάρκεια της εργασιακής τους σχέσης. Σε αυτήν τη περίπτωση το δώρο Χριστουγέννων θα το υπολογίσουν ως εξής: 2/25 του μηνιαίου μισθού ή 2ημερομίσθια- ανάλογα με το πώς αμείβονται- για κάθε 19 ημερολογιακές ημέρες διάρκειας της εργασιακής σχέσης. Ακόμα και οι μισθωτοί που εργάστηκαν χρονικό διάστημα μικρότερο των 19 ημερών δικαιούνται ανάλογο κλάσμα του δώρου.
Το δώρο Χριστουγέννων, που πρέπει να καταβληθεί μέχρι την 21η Δεκεμβρίου κάθε έτους, υπόκειται σε εισφορές υπέρ ΙΚΑ, Φόρου Μισθωτών Υπηρεσιών. Νοείται βέβαια ότι ο εργοδότης μπορεί να καταβάλει το δώρο και νωρίτερα από την παραπάνω ημερομηνία. Τα δώρα εορτών σε καμία περίπτωση δεν επιτρέπεται να καταβληθούν σε είδος, αλλά μόνο σε χρήμα.
Χρόνοι που συνυπολογίζονται στο δώρο των Χριστουγέννων
Να επισημάνουμε, ωστόσο, ότι δεν αφαιρείται αλλά λαμβάνεται υπόψη για τον υπολογισμό του δώρου Χριστουγέννων ο χρόνος υποχρεωτικής αποχής από την εργασία των γυναικών πριν και μετά τον τοκετό (8 εβδομάδες πριν το τοκετό και 9 μετά τον τοκετό).
Το χρονικό διάστημα κατά το οποίο εργαζόμενος σπουδαστής έλαβε άδεια προκειμένου να συμμετάσχει σε εξετάσεις, τη σπουδαστική άδεια.
Ο χρόνος άδειας λουτροθεραπείας, εφόσον υπάρχει γνωμάτευση από ασφαλιστικό οργανισμό.
Σε περίπτωση ασθενείας αφαιρούνται μόνο οι ημέρες που έλαβε επίδομα ασθενείας από τον ασφαλιστικό φορέα. Δεν αφαιρούνται τα τριήμερα. Παράδειγμα: Αν ένας μισθωτός απουσίασε από την εργασία του λόγω ασθενείας 60 μέρες και πήρε επίδομα ασθενείας από το ασφαλιστικό του ταμείο μόνο για 40 ημέρες, θα αφαιρεθούν από το χρονικό διάστημα της εργασιακής σχέσης μόνο οι 40 ημέρες για τις οποίες επιδοτήθηκε και όχι οι 60.
Χρόνοι που δεν συνυπολογίζονται στο δώρο Χριστουγέννων
Δεν υπολογίζονται οι μέρες κατά τις οποίες ο μισθωτός απείχε από την εργασία του αδικαιολόγητα ή λόγω άδειας χωρίς αποδοχές.

Δεν λαμβάνεται υπόψη για τον υπολογισμό δώρων εορτών το διάστημα της απουσίας των εργαζομένων για συνδικαλιστική δραστηριότητα, δηλαδή ο χρόνος της συνδικαλιστικής άδειας.
Σχετικά με την απεργία, η δικαστηριακή νομολογία δέχεται ότι οι ημέρες της απεργίας δεν υπολογίζονται στον χρόνο διάρκειας της εργασιακής σχέσης, γιατί η αποχή του μισθωτού οφείλεται σε δική του θέληση και δεν μπορεί επομένως να χαρακτηριστεί σαν δικαιολογημένη απουσία. Το ίδιο ισχύει και με τις στάσεις εργασίας.
Πώς υπολογίζεται το δώρο Χριστουγέννων
Βάση για τον υπολογισμό του δώρου αποτελούν οι καταβαλλόμενες αποδοχές που πραγματικά καταβάλλονται στους μισθωτούς κατά την 10η Δεκεμβρίου. Σε περίπτωση που η εργασιακή σχέση έχει λυθεί πριν από τις παραπάνω ημερομηνίες, το δώρο Χριστουγέννων υπολογίζεται με βάση τις αποδοχές που καταβάλλονταν την ημέρα που λύθηκε η εργασιακή σχέση. Σαν καταβαλλόμενος μισθός ή ημερομίσθιο είναι το σύνολο των τακτικών αποδοχών. Στην έννοια των τακτικών αποδοχών περιλαμβάνονται ο μισθός ή το ημερομίσθιο, καθώς και κάθε άλλη παροχή (είτε σε χρήμα είτε σε είδος, όπως τροφή, κατοικία κ.λπ.) εφόσον καταβάλλεται από τον εργοδότη σαν αντάλλαγμα της παρεχόμενης από τον μισθωτό εργασίας τακτικά, κάθε μήνα, ή κατ΄ επανάληψη, περιοδικά, κατά ορισμένα διαστήματα του χρόνου.
Το επίδομα αδείας. Για τον υπολογισμό στο δώρο της αναλογίας του επιδόματος αδείας πολλαπλασιάζουμε το συνολικό ποσό του δώρου που δικαιούται ο μισθωτός επί τον συντελεστή 0,041666. Στο σημείο αυτό θα πρέπει να προσέξουν οι εργαζόμενοι ότι στις τακτικές αποδοχές των μισθωτών, βάσει των οποίων υπολογίζεται το δώρο Χριστουγέννων, συμπεριλαμβάνεται και το επίδομα αδείας. Συνεπώς το δώρο θα πρέπει να υπολογισθεί προσαυξημένο με την αναλογία του συντελεστή επιδόματος αδείας που είναι 0,041666.
Παράδειγμα: Εργαζόμενος με δώρο Χριστουγέννων 900 ευρώ (μεικτό μισθό) με την προσαύξηση του συντελεστή αδείας θα πρέπει να πάρει 938 ευρώ.
Η αμοιβή για εργασία την Κυριακή και σε εξαιρέσιμες γιορτές ή σε νυκτερινές ώρες, εφόσον η απασχόληση είναι τακτική και μόνιμη.
Η αξία του χορηγούμενου γάλακτος ημερησίως.
Η πρόσθετη αμοιβή που δίνεται από τον εργοδότη οικειοθελώς για μεγαλύτερη παραγωγική απόδοση (πριμ), όταν επαναλαμβάνεται για μεγάλο χρονικό διάστημα και σε τακτά χρονικά διαστήματα.
Τα φιλοδωρήματα που δίνονται στους μισθωτούς από τρίτους. Τα οδοιπορικά έξοδα, όταν δεν εξαρτώνται από την πραγματοποίηση υπηρεσιακών μετακινήσεων, δεν υπόκεινται σε απόδοση λογαριασμού και δεν διακόπτονται κατά τη διάρκεια ασθένειας ή άδειας.
Η αμοιβή της νόμιμης υπερωρίας, εφόσον παρέχεται τακτικά.
Η αμοιβή της υπερεργασίας, εφόσον η εργασία αυτή πραγματοποιείται τακτικά.
Η αμοιβή από προμήθειες. Το επίδομα μη απουσίας (τακτικότητας).
Το επίδομα κατοικίας. Το επίδομα ισολογισμού, εφόσον καταβάλλεται τακτικά κάθε χρόνο. Δεν συμπεριλαμβάνεται στις τακτικές αποδοχές το πριμ παραγωγικότητας, το οποίο χορηγείται με την προϋπόθεση της επίτευξης ορισμένου σκοπού και με την επιφύλαξη της περικοπής του οποτεδήποτε.
(Σ.σ. Τα παραπάνω στοιχεία προέρχονται από το ΚΕΠΕΑ-ΓΣΕΕ)
Επίδομα κοινωνικής αλληλεγγύης
Παγωμένο για τρίτη χρονιά θα είναι το Επίδομα Κοινωνικής Αλληλεγγύης Συνταξιούχων, το οποίο θα καταβληθεί (στις 16.12 στο ΙΚΑ)και για όσους συνταξιοδοτήθηκαν το 2010. Τα ποσά του ΕΚΑΣ θα είναι ίσα με εκείνα που καταβάλλονται σήμερα στους συνταξιούχους και θα χορηγηθούν στους δικαιούχους μαζί με τα τυχόν αναδρομικά (από 1/1/2010 και μετά). Επισημαίνεται ότι τα εισοδηματικά κριτήρια για τη χορήγηση του ΕΚΑΣ έτους 2010 είναι αυξημένα κατά 4% σε σχέση με τα μέχρι τώρα εισοδηματικά κριτήρια. Τα εισοδήματα που αναφέρονται στα κριτήρια αυτά είναι εισοδήματα που αποκτήθηκαν το 2008 και περιλαμβάνονται στη φορολογική δήλωση του 2009. Δικαιούχοι του ΕΚΑΣ θα καταστούν και όσοι από τους συνταξιούχους έχουν συνταξιοδοτηθεί και πριν από το 2010 και πληρούν τα νέα εισοδηματικά κριτήρια, ενώ θα διακοπεί η χορήγηση του ΕΚΑΣ σε όσους υπερβαίνουν τα κριτήρια αυτά, όπως συμβαίνει κάθε χρόνο.
Σύμφωνα με τις εκτιμήσεις του υπουργείου Εργασίας, ο τελικός αριθμός των δικαιούχων μετά τις αναπροσαρμογές θα αυξηθεί κατά περίπου 8.000 άτομα. Ειδικότερα, η σχετική υπουργική απόφαση προβλέπει ότι τα ποσά που αναφέρονται στα εισοδηματικά κριτήρια αναπροσαρμόζονται για το 2010 ως ακολούθως:
Το συνολικό καθαρό ετήσιο εισόδημα από συντάξεις (κύριες, επικουρικές και βοηθήματα), μισθούς, ημερομίσθια και λοιπά επιδόματα, που χορηγήθηκαν σε μισθωτό, να μην υπερβαίνει το ποσό των οκτώ χιλιάδων τριακοσίων πενήντα τριών ευρώ και τριάντα οκτώ λεπτών (€8.353,38).
Το συνολικό ετήσιο ατομικό φορολογητέο εισόδημα του συνταξιούχου να μην υπερβαίνει το ποσό των εννέα χιλιάδων επτακοσίων σαράντα πέντε ευρώ και εξήντα δύο λεπτών (€9.745,62). Το συνολικό ετήσιο οικογενειακό φορολογητέο εισόδημα να μην υπερβαίνει το ποσό των δεκαπέντε χιλιάδων εκατόν εξήντα πέντε ευρώ και τριάντα εννέα λεπτών (€15.165,39).
Προσοχή
Τα παραπάνω ποσά αφορούν εισοδήματα που δηλώθηκαν με τη δήλωση φορολογίας εισοδήματος οικονομικού έτους 2009 και αφορούν εισοδήματα του έτους 2008. Εξάλλου- σύμφωνα με την ίδια υπουργική απόφαση- τα ποσά εισοδήματος για τη χορήγηση του ποσού του ΕΚΑΣ αναπροσαρμόζονται ως ακολούθως: Για συνολικά ποσά εισοδήματος από συντάξεις (κύριες και επικουρικές), μισθούς, ημερομίσθια και λοιπά επιδόματα μέχρι και επτά χιλιάδες εξακόσια επτά ευρώ και πενήντα τέσσερα λεπτά (€7.607,54) καταβάλλεται επίδομα ύψους διακοσίων τριάντα ευρώ (€230,00) κατά μήνα. Για συνολικά ποσά εισοδήματος από επτά χιλιάδες εξακόσια επτά ευρώ και πενήντα πέντε λεπτά (€7.607,55) μέχρι του ποσού των οκτώ χιλιάδων τριακοσίων πενήντα τριών ευρώ και τριάντα οκτώ λεπτών (€8.353,38) καταβάλλεται ποσό μηνιαίου επιδόματος σύμφωνα με τα παρακάτω: Για ποσό εισοδήματος από €7.607,55 μέχρι €7.905,91, το ποσό ΕΚΑΣ θα είναι €172,50. Για ποσό εισοδήματος από €7.905,92 μέχρι €8.104,76, το ποσό ΕΚΑΣ θα είναι €115,00.
Για ποσό εισοδήματος από €8.104,77 μέχρι €8.353,38, το ΕΚΑΣ θα είναι €57,50.
Η συνολική επιβάρυνση του κρατικού προϋπολογισμού με την καταβολή του φετινού ΕΚΑΣ θα είναι €1,05 δισ.
ΠΗΓΗ: Τα Νέα

Πέμπτη 9 Δεκεμβρίου 2010

"Θησαυρός" 20 δισ. ευρώ στη Β. Ελλάδα
Βεβαιωμένα αποθέματα μετάλλων, με αξία άνω των 20 δισεκατομμυρίων ευρώ σε σημερινές τιμές, και δυναμικά κοιτάσματα που μπορούν να πολλαπλασιάσουν αυτό το οικονομικό μέγεθος, καθιστούν τη Βόρεια Ελλάδα ως μια από τις πλουσιότερες σε ορυκτό πλούτο περιφέρειες της Ευρώπης. Η ορθολογική εκμετάλλευση αυτού του φυσικού πλούτου μπορεί να αναζωογονήσει περιοχές υποβαθμισμένες, αλλά πλούσιες σε κοιτάσματα χρυσού και άλλων μετάλλων, όπως η Θράκη και η Βόρεια Χαλκιδική, αλλά και να συμβάλει συνολικά στην προσπάθεια για επαναφορά της οικονομίας σε τροχιά ανάπτυξης.
«Δεν έχουμε την πολυτέλεια να αφήσουμε ανεκμετάλλευτο αυτόν τον πλούτο, ιδιαίτερα στην παρούσα οικονομική συγκυρία. Δεν υπάρχει δικαιολογία για νέες καθυστερήσεις», τονίζει χαρακτηριστικά στο «Έθνος» ο αναπληρωτής καθηγητής του Πανεπιστημίου Αθηνών, γενικός διευθυντής του Ινστιτούτου Γεωλογικών και Μεταλλευτικών Ερευνών (ΙΓΜΕ), κ. Παπαβασιλείου.
Το ΙΓΜΕ έχει «χαρτογραφήσει» όλα τα κοιτάσματα των Μη Ενεργειακών Μεταλλικών Ορυκτών (ΜΕΜΟ) στη Μακεδονία και τη Θράκη, επισημαίνει στον χάρτη εκείνα που είναι άμεσα εκμεταλλεύσιμα και άλλα που απαιτούν περαιτέρω έρευνα για τη βιώσιμη εξόρυξή τους, ενώ σημειώνει και νέες περιοχές κοιτασματολογικού ενδιαφέροντος.
Σύμφωνα με τον οικονομικό γεωλόγο, διευθυντή Κ. Μακεδονίας του ΙΓΜΕ, Ν.Αρβανιτίδη, που έχει κάνει την επεξεργασία, αξιοποιείται σήμερα ένα πολύ μικρό μέρος των βεβαιωμένων αποθεμάτων χρυσού, αργύρου, χαλκού, μολύβδου, ψευδαργύρου, νικελίου και άλλων μετάλλων στη Β. Ελλάδα, η αξία των οποίων ξεπερνά τα 20 δις ευρώ,
«Είναι μια σημαντική πλουτοπαραγωγική πηγή, η αξιοποίηση της οποίας μπορεί να δημιουργήσει συνθήκες αναπτυξιακής ανάτασης της χώρας, συμβάλλοντας τόσο στην περιφερειακή ανάπτυξη, όσο και στην εθνική οικονομία γενικότερα», επισημαίνει ο κ. Αρβανιτίδης, προσθέτοντας παράλληλα πως σε μια τέτοια κατεύθυνση προτρέπει τις χώρες μέλη της και η Ε.Ε., η οποία εξαρτάται κατά 70% από την εισαγωγή ορυκτών πρώτων υλών από τρίτες χώρες.
ΑΠΟΘΕΜΑΤΑ ΚΥΡΙΟΤΕΡΩΝ ΜΕΤΑΛΛΩΝ ΑΝΑ ΠΕΡΙΟΧΗ
Ο κ. Αρβανιτίδης έχει χωρίσει τη Β. Ελλάδα σε τρεις γεωγραφικές ζώνες ?Δυτική Μακεδονία, Κεντρική-Ανατολική Μακεδονία, Θράκη- και παραθέτει αναλυτικά τους τύπους των προς εκμετάλλευση μετάλλων, τις περιοχές όπου εντοπίζονται, καθώς και τα δυναμικά αποθέματα που παρουσιάζουν ενδιαφέρον.
Δυτική Μακεδονία: Μεταλλικές Ορυκτές Πρώτες Ύλες νικελίου, χρωμίου και λευκολίθου, που συνδέονται με μεταλλογενετικά με υπερβασικά μαγματικά πετρώματα σε γεωτεκτονικό περιβάλλον ωκεάνιου φλοιού. Στο ενεργό μεταλλείο της Καστοριάς, υπάρχουν βεβαιωμένα αποθέματα 6,5 εκατομμυρίων τόνων με 1,30% νικέλιο. Στο Βούρινο Κοζάνης, όπου έχουν εξορυχτεί 2,6 εκατομμύρια τόνοι χρωμίτη από το 1936 ως το 1990, υπάρχουν διαθέσιμα αποθέματα άλλων 3 εκατομμυρίων τόνων με ανάλογα χαρακτηριστικά, ενώ στο Ξερολίβαδο Γρεβενών έχουν εντοπιστεί άλλο ένα εκατομμύριο τόνοι
Κεντρική-Ανατολική Μακεδονία: Μικτά θειούχα ορυκτά βασικών (μόλυβδος, ψευδάργυρος) και πολύτιμων μετάλλων (χρυσός, άργυρος), μαζί με θειούχα ορυκτά του χαλκού.
Στα πολυμεταλλικά μικτά θειούχα κοιτάσματα της Ολυμπιάδας Χαλκιδικής το απόθεμα χρυσού υπολογίζεται σε περίπου 115 τόνους και στο αντίστοιχο κοίτασμα του Στρατωνίου στους 9 τόνους. Πορφυρικός χρυσός με δυνατά αποθέματα 161 τόνων υπάρχει στο κοίτασμα των Σκουριών.
Αντίστοιχα, υπάρχουν 430 τόνοι αργύρου στο Στρατώνι και άλλοι 1.667 τόνοι στην Ολυμπιάδα.
Θράκη: Επιθερμικά συστήματα χρυσού που συνδέονται μεταλλογενετικά με ηφαιστειακά πετρώματα και σχετικούς ηφαιστεοιζηματογενείς σχηματισμούς (γεωτεκτονικό περιβάλλον νησιωτικού μαγματισμού).
Βεβαιωμένα αποθέματα 23,7 τόνων επιθερμικού χρυσού υπάρχει στις Σάπες Ροδόπης (στα μεταλλοφόρα σώματα Οχιάς και Αγ.Δημητρίου), και 54 τόνοι στο Πέραμα του Έβρου. Αντίστοιχα, έχουν εντοπιστεί και 109,8 τόνοι αργύρου (96 στο Πέραμα και 13,8 στις Σάπες).
ΧΡΥΣΟΣ
Το σύνολο των εκμεταλλεύσιμων αποθεμάτων χρυσού στη Βόρεια Χαλκιδική και στη Θράκη υπολογίζεται σε 12,16 εκατομμύρια ουγκιές ή 382 τόνους, που με τις σημερινές τιμές του χρυσού ξεπερνούν σε αξία τα 16 δις δολάρια. Από αυτά, 143 τόνοι είναι πολυμεταλλικός (χρυσός μαζί με άλλα μέταλλα όπως άργυρο, μόλυβδο και ψευδάργυρο), 161 πορφυρικός (χρυσός με χαλκό) και 78 τόνοι επιθερμικός (μόνο χρυσός).
Το ΙΓΜΕ εντοπίζει και νέες περιοχές με χρυσό στη Β.Ελλάδα, που απαιτούν συστηματικότερη έρευνα για τη βιωσιμότητα ενός σχεδίου για τη βιώσιμη εκμετάλλευσή του. Μεταξύ αυτών:
-η ζώνη λειμωνιτικών εμφανίσεων χρυσού (σε οξειδωμένα μεταλλεύματα) στον ορεινό όγκο Αγκίστρου, Βροντούς, Μενοικίου στους νομούς Σερρών και Δράμας,
-τα πορφυρικά συστήματα χαλκού-χρυσού της ευρύτερης περιοχής Ποντοκερασιάς, Γερακαριού, Βάθης, Μυλοχωρίου, Δροσάτου του νομού Κιλκίς,
-η δυναμική πολυμεταλλική παρουσία μικτής θειούχου μεταλλοφορίας στη ζώνη Φαρασινού, Συκίδων στη Δράμα και
-νέοι στόχοι εντοπισμού επιθερμικού χρυσού σε μεταλλοφόρες δομές των περιοχών Κίρκης και πεύκων στον Έβρο.
ΔΙΑΒΟΥΛΕΥΣΗ ΓΙΑ ΤΗ Β.ΧΑΛΚΙΔΙΚΗ
Η Βορειοανατολική Χαλκιδική, που χαρακτηρίζεται από το ΙΓΜΕ ως «πλουτοπαραγωγική δεξαμενή» μετάλλων, ενδέχεται να αποτελέσει το μοντέλο ανάπτυξης και για τις υπόλοιπες μεταλλοφόρες περιοχές.
Στα τέλη Νοεμβρίου ξεκίνησε στον Πολύγυρο η διαδικασία της δημόσιας διαβούλευσης για την επένδυση της εταιρείας «Ελληνικός Χρυσός», η οποία στοχεύει στην αξιοποίηση των κοιτασμάτων χαλκού, μολύβδου, ψευδαργύρου, χρυσού, αργύρου της περιοχής.
ΠΗΓΗ: Τα Νέα
Προθεσμιακές καταθέσεις με επιτόκιο ως 10%
Υψηλά επιτόκια στις καταθέσεις προθεσμίας, που φτάνουν ακόμα και στο 10%, προσφέρουν οι τράπεζες.
Με ...δέλεαρ τις υψηλές αποδόσεις οι τράπεζες προσπαθούν να ενδυναμώσουν το κομμάτι των καταθέσεων, που επλήγει τους πρώτους μήνες του χρόνου -πριν από την υπογραφή του Μνημονίου- καθώς οι καταθέτες απέσυραν περί τα 25δισ ευρώ. Μάλιστα όπως δηλώνουν τα τραπεζικά στελέχη τα επίπεδα των επιτοκίων στους προθεσμιακούς λογαριασμούς είναι ιδιαίτερα υψηλά σε σχέση με τις υπόλοιπες χώρες της ευρωζώνης. Ωστόσο αυτό θεωρείται απαραίτητο, αφενός στην προσπάθεια να ανακόψουν το κύμα φυγής καταθέσεων, αλλά και για να διατηρούν σε αποδεκτά επίπεδα τον δείκτη δανείων προς καταθέσεις.
Σήμερα το μέσο επιτόκιο στις καταθέσεις προθεσμίας, διαμορφώνεται στα επίπεδα του 4% με 4,5%, ενώ υπάρχουν και ακόμα δελεαστικότερες προσφορές που κλιμακώνονται μήνα με το μήνα και φτάνουν στο 10%.
Συγκεκριμένα:
Το Ταμείο Παρακαταθηκών και Δανείων που αποτελεί κατά κάποιο τρόπο το «βαρόμετρο» της αγοράς προσφέρει επιτόκιο στους λογαριασμούς προθεσμίας στο 4,35% (12μηνη κατάθεση για ποσά από 5.000 ευρώ).
Η Millennium Bank για την επέτειο των 10 χρόνων της προσφέρει επιτόκιο που φτάνει στο 10% στην 10μηνη προθεσμιακή της κατάθεση. Συγκεκριμένα για ποσό 10.000 ευρώ το επιτόκιο τους 9 μήνες είναι 3,75% και τον τελευταίο μήνα 10% με τελική απόδοση 3,95%.
Η Τράπεζα Πειραιώς, στον λογαριασμό προθεσμίας «Με το Παραπάνω» στην προθεσμιακή κατάθεση 3 ετών, προσφέρει επιτόκιο 3% τον πρώτο χρόνο, 4% τον δεύτερο χρόνο και 5% τον τρίτο χρόνο (για ποσά από 30.000 ευρώ). Ενώ στον λογαριασμό της winbank direct προσφέρει επιτόκια προθεσμίας 4,25%. Παράλληλα η τράπεζα κληρώνει κάθε χρόνο 1εκ ευρώ.
Η Eurobank στον προθεσμιακό λογαριασμό Step Up, προσφέρει επιτόκιο -στα επίπεδα του 3% με 4%- που αυξάνεται μήνα με μήνα.
Η Τράπεζα Κύπρου στην κατάθεση προθεσμίας 3 Plus 3 (δύο συνεχόμενα τρίμηνα) προσφέρει επιτόκιο 1,5% το πρώτο τρίμηνο και 4,5% το δεύτερο τρίμηνο.
Η Alpha Bank στην ετήσια προθεσμιακή κατάθεση Alpha Μηνιαία Πρόοδος (ποσό 30.000 ευρώ), το επιτόκιο ξεκινά από το 2,7% και φτάνει μέχρι 3,5%.
Η Αγροτική Τράπεζα προσφέρει την κατάθεση προθεσμίας «αυξάνω» με επιτόκιο που αυξάνεται κάθε μήνα, όπως και την προθεσμιακή κατάθεση «ΑΤΕ Διπλασιάζω» με επιτόκιο που ξεκινά από το 1,85% και φτάνει μέχρι το 3,7% (για ποσά από 10.000 ευρώ).
Η Attica Bank, στην 12μηνη κατάθεση Attica plus, προσφέρει επιτόκιο μέχρι 4,53% για ποσά από 20.000 ευρώ .
Η Γενική Τράπεζα στον λογαριασμό Extra αποταμίευση προσφέρει επιτόκιο 5% (με την προϋπόθεση ότι θα γίνεται μία κίνηση το μήνα).
Το Ταχυδρομικό Ταμιευτήριο, στον λογαριασμό προθεσμίας «Ανεβαίνω» με διάρκεια 15 μήνες και για ποσά 50.000 ευρώ, προσφέρει επιτόκιο που ξεκινά από το 1,4% και κορυφώνεται στο 6%.
Στην Εθνική Τράπεζα το ύψος των επιτοκίων στους προθεσμιακούς λογαριασμούς, διαμορφώνεται ανάλογα με το ποσό και τη διάρκεια της κατάθεσης. Για ποσά από 330.000 ευρώ είναι διαπραγματεύσιμο.
Ο λογαριασμός προθεσμίας 12 μηνών Marfin Egnatia Bank, έχει επιτόκιο 3,75%
Επιτόκιο που σταδιακά αυξάνεται στο 5% προσφέρει η Εμπορική Τράπεζα στον λογαριασμό προθεσμίας Υπερέχω, διάρκειας 12, 18 ή 24 μηνών για ποσά από 50.000 ευρώ.
Η FBBank στον προθεσμιακό λογαριασμό 6Χ3 διάρκειας έξι τριμήνων, προσφέρει επιτόκιο 4,5% στο πρώτο, δεύτερο και τρίτο τρίμηνο, το οποίο αυξάνεται στο 5% το τέταρτο 3μηνο, στο 5,5% στο πέμπτο τρίμηνο και στο 6% το έκτο τρίμηνο.
Η Proton Bank στην προθεσμιακή κατάθεση anelixis προσφέρει επιτόκιο 3% τους πρώτους τρεις μήνες και στη συνέχεια το επιτόκιο αυξάνεται μήνα με μήνα μέχρι το 9%.
Η Ελληνική Τράπεζα προσφέρει στους προθεσμιακούς λογαριασμούς επιτόκιο από 2,5% μέχρι 2,75% για ποσά άνω των 30.000 ευρώ.
ΠΗΓΗ: Ημερησία
Επιχειρησιακές συμβάσεις: Μειώσεις αποδοχών ακόμη και άνω του 26%
Μειώσεις αποδοχών ακόμη και πάνω από 26% (σε κλάδους με μεγάλη απόκλιση βασικών μισθών από τα κατώτατα όρια της ΕΓΣΣΕ) θα μπορούν να συμφωνούνται στις ζημιογόνες επιχειρήσεις. Αυτό θα είναι δυνατόν είτε μέσω των επιχειρησιακών συμβάσεων (όπου υπάρχει σωματείο και συμφωνεί) είτε μέσω ατομικών συμβάσεων (όπου δεν υπάρχει σωματείο και δεν είναι σε ισχύ ή δεν εφαρμόζεται κλαδική σύμβαση).
Το τελικό σχέδιο το οποίο διαπραγματεύεται η ηγεσία του υπουργείου Εργασίας και με την τρόικα -μετά την αντίθεση της ΓΣΕΕ να οριστεί «πλαφόν»- δεν προβλέπει κανέναν σχετικό περιορισμό. Μοναδικό όριο ασφαλείας θα είναι, έτσι, τα κατώτατα όρια αποδοχών της Εθνικής Γενικής Συλλογικής Σύμβασης Εργασίας, εφόσον η κυβέρνηση δεν πετύχει να διατηρήσει την υποχρεωτική επέκταση (και εφαρμογή) των κλαδικών συμβάσεων στα μη μέλη των οργανώσεων των εργοδοτών. Κάτι που απεύχονται τόσο η ηγεσία του υπουργείου Εργασίας όσο και τα συνδικάτα.
Σε αυτή την περίπτωση, για παράδειγμα, ο μισθός ενός νέου τραπεζοϋπαλλήλου εργαζόμενου σε τράπεζα που δεν είναι μέλος εργοδοτικής οργάνωσης και δεν δεσμεύεται από κλαδική σύμβαση θα μπορεί να μειωθεί στα 740 ευρώ, από 1.000 ευρώ που είναι σήμερα (-26%). Εφόσον, όμως, είναι σε ισχύ κλαδική σύμβαση, τα όρια ακόμη και για την ατομική συμφωνία θα είναι εκείνα της κλαδικής και όχι της ΕΓΣΣΕ.
Υποχρεωτικότητα
Με αυτά τα δεδομένα, «φρένο» στην προδιαγραφόμενη επικράτηση των ατομικών συμβάσεων επιχειρεί να βάλει η κυβέρνηση διασφαλίζοντας την υποχρεωτικότητα των συμβάσεων. Στις παρασκηνιακές διαπραγματεύσεις χθες στις Βρυξέλλες τόσο της υπουργού Εργασίας και Κοινωνικής Ασφάλισης Λ. Κατσέλη όσο και του πρωθυπουργού Γ. Παπανδρέου (σε υψηλό επίπεδο με τους επικεφαλής της Ε.Ε.) προβάλλεται η ομόφωνη θέση των εργοδοτικών οργανώσεων και της ΓΣΕΕ «να διατηρηθεί το δικαίωμα του υπουργού Εργασίας και Κοινωνικών Ασφαλίσεων να επεκτείνει και στα μη μέλη των οργανώσεων τις συμβάσεις τις οποίες θα υπογράφουν οι οργανώσεις των εργοδοτών και των εργαζομένων που εκπροσωπούν το 51% του κλάδου ή ενός επαγγέλματος». Να σημειωθεί, ωστόσο, ότι το αίτημα αυτό είχε υποβληθεί και κατά το παρελθόν, αλλά, η τρόικα το αγνόησε.
Παραχώρηση
Ως «αντίβαρο» λειτουργεί η ευθυγράμμιση της κυβέρνησης στην οδηγία της τρόικας «να υπερισχύουν οι συμφωνίες σε επιχειρησιακό επίπεδο των συμφωνιών σε κλαδικό ή επαγγελματικό επίπεδο χωρίς κανέναν αδικαιολόγητο περιορισμό». Για το λόγο αυτό, απαλείφθηκαν από το τελικό σχέδιο του υπουργείου οι αρχικοί περιορισμοί που προβλέπονταν όπως το όριο 12% για την απόκλιση - μείωση των μισθών, η υποχρεωτική συμφωνία των 2/3 των εργαζομένων για να μειώνονται οι μισθοί σε επιχειρήσεις κάτω των 20 ατόμων (σε αυτές τις επιχειρήσεις τη συμφωνία θα καλείται να υπογράψει η Ομοσπονδία του κλάδου) και να μην υπάρχει καμία εμπλοκή του κράτους (το Συμβούλιο Κοινωνικού Ελέγχου του ΣΕΠΕ απλώς θα γνωμοδοτεί χωρίς να μπορεί να απορρίψει επιχειρησιακές συμφωνίες).
Το σχέδιο του υπουργείου, όπως έγραψε η «Η.τ.Σ.» καταργεί, ακόμη, την προσαύξηση (κατά 10%) του ωρομισθίου του μερικώς απασχολούμενου όταν εργάζεται παραπάνω ώρες από εκείνες που έχουν συμφωνηθεί και αυξάνει από τους 6 στους 9 μήνες το χρόνο μέσα στον οποίο ο εργοδότης μπορεί να επιβάλει σύστημα εκ περιτροπής εργασίας (για λιγότερες ώρες, ημέρες, εβδομάδες ή και μήνες) για την αποφυγή ομαδικών απολύσεων.
Αποφάσεις
Οι τελικές αποφάσεις για τις συμβάσεις εργασίας και την αλλαγή του συστήματος των διαπραγματεύσεων που ζητά η τρόικα θα «κλειδώσουν» έως την Πέμπτη, οπότε θα συνεδριάσει το Υπουργικό Συμβούλιο. Καθοριστικές θα είναι, ωστόσο, οι διαβουλεύσεις που θα έχει για το θέμα της επέκτασης των συμβάσεων ο ίδιος ο πρωθυπουργός με τον Επίτροπο Ολιν Ρεν και τον επικεφαλής του ΔΝΤ Στρος Καν, στην Αθήνα.
ΠΗΓΗ: Ημερησία

Τα µυστικά της φοροκάρτας - Ερχεται από τις αρχές Ιανουαρίου για τη συλλογή αποδείξεων

Wednesday December 08, 2010 08:30 AM
Στο πορτοφόλι κάθε καταναλωτή φιλοδοξεί να βάλει το υπουργείο Οικονοµικών τη φοροκάρτα από τις αρχές Ιανουαρίου, ενεργοποιώντας µε αυτόν τον τρόπο ένα ηλεκτρονικό «µάτι» καταγραφής των αποδείξεων.
Το µέγιστο κόστος απόκτησης της φοροκάρτας από τον κάθε καταναλωτή θα είναι 11 λεπτά του ευρώ, όσο δηλαδή το κόστος ενεργοποίησής της µε SMS, ενώ στον αντίποδα η χρήση της θα οδηγεί σε µπόνους έκπτωσης φόρου.

Το υπουργείο Οικονοµικών και η Γενική Γραµµατεία Πληροφοριακών Συστηµάτων οριστικοποιούν αυτές τις ηµέρες τις τελευταίες λεπτοµέρειες για την έκδοση και τα κίνητρα χρήσης της φοροκάρτας, ώστε να κάνει πρεµιέρα από τις αρχές του έτους απαλλάσσοντας τους καταναλωτές από το χαρτοβασίλειο της συλλογής αποδείξεων και δίνοντας τη δυνατότητα στους ελεγκτικούς µηχανισµούς να έχουν άµεση εικόνα του τζίρου των επιχειρήσεων και του ΦΠΑ που θα πρέπει να αποδώσουν. Από απόφαση του υπουργείου Οικονοµικών που εκδόθηκε χθες, πάντως, προκύπτουν µε σαφήνεια τόσο τα χαρακτηριστικά ανωνυµίας της φοροκάρτας (ώστε να µην υπάρχουν µπερδέµατα µε την Αρχή Προστασίας Προσωπικών ∆εδοµένων) όσο και οι εναλλακτικές επιλογές ενεργοποίησής της.

Χωρίς προσωπικά δεδοµένα
Μετά τις ενστάσειςπου προκάλεσαν οι αρχικές σκέψεις τουυπουργείου Οικονοµικών για αναγραφή τουονοµατεπώνυµου του φορολογουµένου και του Αριθµού Φορολογικού Μητρώου στην επιφάνεια της φοροκάρτας, τελικά δεν θα αναγράφεται κανένα προσωπικό δεδοµένο.

Στην µπροστινή όψη της θα φέρει το λογότυπο του υπουργείου Οικονοµικών και της τράπεζας που την εκδίδει αλλά και έναν κωδικό µε 19 ψηφία. Στην πίσω όψη της, µια µαγνητική ταινία.

Προµήθεια και ενεργοποίηση
Για την προµήθεια και την ενεργοποίησή της οι καταναλωτές δεν έχουν παρά να κάνουν τρία απλά βήµατα: 1. Προµήθεια. Μέσω της τράπεζας επιλογής του καθενός, η προµήθεια της φοροκάρτας θα είναι χωρίς κόστος. Μάλιστα οι τράπεζες επεξεργάζονται κίνητρα ανάλογα µε αυτά των πιστωτικών καρτών (π.χ. συλλογή πόντων για εκπτώσεις και δώρα)

προκειµένου να δελεάσουν τους καταναλωτές να επιλέξουν την έκδοσητης φοροκάρτας τους από το δικό τους δίκτυο. 

2. Ενεργοποίηση. Προκειµένου να χρησιµοποιηθεί η κάρτα θα πρέπει να γίνει αντιστοίχισή της µε τον Αριθµό Φορολογικού Μητρώου του φορολογουµένου, ώστε το υπουργείο Οικονοµικών να ξέρει σε ποιον κάτοχο αντιστοιχεί για να µπορεί στη συνέχεια να συνδέσει την αξία των αποδείξεων που έχουν καταγραφεί µε το αφορολόγητο. Η ενεργοποίηση θα µπορεί να γίνει µε δύο εναλλακτικές αλλά και µε τη βοήθεια των Κέντρων Εξυπηρέτησης Πολιτών. Ο φορολογούµενους, αν είναι χρήστης των υπηρεσιών taxisnet, µπαίνει στην ιστοσελίδα της ΓΓΠΣ και µε τους προσωπικούς του αριθµούς, σε ειδική εφαρµογή που θα δηµιουργηθεί, ταυτίζει την κάρτα µε τον ΑΦΜ του. Εναλλακτικά θα πρέπει να αποστείλει µέσω SMS από το κινητό του τηλέφωνο τόσο τον 19ψήφιο κωδικό της κάρτας όσο και τον ΑΦΜ του σε ειδικό πενταψήφιο αριθµό που θα ανακοινωθεί.

Χθες το υπουργείο Οικονοµικών ανέθεσε σε ιδιωτική εταιρεία – µε ρητές απαγορεύσεις και απειλή ποινικών κυρώσεων στην περίπτωση που παραβιαστεί ο όρος για απαγόρευση χρήσης των προσωπικών δεδοµένων – το έργο της αντιστοίχισης κάρτας και ΑΦΜ. Το κόστος ανά SMS για τον φορολογούµενο θα είναι 9 λεπτά συν ΦΠΑ. Στέλνοντας αυτά τα στοιχεία, ο φορολογούµενος µέσα στα επόµενα 15 δευτερόλεπτα – όπως απορρέει από τη σύµβαση – θα έχει λάβει ενηµερωτικό µήνυµα για την επιτυχία ή µη της αντιστοίχισης και την ενεργοποίηση της κάρτας. Η εταιρεία, από την πλευρά της, θα στείλει τα δεδοµένα στη Γενική Γραµµατεία Πληροφοριακών Συστηµάτων. 3. Χρήση. Η φοροκάρτα είναι έτοιµη για χρήση. Με κάθε συναλλαγή, είτε µε µετρητά είτε µε τη χρήση πιστωτικών και χρεωστικών καρτών, οι φορολογούµενοι απλώς θα δίνουν στους καταστηµατάρχες την κάρτα τους για να την περάσουν από τα µηχανήµατα POS που χρησιµοποιούνται και σήµερα για τις πιστωτικές κάρτες. Με το πέρασµα αυτό, η συναλλαγή θα καταγράφεται από τις τράπεζες οι οποίες επί της ουσίας θα έχουν µε τον τρόποαυτό καλύτερη ενηµέρωση για τον τζίρο των επιχειρήσεων µε τιςοποίες συνεργάζονται αλλά δεν θα έχουν καµία πληροφορία για τον φορολογούµενο που έκανε τη συναλλαγή. Θα βλέπουν ότι σε µια συγκεκριµένη ηµεροµηνία οχρήστης µε αριθµό κάρτας Χ αγόρασε για παράδειγµα ένα προϊόν αξίας 50 ευρώ από τη συγκεκριµένη επιχείρηση.

Στο τέλος κάθε µήνα οι τράπεζες θα δίνουν µια αναλυτική κατάσταση συναλλαγών στη ΓΓΠΣ, η οποία αφενός θα περνά τις αποδείξεις στον «λογαριασµό» αφορολογήτου του κάθε φορολογουµένου και, αφετέρου, θα µπορεί να έχει άµεση εικόνα για τον τζίρο των επιτηδευµατιών και τον ΦΠΑ που οφείλουν.

Πηγή Τα Νέα