Τετάρτη 4 Μαΐου 2011

Ποια κριτήρια για τον εντοπισµό υπόπτων προβλέπει το σχέδιο για τη φοροδιαφυγή
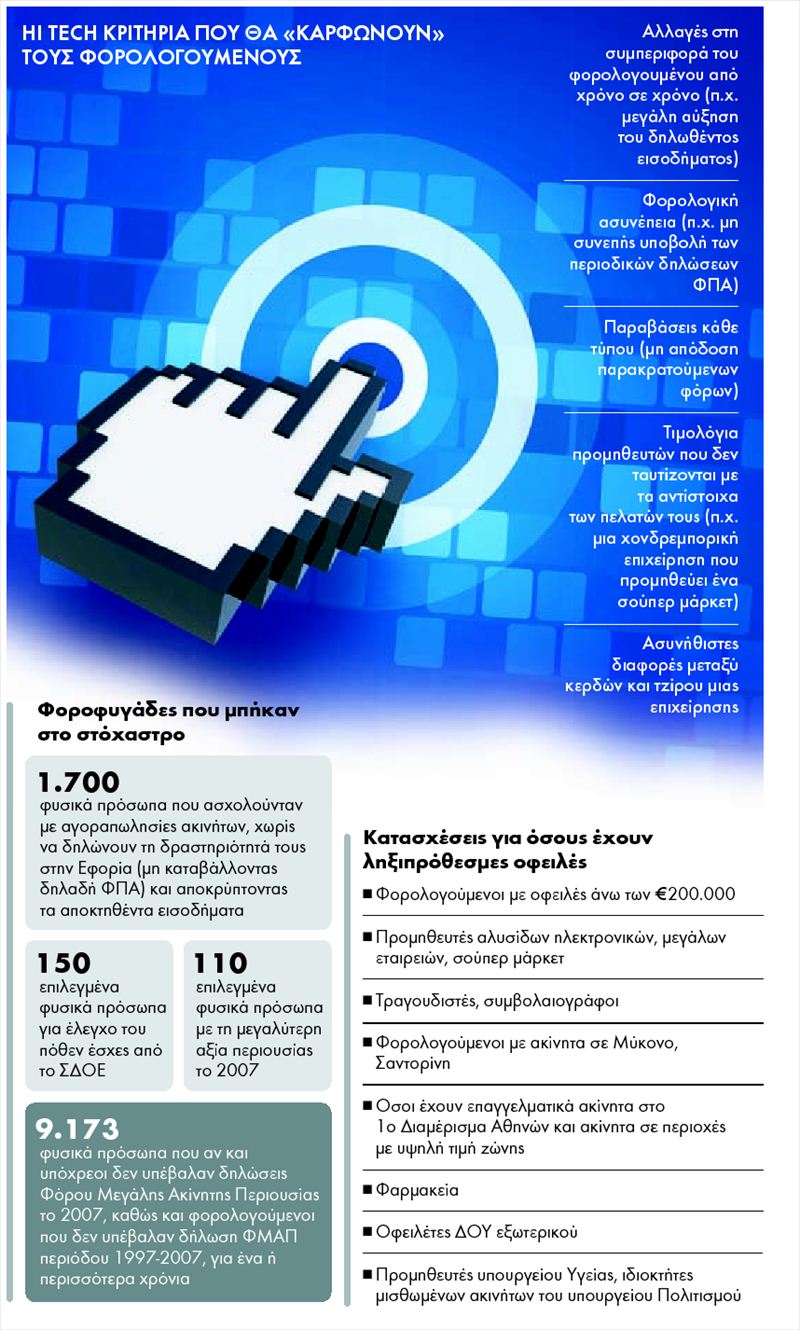
krithria_foroelegxwn∆ιακόσια σαράντα κριτήρια θα είναιστο εξήςτα «καρφιά» της Εφορίας που θα την οδηγούν στον εντοπισµό των ύποπτων για φοροδιαφυγή φορολογούµενων. Μεταξύ των κριτηρίων αυτών είναι όσοι δεν είναισυνεπείς στις φορολογικές τουςυποχρεώσεις, όσοι έχουν αδικαιολόγητες διαφορές ανάµεσα στα κέρδη και τον τζίρο καιοι προµηθευτέςπου τα τιµολόγιά τους δεν ταυτίζονται µε εκείνατων πελατών τους.
Στα 240 αυτά «καρφιά» θα βασιστούν οι «hi-tech» έλεγχοι της Εφορίας για τον εντοπισµό της µεγάλης φοροδιαφυγής στο πλαίσιο του τριετούς επιχειρησιακού προγράµµατος για την καταπολέµησή της που θα ανακοινωθεί τη ∆ευτέρα. Τα κριτήρια SOS θα «ανάβουν» µεταξύ των άλλων το πράσινο φως για ελέγχους, αφού θα προσθέτουν «κόκκινα»µόρια σεόσους φορολογούµενου ς τα πληρούν (µέσω του νέου συστήµατος Elenxis). Τέτοια είναι :
n Η φορολογική ασυνέπεια (π.χ. µη έγκαιρη καταβολή δηλώσεων ΦΠΑ) n Οι αδικαιολόγητες αλλαγές στη συµπεριφοράτου φορολογούµενου από χρόνο σεχρόνο n Παραβάσεις κάθετύπου n Μη ταύτιση των τιµολογίων ανάµεσα στους προµηθευτές και στους πελάτες τους (π.χ. σούπερ µάρκετ µε τους προµηθευτές τους)
n Ασυνήθιστες διαφορές ανάµεσα σε κέρδη και τζίρο ενός επαγγελµατία ή επιχείρησης Η ΑΛΛΗ ΚΑΤΗΓΟΡΙΑ διασταυρώσεων όπου θα βασιστούν οι έλεγχοι είναι οι«καθιερωµένες»,µε βάση τα δεδοµένα του TAXISnet, όπως:
n Εκµισθωτέςπου δεν δηλώνουν το ενοίκιο n Κατά πόσο ταυτίζονται τα στοιχεία που εµφανίζουν οιεπιχειρήσεις για τον φόρο µισθωτών υπηρεσιών που δηλώνουν µε τααντίστοιχα στοιχεία των µισθωτών n Τα στοιχεία για την επιχειρηµατική αµοιβή n Υπόχρεοι ΦΠΑ Στο µεταξύ, τεκµαρτό ΦΠΑ αντιµετωπίζουν 16.765 επιχειρήσεις που εντοπίστηκαννα µην έχουν υποβάλει περιοδικές δηλώσεις ΦΠΑ και παρότι έλαβαν e-mailsαπό τη Γενική ΓραµµατείαΠληροφοριακών Συστηµάτων, δεν προσήλθαν στην εφορία να τακτοποιήσουν τις οφειλές τους. Ταυτόχρονα, σε κατασχέσεις περιουσιακών στοιχείων όσων έχουν ληξιπρόθεσµες οφειλές προς το ∆ηµόσιο, όπως αλυσίδες ηλεκτρονικών, προχωρά η Εφορία.

ΠΗΓΗ: Το Βήμα
Προσπερνούν με υγραεριοκίνηση την ακριβή αμόλυβδη – Όλα όσα πρέπει να γνωρίζεται
Για ένα μέσο επιβατικό αυτοκίνητο η δαπάνη για προσθήκη εξοπλισμού καύσης υγραερίου συνήθως κυμαίνεται από 1.300 ως 2.000 ευρώ, ανάλογα με το μοντέλο. Σε γενικές γραμμές, το κόστος είναι κυμαινόμενο και εξαρτάται από τον κυλινδρισμό και την ιπποδύναμη του οχήματος. Μπορεί να φθάσει ως και τις 3.000 ευρώ για ένα οκτακύλινδρο ΙΧ. Σε αρκετές περιπτώσεις και ειδικά σε επαγγελματικά οχήματα, ανάλογα με τη χρήση του αυτοκινήτου, η απόσβεση της τοποθέτησης του kit γίνεται στο πρώτο εξάμηνο, ενώ συνήθως ο χρόνος που απαιτείται δεν ξεπερνά το ένα έτος.
Οπως επισημαίνει ο κ. Απ. Μακρής, γενικός διευθυντής της εταιρείας Seat - Citroen Μακρής, ο συγκεκριμένος κλάδος άρχισε να αναπτύσσεται με γρήγορους ρυθμούς από τον περασμένο Σεπτέμβριο. «Η σημαντική άνοδος της τιμής της βενζίνης δημιούργησε σημαντικό οικονομικό κίνητρο για τη μετατροπή ενός οχήματος σε υγραεριοκίνητο» υπογράμμισε ο ίδιος, συμπληρώνοντας ότι από την αρχή του χρόνου εισάγονται περί τους 1.000 εξοπλισμούς κάθε μήνα. Αυτό σημαίνει ότι συνολικά περισσότερα από 4.500 αυτοκίνητα μπορούν πλέον να κινηθούν με καύσιμο το υγραέριο. Πάντως ο κ. Μακρής υποστηρίζει ότι πολύ σημαντικό ρόλο για τη εύρυθμη λειτουργία ενός υγραεριοκίνητου αυτοκινήτου παίζει ο μηχανικός που θα αναλάβει τη σχετική εργασία. Οπως τονίζει χαρακτηριστικά, η σωστή τοποθέτηση του εξοπλισμού στο αυτοκίνητο εξαρτάται κατά 60% από την ποιότητα της δουλειάς του τεχνικού. Το υπόλοιπο 40% σχετίζεται με τα υλικά και τα εξαρτήματα που θα χρησιμοποιηθούν.
Τα κέρδη από τη μετατροπή ενός ΙΧ σε υγραεριοκίνητο είναι ιδιαίτερα σημαντικά, καθώς η σύγκριση της τιμής της βενζίνης με αυτήν του υγραερίου θέτει την πρώτη εκτός συναγωνισμού. Για παράδειγμα, αν ένα όχημα σχετικά μεγάλου κυβισμού «καίει» περίπου 10 λίτρα βενζίνη στα 100 χιλιόμετρα, τότε βάσει της τιμής της ο κάτοχός του θα πρέπει να προμηθευτεί καύσιμα αξίας 17 ευρώ. Αν το ίδιο όχημα «έκαιγε» υγραέριο, θα χρειαζόταν μεν λίγο περισσότερα καύσιμα λόγω διαφοράς επί του ειδικού βάρους (περί τα 11,5-12 λίτρα), τα οποία όμως κοστολογούνται αντί 0,80 ευρώ ανά λίτρο. Αυτό σημαίνει ότι για την ίδια διαδρομή θα ξόδευε 9,2-9,6 ευρώ, δηλαδή σχεδόν τα μισά. Ως προς τη συντήρηση, δεν χρειάζονται πολλά πράγματα. Συγκεκριμένα, στα πρώτα 2.000 χλμ. μετά την τοποθέτηση γίνεται ένας τυπικός έλεγχος και κατόπιν χρειάζεται μία επίσκεψη στο συνεργείο κάθε 30.000 χλμ.
Πώς τοποθετείται
Για την εγκατάσταση της συσκευής υγραερίου δεν απαιτούνται περισσότερες από δύο ημέρες, χρόνος που εξαρτάται από τον τύπο του αυτοκινήτου. Συνήθως, τα οχήματα τύπου τζιπ και μεγάλου κυβισμού μπορεί να χρειαστούν μεγαλύτερο χρονικό διάστημα. Η μετατροπή ενός αυτοκινήτου για να λειτουργεί με υγραέριο είναι μια διαδικασία που πρέπει να γίνει από εξειδικευμένους και έμπειρους τεχνικούς. Τα συστήματα μετατροπής υγραερίου που διατίθενται στην αγορά εκμεταλλεύονται την τελευταία τεχνολογία ελέγχου εκπομπής καυσαερίων που χρησιμοποιείται στα σύγχρονα βενζινοκίνητα αυτοκίνητα. Ολα τα κιτ περιλαμβάνουν μία δεξαμενή αποθήκευσης υγραερίου, η οποία συνήθως τοποθετείται στον χώρο των αποσκευών.
Η τελευταία τεχνική είναι η χρήση μιας δεξαμενής σε σχήμα ρεζέρβας, που τοποθετείται στον αντίστοιχο χώρο. Το υγραέριο διοχετεύεται μέσω ενός μεταλλικού σωλήνα, σε υγρή κατάσταση, στον χώρο του κινητήρα. Στη συνέχεια, μετατρέπεται σε αέριο από μια μονάδα μετατροπής (πνεύμονας) και διοχετεύεται ελεγχόμενα από το σύστημα ψεκασμού (μπεκ υγραερίου) στην εισαγωγή καυσίμου. Οταν χρησιμοποιείται το υγραέριο, οι μονάδες ψεκασμού της βενζίνης δεν λειτουργούν. Στον πίνακα του αυτοκινήτου υπάρχει πάντοτε ένας διακόπτης που επιτρέπει τη χρήση οποιουδήποτε από τους δύο τύπους καυσίμου. Ολα τα αυτοκίνητα που διατίθενται αυτή τη στιγμή έχουν δυνατότητα χρήσης και βενζίνης και υγραερίου.
Διαδικασία δήλωσης
Μετά την εγκατάσταση του συστήματος υγραερίου, το συνεργείο που ανέλαβε την εργασία παραδίδει στον κάτοχο του αυτοκινήτου υπεύθυνη δήλωση του Ν. 1599/1986 προς το ΚΤΕΟ όπου αναφέρεται ότι η μετατροπή έγινε σύμφωνα με τις προϋποθέσεις του υπουργείου Μεταφορών, συνοδευόμενη από τα πιστοποιητικά των εξαρτημάτων.
Πλεονεκτήματα στη λειτουργία του κινητήρα
Ε κτός από την εξοικονόμηση καυσίμων, υπάρχουν μια σειρά από πλεονεκτήματα όσον αφορά το υγραέριο σε σχέση με τη βενζίνη. Συγκεκριμένα:
- Τα οχήματα που χρησιμοποιούν υγραέριο έχουν μεγαλύτερη διάρκεια ζωής.
- Ενα πλεονέκτημα που έχουν τα αέρια καύσιμα ως προς τη βενζίνη είναι ο μεγάλος αριθμός οκτανίων που διαθέτουν, με αποτέλεσμα να μην έχουν ανάγκη από ειδικά πρόσθετα.
- Αποφυγή της διάβρωσης που προκαλούν τα πρόσθετα για την καλυτέρευση των χαρακτηριστικών της βενζίνης.
- Η χρήση υγραερίου προκαλεί μικρότερη ρύπανση των λιπαντικών, γιατί το υγραέριο δεν διαλύεται σε αυτά.
- Τέλεια καύση χωρίς καπνό, λόγω της οποίας δεν παραμένουν επικαλύψεις απανθράκωσης ή άλλης φύσεως στους θαλάμους καύσης.
- Η χρήση υγραερίου επιτρέπει την τέλεια και ολοκληρωμένη ανάμειξη με τον αέρα διότι πρόκειται περί ανάμειξης δύο αερίων, αέρα και υγραερίου, και όχι ενός αερίου και ενός υγρού, όπως ο αέρας και η βενζίνη που στις χαμηλές θερμοκρασίες παρουσιάζουν δυσκολίες.
- Τα καυσαέριά του περιέχουν περίπου 60% λιγότερο CΟ και 50% λιγότερους άκαυστους ΗC, ενώ αντίθετα οι εκπομπές ΝΟx είναι αυξημένες λόγω των υψηλότερων πιέσεων και θερμοκρασιών που αναπτύσσονται κατά την καύση.
Τι είναι το υγραέριο για το αυτοκίνητο
Το LΡG (Liquefied Ρetroleum Gas- υγροποιημένο αέριο πετρελαίου) είναι το μείγμα από προπάνιο (C3Η8) και βουτάνιο (C4Η10), το οποίο χρησιμοποιείται ως καύσιμο για κινητήρες.
Τα συστατικά του LΡG είναι οι οργανικές υδρογονανθρακικές ενώσεις από την ομάδα αλκανίων, τα οποία είναι άχρωμα, άοσμα και εύφλεκτα γκάζια. Το LΡG συμπιέζεται και αποθηκεύεται σε υγρή μορφή.
Δεν χάνει και δεν αλλάζει με τον καιρό τις ιδιότητές του, δεν χάνει το άρωμά του και δεν αλλάζει κατάσταση.
Θα παραμείνει χαμηλός ο φόρος λέει η ΕΕ
ΟΙ ΤΙΜΕΣ του υγραερίου ακολουθούν τις διακυμάνσεις του αργού πετρελαίου και υπολείπονται σταθερά των τιμών της αμόλυβδης τόσο λόγω του χαμηλότερου κόστους παραγωγής του όσο και λόγω της χαμηλότερης φορολογίας που επιβάλλεται.
Ο ειδικός φόρος κατανάλωσης (ΕΦΚ) της απλής αμόλυβδης ανέρχεται στα 670 ευρώ ανά χίλια λίτρα, ενώ στο υγραέριο κίνησης διαμορφώνεται στα 125 ευρώ. Στην ΕΕ υπάρχει, πάντως, η απόφαση ο ΕΦΚ στο LΡG να παραμείνει χαμηλός ως κίνητρο, μια και το καύσιμο είναι φιλικό προς το περιβάλλον.
ΣΥΜΦΩΝΑ με το άρθρο 45 του Ν. 2773/99 (ΦΕΚ Α΄ 286/22.12.1999) και την ΥΑ 18586/698/29.3.2000, επιτρέπεται στην Ελλάδα η υγραεριοκίνηση όλων ανεξαιρέτως των οχημάτων. Ολα τα εξαρτήματα που θα χρησιμοποιηθούν πρέπει να πληρούν τις ευρωπαϊκές προδιαγραφές και να διαθέτουν τα αντίστοιχα πιστοποιητικά. Το συνεργείο στο οποίο θα γίνει η διασκευή πρέπει να είναι αμιγώς συνεργείο συντήρησης, επισκευής και τοποθέτησης συσκευών αερίου στα οχήματα. Η εργασία πρέπει να γίνεται από μηχανικό που έχει άδεια ασκήσεως επαγγέλματος του Ν. 1575/1985 με ειδικότητα τεχνίτη συστημάτων υγραερίου.
- ΤΟ ΣΥΝΕΡΓΕΙΟ πρέπει να είναι πιστοποιημένο για εργασίες υγραερίου. - Τα συστήματα υγραερίου επιβάλλεται να πληρούν τα ευρωπαϊκά προαπαιτούμενα.
- Ο τεχνίτης πρέπει να διαθέτει αντίστοιχο πιστοποιητικό. Τα εξαρτήματα που χρησιμοποιούνται επιβάλλεται να φέρουν την πιστοποίηση της ΕΕ.
- Ολες οι τεχνικές προδιαγραφές πρέπει να τηρούνται κατά γράμμα.
Η προστασία του περιβάλλοντος
Τ ο υγραέριο είναι ένα απολύτως φιλικό για το περιβάλλον καύσιμο. Η χρήση του συντελεί στο να επιτευχθούν οι στόχοι του Πρωτοκόλλου του Κιότο. Το υγραέριο παρουσιάζει ανώτερα επίπεδα απόδοσης συγκριτικά με τα υγρά και στερεά καύσιμα, ενώ υπερτερεί και έναντι του φυσικού αερίου όσον αφορά τις εκπομπές μεθανίου και διοξειδίου του άνθρακα και τις συνολικές εκπομπές οργανικών στοιχείων βελτιώνοντας την ποιότητα του ατμοσφαιρικού αέρα και προσφέροντας παράλληλα μια αξιόπιστη πηγή ενέργειας για το παρόν αλλά και για το μέλλον.
Πρόσφατες έρευνες αποδεικνύουν ότι το υγραέριο εκπέμπει 15%-27% λιγότερα γραμμ./χλμ. αερίων του θερμοκηπίου σε σχέση με τη βενζίνη. Η χρήση υγραερίου αποδεδειγμένα προσφέρει σημαντική μείωση των εκπεμπόμενων ρύπων (CΟ2, CΟ, ΝΟx). Τα επίπεδα εκπομπής διοξειδίου του άνθρακα είναι πολύ κατώτερα σε σχέση με τα συμβατικά καύσιμα, ενώ και τα οξείδια του αζώτου παρουσιάζονται σχεδόν 30 φορές χαμηλότερα σε σχέση πάλι με τα συμβατικά καύσιμα. Τα καυσαέρια που εκπέμπονται από την καύση του πετρελαίου και του μαζούτ περιέχουν επίσης μονοξείδιο του άνθρακα (CΟ), διοξείδιο του θείου (SΟ2) και αιθάλη (αιωρούμενα σωματίδια). Το υγραέριο δεν περιέχει βαρέα μέταλλα που συναντάμε στα υγρά παράγωγα του αργού πετρελαίου (ντίζελ και μαζούτ), όπως ο ψευδάργυρος (Ζn), ο μόλυβδος (Ρb), το βανάδιο (Vn) και το νικέλιο (Νi).
Σε υψηλές θερμοκρασίες καύσης αυτές οι ουσίες ευθύνονται για την οξείδωση των μετάλλων (σε λέβητες, σωληνώσεις κτλ.), ενώ είναι βλαβερές και για το περιβάλλον και για τον ανθρώπινο οργανισμό. Τα πετρελαιοκίνητα οχήματα παρουσιάζουν εφάμιλλα ποσοστά εκπομπής με τα υγραεριοκίνητα, υστερούν όμως σημαντικά στις εκπομπές αιωρουμένων σωματιδίων, όπου έχουμε ως και 30 φορές αυξημένα επίπεδα εκπομπής σε σχέση με το υγραέριο.
Πόσο ασφαλές είναι
Η ασφάλεια του συστήματος κατοχυρώνεται μέσα από τα διάφορα εξαρτήματα, τα οποία ενεργοποιούνται όταν παρουσιαστεί κάποιο πρόβλημα στο σύστημα.
Συγκεκριμένα, στην εγκατάσταση περιλαμβάνονται τα εξής:
Σύστημα αυτόματου γεμίσματος, το οποίο διακόπτει την τροφοδοσία όταν η δεξαμενή φθάσει στο 80% της πληρότητάς της.
Σύστημα διακοπής της παροχής καυσίμου μόλις σβήσει ο κινητήρας.
Δείκτης στάθμης υγραερίου στον διακόπτη ενεργοποίησης του υγραερίου.
Βαλβίδα εκτόνωσης για αποφυγή έκρηξης σε περίπτωση που για οποιονδήποτε λόγο αυξηθεί πολύ η εξωτερική θερμοκρασία.
Οι δεξαμενές υγραερίου, σύμφωνα με crash tests, αντέχουν σε μεγαλύτερες παραμορφώσεις από αυτές που υφίσταται ένα όχημα ακόμη και κατά τη διάρκεια της πιο δυνατής σύγκρουσης.
Επιπλέον, υπάρχει ειδική βαλβίδα ανακούφισης της πίεσης, η οποία δεν επιτρέπει την έκρηξη της δεξαμενής.
Εχουν ηλεκτρομαγνητική βαλβίδα διακοπής παροχής καυσίμου σε περίπτωση απώλειας της πίεσης ή έλλειψης.
Σημειώνεται ότι τα βενζινοκίνητα οχήματα δεν διαθέτουν τέτοιου είδους αυτοματισμό.
ΠΗΓΗ: Το Βήμα
Τη Δευτέρα τα νέα μέτρα
Την ερχόμενη Δευτέρα θα ανακοινωθούν τα νέα μέτρα του υπ. Οικονομικών, που στοχεύουν στην εξεύρεση πρόσθετων εσόδων, ύψους 3,5 δισ. ευρώ, την περίοδο 2011 – 2014.
Αυτό αποφασίστηκε στη διευρυμένη υπουργική σύσκεψη, που έγινε σήμερα στο υπουργείο με αντικείμενο το Εθνικό Επιχειρησιακό Πρόγραμμα για την Αντιμετώπιση της Φοροδιαφυγής.
Στη συνάντηση συμμετεπιχαν οι υπουργοί Οικονομικών Γ. Παπακωνσταντίνου, Δικαιοσύνης Χ. Καστανίδης, Προστασίας του Πολίτη Χρ. Παπουτσής και Περιφερειακής Ανάπτυξης Μ. Χρυσοχοίδης.
Το Επιχειρησιακό Πρόγραμμα για την Αντιμετώπιση της Φοροδιαφυγής θα παρουσιασθεί την ερχόμενη Δευτέρα σε συνέντευξη Τύπου.
Θα περιλαμβάνει σχέδιο δράσεων για την καταστολή της φοροδιαφυγής, προτάσεις για θεσμικές αλλαγές στο φορολογικό σύστημα και μέτρα για την αποτελεσματική και συντονισμένη λειτουργία των φορολογικών, δικαστικών και διωκτικών αρχών.
ΠΗΓΗ: Τα Νέα
Τρεις λύσεις για τα στεγαστικά
Η ελάφρυνση των δόσεων στα στεγαστικά δάνεια μπορεί να επιτευχθεί με την επιμήκυνση της εναπομένουσας περιόδου αποπληρωμής, αλλά και με την παροχή μιας περιόδου χάριτος κατά τη διάρκεια της οποίας ο δανειολήπτης είτε καταβάλλει μόνο τους τόκους ή δεν πληρώνει δόση. Βέβαια μπορεί με τις λύσεις αυτές τα μηνιαία έξοδα ενός νοικοκυριού να περιορίζονται, ωστόσο συνεπάγονται επιπλέον κόστος. Μεγαλύτερη διάρκεια εξόφλησης σημαίνει περισσότερους τόκους. Εξάλλου οι δανειολήπτες θα πρέπει να γνωρίζουν ότι το δάνειο θα πρέπει να έχει εξοφληθεί ως και το 73ο-75ο έτος της ηλικίας τους. Ως εκ τούτου η ελάφρυνση με αυτή τη μέθοδο ρύθμισης δεν είναι απεριόριστη, αλλά εξαρτάται από την ηλικία του δανειοδοτουμένου.
1. Επιμήκυνση της διάρκειας εξόφλησης
Εστω ένα νοικοκυριό έλαβε πριν από πέντε χρόνια στεγαστικό δάνειο 150.000 ευρώ, με αρχική διάρκεια 20 έτη. Η δόση του σήμερα με επιτόκιο 5% ανέρχεται σε 990 ευρώ, ενώ η οφειλή του στην τράπεζα φθάνει τα 125.000 ευρώ. Αν επανέλθει η αρχική διάρκεια του δανείου στα 20 χρόνια, η δόση μειώνεται στα 825 ευρώ, δηλαδή θα διαμορφωθεί χαμηλότερα κατά 17%. Ωστόσο μέσα σε αυτή την έξτρα πενταετία ο δανειολήπτης θα κληθεί να καταβάλει επιπλέον τόκους περί τα 20.000 ευρώ ή 4.000 ευρώ κατ΄ έτος. Αν το πρόβλημα είναι μεγαλύτερο και ο δανειολήπτης θέλει να μειώσει περαιτέρω τη δόση, μπορεί να αυξήσει τη διάρκεια σε 25 χρόνια. Σε αυτή την περίπτωση η δόση θα πέσει κατά 30%, στα 730 ευρώ. Για τα δέκα αυτά χρόνια οι επιπλέον τόκοι ανέρχονται σε 42.000 ευρώ ή 4.200 ευρώ κάθε χρόνο.
2. Η λύση της τοκοπληρωμής
Εστω ένα νοικοκυριό χρωστά στην τράπεζα 120.000 ευρώ για δάνειο που λήγει σε 15 χρόνια, ενώ το επιτόκιό του φθάνει το 4,5%. Η μηνιαία δόση ανέρχεται σε 920 ευρώ. Αν επιλεγεί η πληρωμή μόνο τόκων για διάστημα τριών ετών, η δόση του δανείου θα πέσει στα 450 ευρώ, δηλαδή χαμηλότερα κατά 50%. Ωστόσο μετά τα τρία αυτά χρόνια το νοικοκυριό θα χρωστά εκ νέου 120.000 ευρώ, τα οποία θα πρέπει να αποπληρώσει σε 12 χρόνια. Δηλαδή η δόση του αμέσως μετά θα αυξηθεί σε 1.080 ευρώ και θα πληρώσει επιπλέον τόκους 16.200 ευρώ. Η λύση αυτή μπορεί να συνδυαστεί και με αύξηση της διάρκειας αποπληρωμής, ώστε και μετά την περίοδο χάριτος η δόση να παραμείνει σε χαμηλά επίπεδα. Αυτό βέβαια θα σημάνει την καταβολή επιπλέον τόκων.
3. Περίοδος χάριτος
Στο προηγούμενο παράδειγμα, το νοικοκυριό μπορεί να επιλέξει να μην πληρώνει δόση, π.χ., για δύο χρόνια. Σε αυτή την περίπτωση οι τόκοι, συνολικού ύψους 10.800 ευρώ, θα κεφαλαιοποιηθούν και η νέα δόση μετά τη διετία θα φθάσει τα 1.100 ευρώ έναντι 920 ευρώ προηγουμένως. Η επιπλέον επιβάρυνση σε τόκους θα φθάσει τα 8.000 ευρώ συνολικά.
Νέα άνοδος των καθυστερήσεων
Γ ια περιπτώσεις που δεν μπορούν να επιλυθούν, υπάρχει ο δρόμος του νέου νόμου για τα υπερχρεωμένα νοικοκυριά, με τον οποίο ουσιαστικά εφαρμόζεται ένα είδος πτωχευτικού δικαίου σε φυσικά πρόσωπα. Με τον τρόπο αυτόν αναγνωρίζεται ότι το χρέος δεν μπορεί να καταστεί εξυπηρετήσιμο χωρίς τη διαγραφή ενός μέρους του. Συνήθως τέτοιες υποθέσεις δεν φθάνουν στις δικαστικές αίθουσες, αλλά επιτυγχάνεται συμφωνία μεταξύ της τράπεζας και του οφειλέτη για το «κούρεμα» των δανείων.
Οπως επισημαίνουν τραπεζικά στελέχη, το πρόβλημα με τις καθυστερήσεις είναι τόσο μεγάλο ώστε τους αναγκάζει να σπαταλούν σχεδόν το 80% του χρόνου τους για αναδιαρθρώσεις παλαιών οφειλών. Για παράδειγμα, το 2010 εκταμιεύθηκαν συνολικά 11,7 δισ. ευρώ στεγαστικά και καταναλωτικά δάνεια. Ωστόσο τα υπόλοιπα των δύο συγκεκριμένων κατηγοριών πίστης όχι μόνο δεν αυξήθηκαν αλλά μειώθηκαν κατά 1,6 δισ. ευρώ. Η εξέλιξη αυτή αποδίδεται στις σημαντικού ύψους διαγραφές δανείων στις οποίες έχουν προχωρήσει τους τελευταίους μήνες οι τράπεζες, αλλά και στο γεγονός ότι οι νέες εκταμιεύσεις κατευθύνονται στην πλειονότητά τους στην αναχρηματοδότηση παλαιών οφειλών. Η ΤτΕ εκτιμά ότι το 2011 θα υπάρξει αύξηση των καθαρών καθυστερήσεων κατά 10 ποσοστιαίες μονάδες του λόγου των «καθαρών» καθυστερήσεων προς το σύνολο των εποπτικών ιδίων κεφαλαίων. Υπενθυμίζεται ότι στο τέλος του 2010 τα δάνεια σε καθυστέρηση ανήλθαν στο 10,4% επί του συνολικού χαρτοφυλακίου των τραπεζών από 7,7% έναν χρόνο νωρίτερα. Στη στεγαστική πίστη το ποσοστό των «κόκκινων» δανείων έφθασε το 10% από 7,4% το 2009, στην καταναλωτική πίστη το 20,5% από 13,4% και στην επιχειρηματική πίστη το 8,7% από 6,7%.
ΠΗΓΗ: Το Βήμα
«Καμπανάκι» για τις πλαστές αποδείξεις
Αξιόποινη πράξη είναι η η υποβολή πλαστών δικαιολογητικών και αποδείξεων, όπως υπενθυμίζει σε εγκύκλιο που εξέδωσε το υπουργείο Οικονομικών η οποία υπογράφεται από τον υφυπουργό Οικονομικών κ. Δ. Κουσελά.
Στο κείμενο της εγκυκλίου, αναφέρεται επίσης ότι στις δηλώσεις φορολογίας εισοδήματος που προκύπτει πιστωτικό υπόλοιπο μέχρι 1.500 ευρώ θα γίνονται διασταυρώσεις μέσω του TAXIS για επαλήθευση.
«Εφιστάται η προσοχή των φορολογουμένων στις περιπτώσεις που τα δικαιολογητικά που επικαλούνται αποδειχθεί ότι είναι πλαστά, ότι διαπράττεται αξιόποινη πράξη και θα γίνεται σχετική αναγγελία στις αρμόδιες εισαγγελικές αρχές», αναφέρει το υπουργείο Οικονομικών.
Σημειώνεται επίσης ότι στις δηλώσεις φορολογίας εισοδήματος που προκύπτει πιστωτικό υπόλοιπο μεγαλύτερο των 1.500 ευρώ εξακολουθεί να διενεργείται από τις Εφορίες έλεγχος των σχετικών παραστατικών.
Ακόμη, υπενθυμίζεται πως σε κάθε περίπτωση που το δηλούμενο συνολικό εισόδημα του φορολογουμένου (πραγματικό ή τεκμαρτό) υπερβαίνει τις 6.000 ευρώ και ανεξάρτητα από το ύψος των δαπανών του που εκπίπτουν από το εισόδημα (ασφαλιστικές εισφορές, ιατρικές δαπάνες, κ.α..) ο φορολογούμενος οφείλει να έχει συγκεντρώσει το ελάχιστο ποσό των απαιτούμενων αποδείξεων αυτών των δαπανών, τις οποίες συνυποβάλλει με τη δήλωσή του σε κλειστό φάκελο στην αρμόδια Εφορία.
Αμέσως μετά τη λήξη της προθεσμίας παραλαβής των δηλώσεων θα επιλεγεί δείγμα προς έλεγχο και στη συνέχεια το σύνολο των αποδείξεων θα δοθούν προς ανακύκλωση.
ΠΗΓΗ: Τα Νέα
«Περαίωση» σε όλα
Με το σύνθημα «ξεκινάμε» το Μέγαρο Μαξίμου σχεδιάζει ένα ευρύτατο πρόγραμμα ουσιαστικής μεταρρύθμισης του ελληνικού κράτους και είσπραξης εσόδων από «κοιμώμενες υποθέσεις» που παραμένουν ανεκμετάλλευτες υπό το φόβο του πολιτικού κόστους.
«Κλειδί» αποτελεί η φράση του πρωθυπουργού «κόκκινη γραμμή». Ο Γ. Παπανδρέου είναι αποφασισμένος να τραβήξει μία «κόκκινη γραμμή» με ό,τι συνέβαινε στο παρελθόν. Να οδηγήσει τη χώρα σε ένα νέο ξεκίνημα.
Το οποίο, όπως έχει επισημάνει, δεν είναι υπόθεση μόνο του πρωθυπουργού και της κυβέρνησης, αλλά ολόκληρης της κοινωνίας: δηλαδή των κομμάτων, των παραγωγικών τάξεων, του κάθε πολίτη συνολικά.
Για να γίνει αυτό, απαιτείται η εγκαθίδρυση μίας νέας θεσμικής τάξης. Με απλοποίηση της νομοθεσίας, με κατάργηση της διαμεσολάβησης του κράτους (αιτίες γραφειοκρατίας και διαφθοράς) και κυρίως με την εκκαθάριση οικονομικών εκκρεμοτήτων των προηγούμενων ετών και δεκαετιών.
Ξεκινώντας από το τελευταίο, στο εσωτερικό της κυβέρνησης διεξάγεται μία σφοδρή σύγκρουση. Μία σημαντική μερίδα υπουργών και επιτελών του πρωθυπουργού είναι υπέρ μιας γενικευμένης «αμνηστίας», για όποιον είναι διατεθειμένος να πληρώσει. Δώσ' τε να εισρεύσει «ζεστό χρήμα» στα κρατικά ταμεία. Το προωθούμενο μοντέλο αντιγράφει και γενικεύει τη δοκιμασμένη συνταγή της περαίωσης ανέλεγκτων υποθέσεων για τους ελεύθερους επαγγελματίες που έφερε έσοδα 1 δισ. ευρώ.
Η πρόταση αφορά:
Οφειλές στην εφορία.
Οφειλές στα Ταμεία.
Οφειλές σε ιδιώτες που έχουν οδηγηθεί στα δικαστήρια.
Αυθαίρετα εκτός αιγιαλού και δάσους.
Προβλήματα στο«πόθεν έσχες»
Επαναπατρισμό κεφαλαίων, αρκεί ο κάτοχος να μπορεί να αποδείξει πως δεν πρόκειται για προϊόντα εγκληματικών δραστηριοτήτων.
Εκκαθάριση του Τειρεσία από μικροοφειλέτες.
Στόχος είναι να εισρεύσουν στα ταμεία πόροι που υπό κανονικές συνθήκες δεν πρόκειται να εισπραχθούν ποτέ. Και όχι μόνο αυτό. Να απελευθερωθούν από τα δεσμά άνθρωποι που η κρίση τους έφερε σε αδυναμία να ανταποκριθούν στις υποχρεώσεις τους. Για τους θιασώτες της πρότασης είναι αυτονόητο πως δεν εμπίπτουν σε αυτή όσοι έχουν χρεοκοπήσει τις εταιρείες τους ή τις έχουν οδηγήσει σε γειτονικές χώρες ή ξεκίνησαν όμοια δραστηριότητα με άλλο όνομα. «Δεν νομιμοποιούμε την απάτη, δεν αναστέλλουμε τις ποινικές και διοικητικές διαδικασίες, απλά θέλουμε να δώσουμε τη δυνατότητα σε κάποιους να διορθώσουν το λάθος τους», λένε οι υποστηριχτές της «αμνηστίας». Το σκεπτικό τους μπορεί να ακούγεται ακέραιο, αλλά υπάρχει και άλλη άποψη και είναι ισχυρή. Υπουργοί και βουλευτές που διατείνονται πως η δυσχερής θέση των δημόσιων οικονομικών δε νομιμοποιεί την κυβέρνηση σε καθαγιασμό παρανομιών. Η συζήτηση λαμβάνει έτσι έντονο ιδεολογικό και πολιτικό χρώμα.
H μοιραία σύγκρουση
Οι αρχές της ισότητας και της επιείκειας συγκρούονται με φόντο τη χρεοκοπία της Ελλάδας και υπόστρωμα το πελατειακό και αναποτελεσματικό κράτος του παρελθόντος. Τούτων δοθέντων, η κυβέρνηση, εφόσον ανοίξει το θέμα, δεν θα το παρουσιάσει ως απόφαση, αλλά ως θέμα για διαβούλευση. Θα προκαλέσει έτσι έναν ευρύτατο διάλογο ώστε να προσδιοριστούν με ακρίβεια οι κατηγορίες όσων θα μπορούν να ευνοηθούν. Γιατί, προφανώς και δε μπορεί να αντιμετωπίζει το κράτος το ίδιο όποιον έχτισε την πυλωτή και όποιον έχτισε το δάσος. Όποιον έχτισε αυθαίρετο σε κτήμα της ιδιοκτησίας του και όποιον καταπάτησε δημόσια περιουσία. Όποιον «έκλεψε» την εφορία και όποιον έκλεψε τους πάντες. Και, δεδομένου πως κανείς δεν έχει δικαίωμα να διαιωνίζονται οι όποιες παρανομίες, είναι ευθύνη όλων να διαχωρίσουν τα πταίσματα από τα ειδεχθή εγκλήματα.
Να ξεκαθαρίσει το πολυδαίδαλο νομικό μας σύστημα
Η όποια ρύθμιση των εκκρεμοτήτων του παρελθόντος δε θα έχει κανένα νόημα αν δεν ξεκαθαρίσει το πολυδαίδαλο νομικό μας σύστημα. Αν το κράτος δεν περιοριστεί αυστηρά στο καθήκον του ελέγχου εφαρμογής του νόμου, ως εργαλείο της εκτελεστικής εξουσίας.
Προκύπτει, έτσι, το μείζον θέμα της κατάργησης της διαμεσολάβησης.
Σήμερα, ότι και να θέλει να κάνει κανείς πρέπει να απευθυνθεί στο κράτος: Στην πολεοδομία, την εφορία, την πυροσβεστική, την αστυνομία κοκ. Η βασική ιδέα που υπάρχει στο Μέγαρο Μαξίμου είναι να υπάρξει αποκέντρωση της δημόσιας εξουσίας στο πρότυπο των συμβολαιογράφων. Να μπορούν, δηλαδή, λογιστές και πολιτικοί μηχανικοί, παραδείγματος χάριν, να κάνουν ενάρξεις επαγγελματικής δραστηριότητας και να χορηγούν άδειες οικοδομής.
Ως αντεπιχείρημα στην αντένδειξη που προβάλλουν ορισμένοι ότι θα δημιουργηθεί χάος οι υποστηριχτές της ιδέας παραθέτουν την? πραγματικότητα! Και σήμερα που υπάρχουν ειδικές υπηρεσίες χάος επικρατεί. Ο καθένας κάνει ότι θέλει, είτε πληρώνοντας, είτε επειδή έχει κάποιο γνωστό ή απλά επειδή έχει θράσος.
Και δεν υφίσταται καμία επίπτωση. Και αυτή η κίνηση, όμως, έχει με τη σειρά της μία προϋπόθεση: Την κωδικοποίηση και απλοποίηση της νομοθεσίας με ορίζοντα την αναθεώρηση του Συντάγματος. Ενα τιτάνιο έργο, που έχουν αναλάβει ο Χ. Παμπούκης και ο Σ. Λύτρας. Βέβαια, ακόμη και ένας καλόπιστος παρατηρητής θα έλεγε ότι στην Ελλάδα δεν πάσχουμε από ιδέες και προθέσεις αλλά από πράξεις και σκοπιμότητες που διαστρεβλώνουν την αρχική ιδέα.
Προκύπτει, έτσι, ένα κρίσιμο ερώτημα: Μπορεί το θέμα να λυθεί με μιας, ως γόρδιος δεσμός με απόφαση του πρωθυπουργού ή θα πρέπει να γίνει διάλογος με τις περίφημες ελληνικές καλένδες να καραδοκούν;
ΠΗΓΗ: Ημερησία
Οι Ελληνες επιχειρηματίες έχουν το δικό τους Facebook
Θα μπορούσε να χαρακτηριστεί το ελληνικό Facebook των νέων επιχειρηματιών. «Ακούει» στο όνομα StartupGreece κι έχει δημιουργηθεί, όσο κι αν φαίνεται απίστευτο, από δημοσίους υπαλλήλους, οι οποίοι με μεράκι έστησαν μία ιστοσελίδα που περιλαμβάνει on line πληροφόρηση για όσους θέλουν να στήσουν μια επιχείρηση, αλλά και αποτελεί ψηφιακό βήμα διαλόγου ανάμεσα σε νυν, νέους κι επίδοξους επιχειρηματίες.
Ανάλογες «πλατφόρμες» δημιουργήθηκαν στις ΗΠΑ ύστερα από πρωτοβουλίες του Μπ. Ομπάπα, στη Μ. Βρετανία του Ντ. Κάμερον, αλλά και στη Χιλή. Εδώ, στην Ελλάδα, ο υπουργός Περιφερειακής Ανάπτυξης και Ανταγωνιστικότητας Μ. Χρυσοχοΐδης έριξε την «ιδέα» για τη λειτουργία ενός ιντερνετικού «εργαλείου» που θα ενισχύει τη νέα και καινοτόμο επιχειρηματικότητα, θα παρέχει συγκεντρωμένη σε ένα σημείο χρήσιμη πληροφόρηση για τις διαδικασίες ίδρυσης και χρηματοδότησης επιχειρήσεων, αλλά και χρήσιμη εμπειρία ανθρώπων που υλοποίησαν ιδέες τους ή και που απέτυχαν στα εγχειρήματά τους.
Το StartupGreece περιλαμβάνει:
Χρηματοδοτήσεις δημόσιας ή ιδιωτικής πρωτοβουλίας ώστε να είναι συγκεντρωμένοι σε μια ιστοσελίδα όλοι οι διαθέσιμοι πόροι για τον επιχειρηματία ή για όποιον ενδιαφέρεται να επιχειρήσει.
Διαδικασίες, νόμους και διατάξεις ώστε να υπάρχει μια συνεκτική βάση-οδηγός για τον επιχειρηματία, υποψήφιο ή μη.
Εκδηλώσεις που αφορούν την επιχειρηματικότητα, την καινοτομία, την κατάρτιση.
Αρθρα «How to» για όλες αυτές τις μικρές και μεγάλες λεπτομέρειες που ορίζουν και μπορούν να «απογειώσουν» ένα επιχειρηματικό σχέδιο (π.χ. βασικές αρχές μάρκετινγκ για τη νέα επιχείρηση).
Διαγωνισμούς επιχειρηματικότητας και καινοτομίας για να βρίσκουν οι νέοι, επιχειρηματίες και μη, ένα σταθερό σημείο πληροφόρησης και ευκαιρίας να αξιοποιήσουν τη γνώση και το ταλέντο τους.
Χρήσιμα στοιχεία και τάσεις για πιο έξυπνες επιχειρηματικές αποφάσεις.
Ιστορίες επιτυχίας κι αποτυχίας για να προβάλλονται τα θετικά πρότυπα, αλλά και να αναδεικνύεται η αποτυχία ως πολύτιμη εμπειρία και απαραίτητο βήμα προς την επιτυχία.
Η ιδέα του Startup­Greece πέρασε μέσα από δεκάδες ανοιχτές και κλειστές συζητήσεις με νέους και με καινοτόμους επιχειρηματίες, αλλά και μέσα από την προσπάθεια υπηρεσιών, προϊσταμένων και υπαλλήλων.
Οι δημιουργοί
Ανθρωποι οι οποίοι πιστεύουν σε μια δημόσια διοίκηση που λογοδοτεί, απαντά και πληροφορεί, συνεργάστηκαν για την υλοποίηση της πλατφόρμας και συνεχίζουν για τη λειτουργία της στελέχη του υπουργείου Περιφερειακής Ανάπτυξης & Ανταγωνιστικότητας κι εποπτευόμενων φορέων του (μία ομάδα περίπου 30 ατόμων) από την Ειδική Γραμματεία ΕΣΠΑ, ΕΥΣΣΑΑΠ, την Ειδική Γραμματεία ΕΣΠΑ, Μονάδα Κρατικών Ενισχύσεων, την Ειδική Γραμματεία Ψηφιακού Σχεδιασμού, την Ειδική Γραμματεία Ανταγωνιστικότητας, την Γενική Γραμματεία Βιομηχανίας, την Γενική Γραμματεία Εμπορίου, την Γενική Γραμματεία Επενδύσεων & Ανάπτυξης, την Ψηφιακές Ενισχύσεις ΑΕ, την Invest in Greece, τους ΟΠΕ και ΜΟΔ, το Γραφείο Τύπου & Δημοσίων Σχέσεων ΥΠΑΑΝ, το Γραφείο υπουργού ΠΑΑΝ
Με υλικό συνέβαλαν, επίσης, το Παρατηρητήριο για την Κοινωνία της Πληροφορίας, ο ΕΟΜΜΕΧ και η ΤΕΜΠΜΕ Α.Ε. (σύντομα ΕΤΕΑΝ), άλλοι φορείς, το Εθνικό Κέντρο Τεκμηρίωσης και ο Co­rallia.
Με 500 followers
Σε 13 ημέρες απέκτησε 1.070 μέλη
Σε στενή συνεργασία με στελέχη του υπουργείου Περιφερειακής Ανάπτυξης και Ανταγωνιστικότητας, την τεχνική ανάπτυξη, το design και το video animation υλοποίησαν εξωτερικοί συνεργάτες.
Το StartupGreece είναι μια εθνική προσπάθεια, που έχει τη στήριξη της κυβέρνησης. Πρώτος κυβερνητικός φορέας που εντάσσεται στο εγχείρημα είναι το υπουργείο Παιδείας (Ινστιτούτο Νεολαίας, Γενική Γραμματεία Eρευνας & Τεχνολογίας, Ειδική Γραμματεία Διαχείρισης Προγραμμάτων Κοινοτικού Πλαισίου Στήριξης). Ενδιαφέρον έχουν εκδηλώσει, επιπλέον, το Οικονομικό Πανεπιστήμιο Αθηνών και η Μονάδα Καινοτομίας & Επιχειρηματικότητας που διαθέτει το Ελληνοαμε­ρικανικό Επιμελητήριο.
Ενας πυρήνας στενών συνεργατών του υπουργού Περιφερειακής Ανάπτυξης και Ανταγωνιστικότητας Μ. Χρυσοχοΐδη, αλλά και 30 δημόσιοι υπάλληλοι «άνοιξαν» το www.startupgreece.gov.gr, το οποίο έτυχε αμέσως της στήριξης και του πρωθυπουργού Γ. Παπανδρέου.
Βγήκε στον «αέρα» στις 15 Απριλίου και μέχρι και την Τετάρτη 27 του μηνός απαριθμούσε 1.070 μέλη. Στη σελίδα του Facebook έχει 707 likes (θετικές απόψεις), ενώ ο λογαριασμός της πρωτοβουλίας στο Twitter μετρά 500 followers.
Σημαντικό κομμάτι αποτελεί η on line κοινότητα. Εχει σχεδια­στεί για να συμμετέχουν επιχειρηματίες και νέοι που ενδιαφέρονται να επιχειρήσουν, ειδικοί σε θέματα του επιχειρείν, επενδυτές, επιχειρηματικοί «άγγελοι» και στελέχη χρηματοπιστωτικών οργανισμών, στελέχη της Δημόσιας Διοίκησης και φορέων που σχετίζονται με την επιχειρηματικότητα ή και την καινοτομία, καθώς και οποιοσδήποτε αισθάνεται ότι μπορεί να επωφεληθεί από τη συμμετοχή του και να προσφέρει με τη γνώση και την εμπειρία του.
ΠΗΓΗ: Ημερησία
Προς πλαφόν στα καύσιµα
timh_amolybdhsΣτην επιβολή πλαφόν στις τιµές των καυσίµων σε 12 νοµούς της χώρας προσανατολίζεται η κυβέρνηση, προσπαθώντας να βάλει φρένο στα κερδοσκοπικά φαινόµενα. Σύµφωνα µε πηγές του υπουργείου Περιφερειακής Ανάπτυξης και Ανταγωνιστικότητας, από τους ελέγχους που έχουν ήδη πραγµατοποιηθεί, έχουν εντοπιστεί φουσκωµένες τιµές που δικαιολογούν την επιβολή πλαφόν και, σύµφωνα µε όλες τις ενδείξεις, αυτό θα γίνει εντός της εβδοµάδας.
Η συνεχής αύξηση των τιµών των καυσίµων έχει προβληµατίσει την κυβέρνηση καθώς οι καταναλωτές καλούνται να πληρώσουν απο την αρχή του χρόνου την αµόλυβδη βενζίνη κατά 12 λεπτά ακριβότερα (µέση τιµή). Mάλιστα, το πρόβληµα εντοπίζεται κυρίως σε τουριστικές περιοχές της χώρας και, όπως έλεγαν κυβερνητικές πηγές, οι αυξηµένες τιµές δεν δικαιολογούνται σε καµία περίπτωση από το µεταφορικό κόστος.
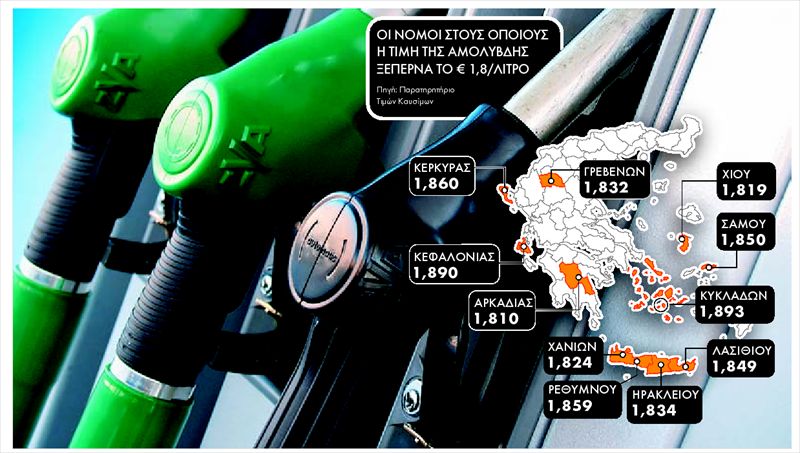
Ηδη το Σαββατοκύριακο που πέρασε η µέση τιµή της αµόλυβδης βενζίνης άγγιξε τα 1,72 ευρώ το λίτρο, ενώ η υψηλότερη τιµή καταγράφηκε στις Κυκλάδες και ήταν 1,893 ευρώ το λίτρο.
ΣΥΝΑΓΕΡΜΟΣ. Το πρωτοφανές ράλι στις τιµές των καυσίµων που συνεχίζεται χωρίς διακοπή για πάνω από 40 ηµέρες έχει σηµάνει συναγερµό στην κυβέρνηση καθώς εντοπίζονται σηµαντικές αποκλίσεις ανάµεσα σε διάφορες περιοχές της χώρας που δεν µπορούν να δικαιολογηθούν. Σύµφωνα µε τα στοιχεία του Παρατηρητηρίου Τιµών Υγρών Καυσίµων, χθες η µέση τιµή ήταν στα 1, 716 ευρώ το λίτρο, 5 λεπτά υψηλότερα από τις αρχές Απριλίου. Στην Αττική η ψαλίδα ανάµεσα στο φτηνότερο (1,627 ευρώ) και το ακριβότερο (1,779 ευρώ) πρατήριο φτάνει µέχρι και τα 15 λεπτά, ενώ πανελλαδικά η απόκλιση των τιµών ξεπερνά τα 26. Ενδεικτικό είναι ότι σε τρεις νοµούς η µέση τιµή ξεπερνούσε τα 1,80 ευρώ το λίτρο. Στην Κεφαλονιά η µέση τιµή ήταν 1,844 ευρώ το λίτρο, πολύ κοντά δηλαδή στην ανώτατη τιµή των 1,868 ευρώ. Στον Νοµό Λασιθίου ο µέσος όρος της τιµής ήταν 1,811 ευρώ το λίτρο και η ανώτατη στα 1,869 ευρώ, ενώ στο Ρέθυµνο η µέση τιµή ήταν στα 1,801 ευρώ. Οσο για τις υψηλότερες τιµές, σε 11 νοµούς η τιµή της αµόλυβδης ξεπερνά τα 1,8 ευρώ το λίτρο. Για µια ακόµη φορά στη λίστα µε τους ακριβότερους νόµους της βρίσκονται οι νοµοί Χίου, Σάµου, Κέρκυρας, Κυκλάδων, Χανίων, Ηρακλείου, Ευρυτανίας, ∆ωδεκανήσου και Αρκαδίας.
ΠΗΓΗ: Τα Νέα
Φορολογικό πιστοποιητικό από τους ορκωτούς ελεγκτές
Πιστοποιητικό φορολογικής συνέπειας, που θα εκδίδουν οι ορκωτοί ελεγκτές και θα απαλλάσσει ΑΕ και ΕΠΕ από τακτικούς ελέγχους, τεκμαρτό υπολογισμό του φόρου από τα γραφεία των εφόρων για όσους δεν υποβάλλουν δηλώσεις ΦΠΑ αλλά και φορολόγηση μέχρι και 45% των καταθέσεων που δεν δικαιολογείται η προέλευσή τους αποτελούν μερικές από της ρηξικέλευθες ρυθμίσεις του επιχειρησιακού σχεδίου για την αντιμετώπιση της φοροδιαφυγής, που παρουσιάζει η κυβέρνηση τη Δευτέρα. Το σχέδιο έχει τριετή ορίζοντα και ετήσιους συγκεκριμένους ποσοτικοποιημένους στόχους, οι οποίοι θα παρακολουθούνται μηνιαίως από εκτελεστική επιτροπή που θα «αναφέρεται» στη διευρυμένη διυπουργική ομάδα των υπουργείων Οικονομικών, Ανάπτυξης, Δικαιοσύνης και Προστασίας του Πολίτη. Πρόκειται για μία συντονισμένη προσπάθεια της κυβέρνησης να αυξήσει τα δημόσια έσοδα κατά 3,6 δισ. ευρώ από την πάταξη του φαινομένου, εκ των οποίων το 1,6 δισ. ευρώ το τρέχον έτος.
Φορολόγηση μέχρι και 45% των καταθέσεων που δεν δικαιολογείται η προέλευσή τους, φορολογικό πιστοποιητικό ελεγκτικής ασυλίας για ΑΕ και ΕΠΕ από ορκωτούς ελεγκτές αλλά και αυτόματο υπολογισμό του φόρου από τα γραφεία των εφόρων για όσους δεν υποβάλλουν δηλώσεις ΦΠΑ, αποτελούν μερικές από της ρηξικέλευθες ρυθμίσεις του επιχειρησιακού σχεδίου για την αντιμετώπιση της φοροδιαφυγής που παρουσιάζει η κυβέρνηση τη Δευτέρα.
Πρόκειται για ένα σχέδιο με τριετή ορίζοντα και ετήσιους συγκεκριμένους ποσοτικοποιημένους στόχους, το οποίο θεσμοθετείται στο πλαίσιο μιας Διυπουργικής Ομάδας (Οικονομικών, Ανάπτυξης, Δικαιοσύνης και Προστασίας του Πολίτη), που θα το παρακολουθεί συστηματικά σε μια συντονισμένη προσπάθεια της κυβέρνησης να αυξήσει τα δημόσια έσοδα κατά 3,6 δισ. ευρώ από την πάταξη του φαινομένου.
Από το ποσό αυτό, τα 1,6 δισ. ευρώ προβλέπεται να ενισχύσει τον τρέχοντα προϋπολογισμό, αφού το οικονομικό επιτελείο της κυβέρνησης δίνει ιδιαίτερη σημασία στον περιορισμό της φοροδιαφυγής και του λαθρεμπορίου, προκειμένου να μην θιγούν κοινωνικές δαπάνες αλλά και να μην υπάρξουν άλλα επώδυνα εισπρακτικά μέτρα.
Ειδικότερα, η καταπολέμηση του φαινομένου επιβάλλεται πλέον ως εθνική ανάγκη από την κυβέρνηση, αφού η φοροδιαφυγή αναιρεί τον κοινωνικό χαρακτήρα του κράτους, στερεί τους αναγκαίους πόρους για την εκπλήρωση της αποστολής του στους τομείς της υγείας, της πρόνοιας και της παιδείας, στρεβλώνει τον ανταγωνισμό προς όφελος των ανέντιμων εμπόρων και δημιουργεί φαινόμενα άνισης μεταχείρισης των πολιτών.
Υπό τις σημερινές μάλιστα συνθήκες της οικονομικής κρίσης και της δημοσιονομικής κατάστασης της χώρας, η φοροδιαφυγή επηρεάζει την οικονομική υπόσταση και φερεγγυότητά της.
Είναι χαρακτηριστικό ότι μετά την αναθεώρηση του περυσινού ελλείμματος στα επίπεδα του 10,5% του ΑΕΠ (24,2 δισ. ευρώ), έναντι 9,4% που προέβλεπε η κυβέρνηση, το έλλειμμα θα πρέπει να περιοριστεί τουλάχιστον κατά 7,4 δισ. ευρώ το τρέχον έτος, προκειμένου να επιτευχθεί ο στόχος του προϋπολογισμού για έλλειμμα 7,4% του ΑΕΠ (16,8 δισ. ευρώ).
Προκειμένου το βάρος της πρόσθετης προσαρμογής να περιοριστεί στα 3 δισ. ευρώ το υπουργείο προσδοκά σημαντική βοήθεια από την πάταξη του φαινομένου. Για την επίτευξη του φιλόδοξου στόχου το επιχειρησιακό σχέδιο προβλέπει καθημερινή παρακολούθηση της αποδοτικότητας των εφοριών, καλύτερο προγραμματισμό των ελέγχων από τα συναρμόδια υπουργεία για την πάταξη ειδικά του λαθρεμπορίου που στερεί από τα δημόσια ταμεία περί τα 400 εκατ. ευρώ ετησίως αλλά και ταχύτερη απονομή δικαιοσύνης.
ΟΙ ΣΤΟΧΟΙ ΤΟΥ ΠΡΟΓΡΑΜΜΑΤΟΣ
Οι στόχοι του εθνικού επιχειρησιακού προγράμματος θα παρακολουθούνται μηνιαίως από τη 15μελή εκτελεστική επιτροπή, στην οποία πέραν του υπουργού Οικονομικών θα μετέχει ο φορολογικός εισαγγελέας, οι γενικοί γραμματείς των τεσσάρων υπουργείων, ο διοικητής της ΕΥΠ, ο ειδικός γραμματέας του ΣΔΟΕ αλλά και ο προϊστάμενος της Διεύθυνσης Οικονομικής Αστυνομίας του υπουργείου Προστασίας του Πολίτη. Στόχοι του προγράμματος είναι:
1. Η σύλληψη νέας φορολογητέας ύλης, μέσω εκτέλεσης ελέγχων, εφαρμογής τεκμηρίων και κριτηρίων για την επιλογή των ελεγχόμενων υποθέσεων, αξιοποίησης πληροφοριών και στοιχείων που λαμβάνονται από άλλα κράτη στο πλαίσιο της αμοιβαίας διοικητικής και δικαστικής συνδρομής, καθώς και από διεθνείς υπηρεσίες και οργανισμούς.
2. Η φορολογική συμμόρφωση των πολιτών, μέσω της άρσης αδικιών, της απλούστευσης και κωδικοποίησης της φορολογικής νομοθεσίας και της εφαρμογής των νόμων για την ποινική καταστολή των φορολογικών αδικημάτων.
3. Η επιτάχυνση στην είσπραξη των βεβαιωμένων και ληξιπρόθεσμων οφειλών προς το Δημόσιο.
4. Η ανάπτυξη τεχνικών και μεθοδολογίας για τον φορολογικό έλεγχο με έμφαση στους φορολογουμένους υψηλού κινδύνου, τις μεγάλες επιχειρήσεις και τις ενδοομιλικές συναλλαγές.
5. Η ισχυροποίηση της φορολογικής διοίκησης μέσω της καταπολέμησης της διαφθοράς.
Για την επίτευξη των στόχων αυτών, το επιχειρησιακό σχέδιο «φέρνει» νέες τεχνικές ελέγχου, οι οποίες πλέον θα στηρίζονται σε αντικειμενικά κριτήρια, θα είναι αυτοματοποιημένες και θα αξιοποιούν τις δεκάδες διασταυρώσεις που δύναται να ενεργεί η ΓΓΠΣ στα στοιχεία των πάσης φύσεως οικονομικών δραστηριοτήτων (ΦΠΑ, μισθώματα ακινήτων, εμπορικές αμοιβές, ΦΜΑΠ, ΕΤΑΚ, αυτοκίνητα, σκάφη αναψυχής κ.λπ.).
Το κύριο βάρος «πέφτει» πλέον στα φυσικά πρόσωπα, στη μεγάλης έκτασης φοροαποφυγή, στην απόδοση του ΦΠΑ και των παρακρατούμενων φόρων, στον έλεγχο τεκµηρίων και πόθεν έσχες αλλά και στην αξιοποίηση όλου του είδους των στοιχείων που προέρχονται είτε από καταγγελίες είτε από συνεργασία με πιστωτικά ιδρύματα και τράπεζες πληροφοριών. Στο πλαίσιο αυτό το σχέδιο θα παρέχει στους εφόρους τις εξής δυνατότητες:
- Εκδοσης μερικής πράξης προσδιορισμού του φόρου για μία ή περισσότερες φορολογικές περιόδους ή και για ολόκληρη διαχειριστική περίοδο για τους φορολογουμένους που παρέλειψαν να δηλώσουν ή δήλωσαν ανακριβώς τη φορολογητέα αξία τα ποσοστά και τις εκπτώσεις φόρου. Απαραίτητο εργαλείο για την έκδοση της πράξης αποτελεί το Elenxis, καθώς ο φόρος θα υπολογίζεται αυτόματα από τις ΔΟΥ χωρίς να είναι απαραίτητος ο έλεγχος όλων των βιβλίων και στοιχείων αλλά και η διενέργεια ελέγχου σε άλλες φορολογίες.
- Φορολόγησης των καταθέσεων που δεν μπορούν οι κάτοχοι να δικαιολογήσουν την προέλευση του ποσού βάσει των εισοδημάτων τους ή άλλης πηγής. Ειδικότερα, τα ποσά αυτά θα θεωρούνται ως εισόδημα από ελευθέρια επαγγέλματα και θα φορολογούνται με συντελεστές που φθάνουν ακόμη και το 45%!
- Τεκμαρτού υπολογισμού του ΦΠΑ που θα πρέπει να αποδώσουν όσοι δεν υποβάλουν περιοδικές δηλώσεις ΦΠΑ. Ο εντοπισμός τους θα γίνεται από τη ΓΓΠΣ (ήδη από τη λειτουργία αυτή έχουν εντοπιστεί μόνο για το πρώτο δίμηνο του έτους 18.000 επιχειρήσεις με βιβλία Γ' κατηγορίας που δεν υπέβαλαν περιοδικές δηλώσεις) και οι έφοροι θα υπολογίζουν αυτόματα από τις ΔΟΥ τα ποσά που πρέπει να αποδοθούν με βάση τον μέσο όρο του ΦΠΑ που δηλώθηκε τις τελευταίες τρεις χρήσεις.
Πέραν αυτών το επιχειρησιακό σχέδιο θα προβλέπει και την επιβράβευση των συνεπών φορολογουμένων, με τη θέσπιση του πιστοποιητικού φορολογικής συνέπειας. Ειδικά δε για τις ΑΕ και ΕΠΕ, προβλέπεται η θέσπιση του φορολογικού πιστοποιητικού από τους ορκωτούς ελεγκτές, οι οποίοι κατά τον έλεγχο της οικονομικής διαχείρισης θα ελέγχουν και τις φορολογικές υποχρεώσεις (ΦΜΥ, ΦΠΑ, φόρο εισοδήματος κ.λπ.).
Αν από την τήρηση των βιβλίων διαπιστώνεται φορολογική παράβαση ή μη απόδοση φόρων τότε αυτό θα πρέπει να αναγράφεται στο πιστοποιητικό, καθιστώντας αυτομάτως υποψήφια προς τακτικό έλεγχο την επιχείρηση. Εφόσον η εταιρεία είναι «καθαρή» από παραβάσεις τότε θα εκδίδεται το φορολογικό πιστοποιητικό που θα τις παρέχει ελεγκτική ασυλία.
ΠΗΓΗ: Κέρδος
Μέτρα-φωτιά κατά της φοροδιαφυγής
Με έλεγχο πόθεν έσχες και άνοιγμα τραπεζικών λογαριασμών υπόπτων για φοροδιαφυγή θα επιφορτιστούν οι ελεγκτικοί μηχανισμοί του υπουργείου Οικονομικών, που κόβει και τις φοροαπαλλαγές σε όσους χρωστούν στο Δημόσιο
Με τρία μέτρα - «φωτιά» – άνοιγμα τραπεζικών λογαριασμών υπόπτων για φοροδιαφυγή εντός και εκτός Ελλάδος, έλεγχο πόθεν έσχες για απόκτηση περιουσιακών στοιχείων και κατάργηση όλων των φοροαπαλλαγών σε όλους όσοι έχουν ληξιπρόθεσμες οφειλές στο Δημόσιο – προσδοκά το υπουργείο Οικονομικών να αυξήσει τα έσοδα του Δημοσίου κατά περίπου 12 δισ. ευρώ ως το 2013.
Παράλληλα, προβλέπεται έως τα τέλη Ιουνίου να πραγματοποιηθεί μελέτη της ισχύουσας φορολογικής πολιτικής προκειμένου να συναχθούν συμπεράσματα για την αποτελεσματικότητά της. Τα συμπεράσματα θα αφορούν κυρίως τη φορολογία νομικών προσώπων, τη φορολογία της περιουσίας και τα καθεστώτα των παρεχόμενων φοροαπαλλαγών, παρεκκλίσεων και άλλων μορφών φορολογικών κινήτρων ή εκπτώσεων. Με βάση τα συμπεράσματα της μελέτης θα συνταχθεί σχέδιο νόμου ως τα τέλη Σεπτεμβρίου 2011 που θα προσδιορίζει με ακρίβεια το «ψαλίδι» στις εκπτώσεις φόρου, στις φοροαπαλλαγές κτλ. Αυτό άλλωστε αναφέρεται στο Εθνικό Επιχειρησιακό Πρόγραμμα Καταπολέμησης της φοροδιαφυγής που παρουσιάστηκε από τον υπουργό Οικονομικών κ. Γ. Παπακωνσταντίνου.
Στο ίδιο σχέδιο καθορίζονται για την περίοδο 2011-2013 νέου τύπου διασταυρώσεις χωρίς την παρέμβαση ανθρώπινου παράγοντα, καθώς όλες θα πραγματοποιούνται αυτόματα από τους ηλεκτρονικούς υπολογιστές της Γενικής Γραμματείας Πληροφορικών Συστημάτων και του συστήματος TAXIS.
Από τις διασταυρώσεις θα εντοπιστούν:
- Επιχειρήσεις που περαίωσαν και δεν έχουν υποβάλει ΦΠΑ για οποιαδήποτε περαιωθείσα περίοδο.
- Επαγγελματίες και επιχειρήσεις που δεν έχουν υποβάλει δήλωση ΦΠΑ ή και εισοδήματος
- Επιτηδευματίες που δεν αποδέχτηκαν την περαίωση βάσει διαφόρων κριτηρίων.
- Φυσικά πρόσωπα που δεν δήλωσαν εισοδήματα από μισθωτές υπηρεσίες (διασταύρωση στοιχείων Φόρου Μισθωτών Υπηρεσιών).
- Πολίτες με σημαντική ακίνητη περιουσία, οι οποίοι από τα στοιχεία του TAXIS προκύπτει ότι εισπράττουν ενοίκια, αλλά δεν τα δηλώνουν ή δηλώνουν λιγότερα.
- Ιδιοκτήτες αυτοκινήτων που δεν πλήρωσαν τα τέλη κυκλοφορίας για το 2009.
- Οσοι Ελληνες έχουν εισοδήματα στο εξωτερικό.
- Οσοι δεν έχουν υποβάλει φορολογική δήλωση πέρυσι και άλλοι φορολογούμενοι τούς δηλώνουν ως εκμισθωτές, δηλαδή φαίνεται να έχουν εισπράξει ενοίκια. Το ίδιο θα συμβεί και για το 2010.
- Επιχειρήσεις με επιστροφές ΦΠΑ ή που έχουν υποβάλει αίτημα, λόγω ενδοκοινοτικών παραδόσεων 2009 και 2010.
- Οσοι έχουν επικαλεστεί Ανάλωση Κεφαλαίου παλαιότερων ετών στις ηλεκτρονικές δηλώσεις εισοδήματος για την κάλυψη τεκμηρίων διαβίωσης.
Φορολόγηση μη δηλωθέντων εισοδημάτων
Στην περιστολή της φοροδιαφυγής καθοριστικό παράγοντα αποτελεί, σύμφωνα με το Σχέδιο, ο υπολογισμός του εισοδήματος με βάση τεκμήρια δαπανών διαβίωσης, η διασταύρωση των εισοδημάτων με ακίνητη περιουσία που στηρίζεται στο νέο περιουσιολόγιο, οι νέες δυνατότητες πρόσβασης σε τραπεζικούς λογαριασμούς υπόπτων για φοροδιαφυγή εντός και εκτός Ελλάδας και η νέα Ανεξάρτητη Αρχή ελέγχου του πόθεν έσχες.
Χωρίς «φοροεκπτώσεις» όσοι χρωστούν στην Εφορία
Για την είσπραξη των οφειλών στο Δημόσιο προβλέπεται εξαίρεση φορολογικών απαλλαγών και ελαφρύνσεων (π.χ. εκπτώσεις φόρου στις δηλώσεις φορολογίας εισοδήματος, δικαίωμα απαλλαγής α΄ κατοικίας στις μεταβιβάσεις κ.λπ.) σε περίπου 1.200.000 φορολογούμενους που έχουν ληξιπρόθεσμα χρέη στην Εφορία.
Φοροκάρτες σε ενάμιση μήνα
Σημαντικό ρόλο στη μείωση της φοροδιαφυγής θα έχει κατά το υπουργείο Οικονομικών η εφαρμογή της κάρτας αποδείξεων.
Η κάρτα αποδείξεων αποτελεί εναλλακτικό μέσο συλλογής στοιχείων αποδείξεων που έχουν εκδοθεί για έναν πολίτη. Στόχος είναι η κεντρική καταγραφή των βασικών στοιχείων μιας απόδειξης (ΑΦΜ επιχείρησης, ημερομηνία και ποσό) σε μια προσωπική μερίδα αποδείξεων πολίτη, έτσι ώστε ο πολίτης να απαλλαγεί σε σημαντικό βαθμό από τη φροντίδα καταχώρησης και διατήρησης των αποδείξεων αυτών.
Η βασική λειτουργικότητα της καταγραφής των αποδείξεων θα βασίζεται στην εκμετάλλευση των υποδομών των τραπεζών για την εξυπηρέτηση των συναλλαγών με χρεωστικές ή πιστωτικές κάρτες, δηλαδή τα Point Of Sales (POS), τερματικά τα οποία είναι εγκατεστημένα στις επιχειρήσεις λιανικής ή υπηρεσιών και στις αντίστοιχες υποδομές (που διαθέτουν οι τράπεζες) για τη συλλογή των συναλλαγών αυτών.
Το έργο είναι σε εξέλιξη και αναμένεται να δοθούν οι πρώτες κάρτες στους καταναλωτές σε περίπου ενάμιση μήνα.
Ποιοι θα ελεγχθούν το 2011 - 2013
- Προληπτικοί έλεγχοι στο 6% των επιχειρήσεων σχετικά με την έκδοση αποδείξεων και την επιχειρηματική τους δραστηριότητα.
- Ελεγχοι από το γραφείο των ΔΟΥ ή του ΣΔΟΕ στο 30% των επιχειρήσεων.
- Ελεγχοι από 40 συνεργεία σε υποθέσεις φορολογούμενων αυξημένου κινδύνου.
- Συνοπτικοί έλεγχοι σε επιχειρήσεις και επιτηδευματίες που δεν συμμετείχαν στην εθελούσια περαίωση των φορολογικών υποθέσεων. Θα ελεγχθούν έως 8% των φορολογούμενων αυτών.
- Ελεγχοι στο 8% των φορέων μη κερδοσκοπικού χαρακτήρα.
- Ειδικοί έλεγχοι στο 10% των επιχειρήσεων που απαιτούν ειδική τεχνογνωσία (διαφημιστικές, ηλεκτρονικού εμπορίου κ.ά.).
- Ελεγχοι για την καταβολή φόρου μεγάλης ακίνητης περιουσίας σε 10.000 φορολογούμενους.
- Ηλεκτρονικοί έλεγχοι στο 40% των μεγάλων επιχειρήσεων από διαπεριφερειακά ελεγκτικά κέντρα.
- Ελεγχοι μεταφοράς κεφαλαίου στο εξωτερικό με βάση τα στοιχεία των τραπεζών. Θα ελεγχθούν τουλάχιστον το 15% των περιπτώσεων.
- Εμμεσος προσδιορισμός του ΦΠΑ τουλάχιστον στο 20% των επιχειρήσεων που δεν τον αποδίδουν.
- Είσπραξη 200 εκατομμυρίων ευρώ το 2011 μέσω αναγκαστικών μέτρων από ληξιπρόθεσμες οφειλές.
- Ελεγχοι σε 1.137 μεγάλες επιχειρήσεις και εγκαθίδρυση συστήματος προειδοποίησης και παρακολούθησης όσων παρέλειψαν να υποβάλουν δηλώσεις ΦΠΑ. Η εφαρμογή του συστήματος αυτού θα γίνει για 145.000 φορολογούμενους το 2011.
- Ελεγχοι σε 1.700 φυσικά πρόσωπα και επιτηδευματίες που απέκρυψαν εισοδήματα από εμπορικού χαρακτήρα αγοραπωλησίες ακινήτων.
- Ελεγχοι στο πόθεν έσχες 150 φυσικών προσώπων που εμφανίζουν μεγάλη διαφορά δηλωθέντος εισοδήματος και περιουσιακών στοιχείων.
- Ελεγχοι σε 9.173 φυσικά πρόσωπα που δεν υπέβαλαν Φόρο Μεγάλης Ακίνητης Περιουσίας το 2007.
- Ελεγχοι σε φυσικά πρόσωπα που δεν δήλωσαν τη δαπάνη κτήσης ενός τουλάχιστον ακινήτου καθώς και σε φυσικά πρόσωπα υποκριπτόμενα σε εξωγχώριες εταιρείες.
- Ελεγχοι σε επιχειρήσεις που δεν έχουν υποβάλει δηλώσεις φόρου προστιθέμενης αξίας και άλλων παρακρατούμενων φόρων. Θα ελεγχθούν 2.000 επιχειρήσεις με στόχο να εισπραχθούν από πρόστιμα περίπου 150 εκατομμύρια ευρώ.
- Πεντακόσιοι έλεγχοι σε γιατρούς, δικηγόρους, λογιστές, μηχανικούς, καλλιτέχνες και άλλους ελεύθερους επαγγελματίες κατά τους οποίους το εκτιμώμενο ύψος προστίμων και πρόσθετων φόρων ανέρχεται σε 200 εκατομμύρια ευρώ.
- Ελεγχοι σε 1.500 ιδιοκτήτες επαγγελματικών σκαφών και σκαφών αναψυχής με εκτιμώμενο ύψος ΦΠΑ και άλλων φόρων 300 εκατομμύρια ευρώ.
- Ελεγχοι σε περιπτώσεις επιχειρήσεων με κατασχεθέντα φορολογικά βιβλία και στοιχεία με εκτιμώμενο ύψος προστίμων 3,5 δισ. ευρώ.
- Ελεγχοι σε επιχειρήσεις με εκτιμώμενο ύψος προστίμων 200 εκατομμύρια ευρώ.
- Ελεγχοι σε 100 περιπτώσεις προμηθειών του δημοσίου στους τομείς υγείας και των εξοπλισμών με εκτιμώμενο ύψους προστίμων 100 εκατ. ευρώ.
- Ελεγχοι σε 9.000 επιχειρήσεις ψυχαγωγίας και εστίασης με εκτιμώμενο ύψος προστίμων 75 εκατ. ευρώ.
- Ελεγχοι σε 2.350 περιπτώσεις διακίνησης προϊόντων που υπόκεινται στον ειδικό φόρο κατανάλωσης με εκτιμώμενο ύψος προστίμων 135 εκατ. ευρώ.
- Ελεγχοι σε 100 εξωχώριες εταιρείες που κατέχουν ακίνητα στην Ελλάδα με εκτιμώμενο ύψος προστίμων 80 εκατ. ευρώ.
- Ελεγχοι σε 150 περιπτώσεις διάπραξης οικονομικών εγκλημάτων που σχετίζονται με επιδοτήσεις και επιχορηγήσεις με εκτιμώμενο ύψος προστίμων 75 εκατ. ευρώ.
- Ελεγχοι σε 200 επιχειρήσεις του κατασκευαστικού κλάδου με εκτιμώμενο ύψος προστίμων 300 εκατ. ευρώ.
ΠΗΓΗ: Το Βήμα
21 προτάσεις για τα φωτοβολταϊκά
fwtovoltaikaΜΕ 21 ΠΡΟΤΑΣΕΙΣ ενδιαφέροντος από την εγχώρια αλλά και τη διεθνή ενεργειακή αγορά ολοκληρώθηκε η διαδικασία πρόσκλησης εκδήλωσης ενδιαφέροντος από τη ΔΕΗ για την εξεύρεση µακροχρόνιου στρατηγικού εταίρου στην κατασκευή και λειτουργία φωτοβολταϊκού σταθµού, ισχύος περίπου 200 µεγαβάτ, στον Νοµό Κοζάνης και στην κατασκευή και λειτουργία ενός εργοστασίου παραγωγής φωτοβολταϊκών συστηµάτων.
Οι εταιρείες που κατέθεσαν πρόταση είναι οι: Lanco Solar International (Ινδία), κοινοπραξία Μακεδονική Φωτοβολταϊκή: Ελλάκτωρ Α.Ε, Τέρνα Ενεργειακή ΑΒΕΤΕ, Ιντρακάτ, DAMCO Energy S.A., Διεθνής Κατασκευαστική ATTNE (Ελλάδα), Τoshiba Corporation - Mitsubishi Corporation (Ιαπωνία), Siemens AG - Siemens A.E. (Γερµανία), China North Industries Corp. (NORINCO) - ΑΤΕΣΕ Α.Ε. (Κίνα - Ελλάδα), Elecnor S.A. (Ισπανία), Yingli Green Energy Holding Co. («Yingli Solar») (Κίνα), Q-Cells SE - REC - Schneider Electric (Γερµανία - Νορβηγία), SunEdison Hellas Solar Energy S.A. (ΗΠΑ), SPWR Solar Energeiaki Hellas (θυγατρική της SunPower Corp.) - METKA Α.Ε. (ΗΠΑ - Ελλάδα), κοινοπραξία ESSE - Enel Green Power Spa - Sharp Corporation - Sharp Electronics (Italia), Spa (Ιταλία - Ιαπωνία), EDF Energies Nouvelles (Γαλλία), Hanergy Holding Group σε συνεργασία µε τη 5K Enterprises S.A. (Κίνα), Shanghai Aerospace Automobile Electromechanical Co. Ltd (Κίνα), AES Solar Energy Limited (ΗΠΑ), Enolia Energy S.A. - ITOCHU Corporation - Abeinsa Ingeniera y Construccion S.A. - Solar Cells Εναλλακτικά Συστήµατα Παραγωγής Ενέργειας Α.Ε. - Yingli Green Energy Holding Co. (Ελλάδα - Ιαπωνία - Ισπανία - Κίνα), J&P AVAX S.A. - Sorgenia SpA - Worth Solar GmbH Co., KG (Ελλάδα - Ιταλία – Γερµανία), Centrotherm Photovoltaics AG –Dongfang Electric International Corporation - DTS Hellas S.A. (Γερµανία - Κίνα - Ελλάδα), Sojitz Corporation - ISOLUX INGENIERIA S.A. (Ιαπωνία - Ισπανία), CEEG Research Solar Institute Co. (Κίνα) και GMG International Engineering & Equipment Co. - Positive Energy (Κίνα - Ελλάδα).
ΠΗΓΗ: Τα Νέα
Πως θα είναι η φοροκάρτα
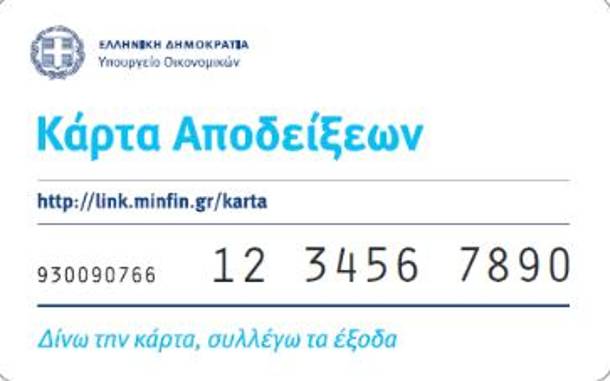
forokartaΤην μπροστινή όψη της φοροκάρτας, την οποία περιμένουν από την αρχή του έτους οι φορολογούμενοι για να σταματήσουν τη συλλογή και διατήρηση των αποδείξεων, έδωσε στη δημοσιότητα το υπουργείο Οικονομικών.
Όπως φαίνεται, το βάσανο της καταμέτρησης των αποδείξεων δεν θα το γλυτώσουν οι φορολογούμενοι ούτε για τις δηλώσεις του 2011, καθώς οι αποδείξεις που έχουν συλλεχθεί για (τουλάχιστον) το πρώτο τετράμηνο του έτους θα πρέπει να καταμετρηθούν.
Σύμφωνα με πληροφορίες η φοροκάρτα αναμένεται να τεθεί σε ισχύ μετά τον Ιούνιο, και η μπροστινή της όψη θα είναι ως εξής:
ΠΗΓΗ: Ελευθεροτυπία
Εφορία: Στον εισαγγελέα για πλαστές αποδείξεις
oikonomika_themata_1«Παγίδα» έξτρα φόρων κρύβει η εφαρμογή των νέων ρυθμίσεων για τα τεκμήρια και τις αποδείξεις που εξασφαλίζουν το αφορολόγητο όριο των 12.000 ευρώ, ενώ στον εισαγγελέα θα παραπέμπονται οι φορολογούμενοι που υποβάλλουν στην εφορία πλαστά δικαιολογητικά ή αποδείξεις για να περιορίσουν τη φορολογική τους επιβάρυνση.
Και ενώ από αύριο «τρέχουν» οι προθεσμίες για την υποβολή των φορολογικών δηλώσεων από 3,5 εκατ. μισθωτούς και συνταξιούχους, με νέα εγκύκλιο του υφυπουργού Οικονομικών Δημ. Κουσελά προκύπτει ότι το ύψος των αποδείξεων που απαιτούνται για να καλυφθεί το αφορολόγητο των 12.000 ευρώ υπολογίζεται είτε με βάση το δηλωθέν (πραγματικό) εισόδημα είτε το τεκμαρτό, δηλαδή το εισόδημα που προκύπτει με βάση τα νέα τεκμήρια διαβίωσης (κατοικίες, αυτοκίνητα, σκάφη αναψυχής, δίδακτρα σε ιδιωτικά σχολεία κ.λπ.) και τα τεκμήρια απόκτησης περιουσιακών στοιχείων.
Εισόδημα
Συγκεκριμένα διευκρινίζεται ότι «σε κάθε περίπτωση που το δηλούμενο συνολικό εισόδημα του φορολογουμένου (πραγματικό ή τεκμαρτό) υπερβαίνει τα 6.000 ευρώ και ανεξάρτητα από το ύψος των δαπανών που εκπίπτει από το εισόδημα (ασφαλιστικές εισφορές, ιατρικές δαπάνες κ.λπ.), ο φορολογούμενος οφείλει να έχει συγκεντρώσει το ελάχιστο ποσό των απαιτούμενων αποδείξεων αυτών των δαπανών, τις οποίες συνυποβάλλει με τη δήλωσή του σε κλειστό φάκελο στην αρμόδια εφορία».
Αυτό σημαίνει ότι φορολογούμενοι με πραγματικό δηλωθέν εισόδημα χαμηλότερο από το τεκμαρτό θα χρειαστεί να προσκομίσουν περισσότερες αποδείξεις προκειμένου να κατοχυρώσουν το αφορολόγητο όριο των 12.000 ευρώ. Σε αντίθετη περίπτωση θα πληρώσουν έξτρα φόρο.
Με την ίδια εγκύκλιο του υφυπουργού Οικονομικών διευκρινίζονται ακόμη τα εξής:
Διασταυρώσεις μέσω του Taxis θα διενεργούνται στις φορολογικές δηλώσεις με επιστροφές φόρου μέχρι 1.500 ευρώ, προκειμένου να διαπιστωθεί εάν οι δαπάνες και τα έξοδα που δηλώνονται για έκπτωση από το εισόδημα ή το φόρο ανταποκρίνονται στην πραγματικότητα.
Η υποβολή πλαστών δικαιολογητικών και αποδείξεων είναι αξιόποινη πράξη και θα γίνεται σχετική αναγγελία στις εισαγγελικές αρχές. Οι φορολογούμενοι που θα διαπιστωθεί ότι χρησιμοποίησαν πλαστά δικαιολογητικά ή συμπεριέλαβαν ανύπαρκτες δαπάνες, πέραν του ότι θα υποχρεωθούν να πληρώσουν τους φόρους που γλίτωσαν προσαυξημένους με πρόσθετα ποσά ή με υπέρογκα πρόστιμα, θα διωχθούν ποινικά.
Οι ΔΟΥ, κατά την παραλαβή των κλειστών φακέλων με τις αποδείξεις δαπανών, θα τους αποσυσχετίζουν από τις δηλώσεις και θα τους τοποθετούν σε ιδιαίτερο χώρο της κάθε ΔΟΥ Αμέσως μετά τη λήξη της προθεσμίας παραλαβής των δηλώσεων θα επιλεγεί δείγμα με νεότερη οδηγία που θα δοθεί στον κρίσιμο χρόνο, προς έλεγχο και στη συνέχεια το σύνολο των αποδείξεων θα παραδοθούν προς ανακύκλωση.
Σε περίπτωση υποβολής της δήλωσης με τη χρήση σύγχρονων ηλεκτρονικών μεθόδων και δικτυακών υποδομών είτε από τον ίδιο τον υπόχρεο είτε από εξουσιοδοτημένο λογιστή, οι αποδείξεις θα πρέπει, επειδή θα ακολουθήσει οπωσδήποτε δειγματοληπτικός έλεγχος αυτών για να διαπιστωθεί η ύπαρξη και η ακριβής δήλωσή τους, να φυλάσσονται για να παραδοθούν στην αρμόδια ΔΟΥ όταν ζητηθούν.
Στις δηλώσεις που το πιστωτικό υπόλοιπο υπερβαίνει το ποσό των 1.500 ευρώ, εξακολουθεί να διενεργείται από τη ΔΟΥ έλεγχος όλων των σχετικών παραστατικών.
Οι καταστάσεις φορολογικής αναμόρφωσης, αυτοκινήτων επιχείρησης, κινητής τηλεφωνίας και αποδοθέντων και οφειλομένων φόρων εισοδήματος και έμμεσων φόρων θα υποβληθούν υποχρεωτικά ηλεκτρονικά με καταληκτική ημερομηνία την 30/6/2011 και συνεπώς δεν απαιτείται η συνυποβολή τους με την υποβολή των οικείων δηλώσεων.
Στην περίπτωση που νομικά πρόσωπα υποβάλλουν δηλώσεις φορολογίας εισοδήματος ενώ βρίσκονται σε αδράνεια, δηλαδή δεν έχουν ακαθάριστα έσοδα, δεν υφίσταται υποχρέωση υπογραφής της δήλωσης τους από λογιστή φοροτεχνικό.
Παράδειγμα
Άγαμος φορολογούμενος με συνολικό ετήσιο εισόδημα 8.000 ευρώ για το έτος 2010. Κατοικεί σε σπίτι 80 τ.μ. που πληρώνει ενοίκιο και έχει κληρονομήσει από τον πατέρα του ένα σπίτι 90 τ.μ. στο χωριό. Διαθέτει επίσης ένα Ι.Χ. αυτοκίνητο 1.600 κ.εκ. τριετίας. Οι αντικειμενικές δαπάνες διαβίωσης που τον βαρύνουν ανέρχονται σε:
2.400 ευρώ για το σπίτι των 80 τ.μ.
1.440 ευρώ για το σπίτι των 90 τ.μ. στο χωριό
4.200 ευρώ για το Ι.Χ. των 1.600 κ.εκ.
3.000 ευρώ ως ελάχιστο ποσό αντικειμενικής δαπάνης διαβίωσης για έγγαμο φορολογούμενο.
Ο συγκεκριμένος φορολογούμενος συγκέντρωσε αποδείξεις 800 ευρώ όσες ακριβώς αντιστοιχούν στο εισόδημα των 8.000 ευρώ. Ομως το συνολικό τεκμαρτό εισόδημά του όπως προκύπτει με βάση τα νέα τεκμήρια της εφορίας, ανέρχεται στο ποσό των 11.040 ευρώ και θα έπρεπε να είχε συγκεντρώσει αποδείξεις 1.104 ευρώ για να δικαιούται ολόκληρο το αφορολόγητο.
Ετσι, παρά το γεγονός ότι το εισόδημα του φορολογούμενου (πραγματικό και τεκμαρτό) βρίσκεται κάτω από το αφορολόγητο όριο των 12.000 ευρώ τελικά θα πληρώσει φόρο 30,4 ευρώ επειδή συγκέντρωσε λιγότερες αποδείξεις. Η εφορία θα του υπολογίσει φόρο με συντελεστή 10% στην «ακάλυπτη» διαφορά των 304 ευρώ (1.104 - 800) των αποδείξεων.
ΠΗΓΗ: Ημερησία
Παράταση φορολογικών δηλώσεων και συγκεντρωτικών καταστάσεων του άρθρου 20
Το Υπουργείο Οικονομικών για την καλύτερη εξυπηρέτηση των φορολογουμένων, ανακοινώνει ότι με απόφαση του Υφυπουργού Οικονομικών, Δημήτρη Κουσελά,
- η προθεσμία υποβολής των ετήσιων δηλώσεων φορολογίας εισοδήματος για τους υπόχρεους της παραγράφου 1 του άρθρου 62 του ν.2238/1994, που έληγε την 5η Μαΐου 2011, (ατομικές επιχειρήσεις, ελεύθεροι επαγγελματίες που δεν τηρούν βιβλία ή ανεξάρτητα της κατηγορίας τήρησης βιβλίων του Κ.Β.Σ., όσοι απόκτησαν εισοδήματα από συμμετοχή σε Ε.Π.Ε., κ.τ.λ.), που υποχρεωτικά υποβάλλονται με τη χρήση ηλεκτρονικής μεθόδου επικοινωνίας μέσω διαδικτύου ανεξαρτήτως Α.Φ.Μ., παρατείνεται ως και τις 20 Μαΐου 2011.
- η προθεσμία υποβολής των ετήσιων δηλώσεων φορολογίας εισοδήματος για τους υπόχρεους της παραγράφου 1 του άρθρου 62 του ν.2238/1994, που έληγε την 5η Μαΐου 2011, (εισοδήματα από ακίνητα, από κινητές αξίες, γεωργικό εισόδημα, εισόδημα από εκμίσθωση ή δωρεάν παραχώρηση γεωργικής γης κ.τ.λ.), ανεξάρτητα αν η υποβολή τους θα γίνει με τη χρήση ηλεκτρονικής μεθόδου επικοινωνίας μέσω διαδικτύου ή χειρόγραφα μέσω Δ.Ο.Υ και ανεξαρτήτως Α.Φ.Μ., παρατείνεται ως και τις 20 Μαΐου 2011.
- οι προθεσμίες υποβολής των ετήσιων δηλώσεων φορολογίας εισοδήματος οικονομικού έτους 2011 των υπόχρεων των υποπεριπτώσεων ββ΄ έως και ζζ΄ της περίπτωσης γ΄ της παραγράφου 1 του άρθρου 62 του ΚΦΕ (εισοδήματα από μισθωτές υπηρεσίες ,συνταξιούχοι, εισοδήματα που προέκυψαν στο εξωτερικό κτλ.),   που υποβάλλονται είτε αυτοπροσώπως από τον υπόχρεο ή από πρόσωπο που έχει εξουσιοδοτηθεί από αυτόν είτε ταχυδρομείται επί αποδείξει, για τις οποίες η ημερομηνία υποβολής τους ξεκινά από την 3η Μαΐου και ολοκληρώνεται την 31η Μαΐου, ανάλογα με το ΑΦΜ τους, διαμορφώνεται ως εξής:
Με ΑΦΜ 1 μέχρι τις 17 Μαΐου 2001
Με ΑΦΜ 2 μέχρι τις 18 Μαΐου 2001
Με ΑΦΜ 3 μέχρι τις 19 Μαΐου 2011
Με ΑΦΜ 4 μέχρι τις 20 Μαΐου 2011
Με ΑΦΜ 5 μέχρι τις 23 Μαΐου 2011
Με ΑΦΜ 6 μέχρι τις 24 Μαΐου 2011
Με ΑΦΜ 7 μέχρι τις 25 Μαΐου 2011
Με ΑΦΜ 8 μέχρι τις 26 Μαΐου 2011
Με ΑΦΜ 9 μέχρι τις 27 Μαΐου 2011
Με ΑΦΜ 10 ή 20 ή 30 ή 40 ή 50 μέχρι τις 30 Μαΐου 2011 και
Με ΑΦΜ 60 ή 70 ή 80 ή 90 ή 00 μέχρι τις 31 Μαΐου 2011 .
Εφόσον οι δηλώσεις των παραπάνω υπόχρεων, υποβάλλονται από τους ίδιους με τη χρήση ηλεκτρονικής μεθόδου επικοινωνίας μέσω διαδικτύου, καθώς και οι δηλώσεις των υπόχρεων της υποπερίπτωσης αα΄ της περίπτωσης γ΄ της παραγράφου 1 του άρθρου 62 του ΚΦΕ( εισοδήματα από συμμετοχή σε εταιρίες, αντιπρόσωποι, πράκτορες ασφαλιστικών εταιριών, ασφαλειομεσίτες κ.τ.λ.), που υποχρεωτικά υποβάλλονται με τη χρήση ηλεκτρονικής μεθόδου επικοινωνίας μέσω διαδικτύου, η προθεσμία υποβολής τους παρατείνεται  μέχρι και τις 15 Ιουνίου 2011, ανεξάρτητα από το τελευταίο ψηφίο του ΑΦΜ τους.
- η προθεσμία υποβολής δηλώσεων στοιχείων ακινήτων του έτους 2011, που υποβάλλονται στη Δ.Ο.Υ., ορίζεται στις ίδιες ημερομηνίες με τη δήλωση φορολογίας εισοδήματος για τους  παραπάνω υπόχρεους.

Επίσης με απόφαση του Υφυπουργού Οικονομικών παρατείνονται οι προθεσμίες υποβολής των καταστάσεων της παραγράφου 1 του άρθρου 20 του π.δ. 186/1992 (Κ.Β.Σ.), για τις συναλλαγές που πραγματοποιήθηκαν το ημερολογιακό έτος 2010, ως ακολούθως:
· Μέχρι την 20η Σεπτεμβρίου 2011 για τους υπόχρεους που ο ΑΦΜ τους λήγει στο 1, 2, 3.
· Μέχρι την 23η Σεπτεμβρίου 2011 για τους υπόχρεους που ο ΑΦΜ τους λήγει στο 4, 5, 6.
· Μέχρι την 27η Σεπτεμβρίου 2011 για τους υπόχρεους που ο ΑΦΜ τους λήγει στο 7, 8, 9.
· Μέχρι την 30η Σεπτεμβρίου 2011 για τους υπόχρεους που ο ΑΦΜ τους λήγει στο 0.
Σε περίπτωση γενικής ή τοπικής αργίας ή τοπικά μη εργάσιμης ημέρας, οι παραπάνω προθεσμίες μετακυλίονται ανάλογα.

Σημειώνεται ότι για την εξυπηρέτηση των επιχειρήσεων και των λογιστών και για λόγους ίσης μεταχείρισης η δυνατότητα που δόθηκε με την παράγραφο 1 της ΠΟΛ. 1070/7.10.2011 σε ορισμένα πρόσωπα (ατομικές, προσωπικές, ΕΠΕ κ.λπ.) για κλείσιμο του ισολογισμού μέχρι την προθεσμία υποβολής της δήλωσης φορολογίας εισοδήματος, ισχύει αναλόγως και για τις ανώνυμες εταιρείες και τους συνεταιρισμούς, καθώς και για τις Δημόσιες, Δημοτικές και Κοινοτικές Επιχειρήσεις.