
Αναλυτικός οδηγός φορολογίας
ΦΟΡΟΛΟΓΙΚΗ ΚΛΙΜΑΚΑΚλίμακα φόρου εισοδήματος φυσικών προσώπων και δαπάνες απόκτησης αγαθών και λήψης υπηρεσιών.
 Μειώσεις φόρου
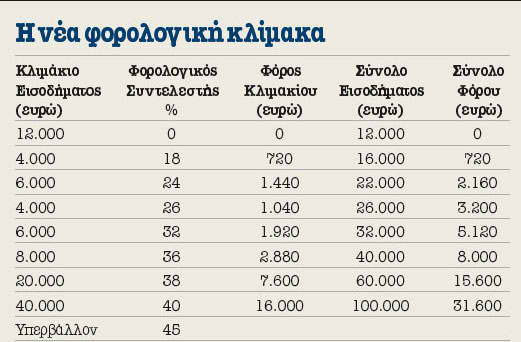
1. Με τις διατάξεις της παραγράφου 1 του άρθρου αυτού, αντικαταστάθηκε η παράγραφος 1 του άρθρου 9 του Κώδικα Φορολογίας Εισοδήματος (Κ.Φ.Ε.). Με τις νέες διατάξεις επέρχονται οι ακόλουθες μεταβολές: Κατ’ αρχήν καθιερώνεται νέα και ενιαία φορολογική κλίμακα για όλα τα φυσικά πρόσωπα και ανεξάρτητα από την κατηγορία των εισοδημάτων που αποκτούν (μισθωτοί, συνταξιούχοι, έμποροι, ελεύθεροι επαγγελματίες, αγρότες).
Η κλίμακα αυτή, σύμφωνα με την παράγραφο 7 του ίδιου άρθρου, έχει εφαρμογή για τα εισοδήματα που αποκτώνται και τις δαπάνες που πραγματοποιούνται, κατά περίπτωση, από 1/1/2010 και μετά. Ειδικότερα κατά την παρακράτηση του φόρου εισοδήματος, εφαρμόζεται από τη δημοσίευση του νόμου αυτού και μετά, δηλαδή από 23/4/2010 και μετά (σχετ. και η Δ12Α/ΠΟΛ1060-18/5/2009 εγκύκλιος).
Το αφορολόγητο ποσό ορίζεται στα δώδεκα χιλιάδες (12.000) ευρώ για όλους τους φορολογουμένους.
Ομως, η χορήγηση του αφορολόγητου αυτού ποσού συνδέεται άμεσα με τις δαπάνες που πραγματοποιεί ο φορολογούμενος. Δηλαδή, τυγχάνει του αφορολόγητου ποσού των δώδεκα χιλιάδων (12.000) ευρώ, εφόσον προσκομίσει τα νόμιμα στοιχεία, όπως αυτά ορίζονται από τις διατάξεις του Κώδικα Βιβλίων & Στοιχείων (Κ.Β.Σ.), για δαπάνες που πραγματοποίησε στην Ελλάδα, για την αγορά αγαθών και λήψη υπηρεσιών. Στις δαπάνες αυτές περιλαμβάνονται και τα ειδικά στοιχεία που εκδίδουν οι επιχειρήσεις λόγω των συγκεκριμένων υπηρεσιών που παρέχουν (π.χ. αποδείξεις των Ε.Λ.Τ.Α., εταιριών Courier, πινακίδια χρηματιστηριακών εταιριών για την αμοιβή των παρεχόμενων υπηρεσιών μόνο, κ.λπ).
Αντίθετα, δεν εκπίπτει το κόστος αγοράς κρατικών λαχείων, τα ποσά που καταβάλλονται για τη συμμετοχή σε τυχερά παιχνίδια (π.χ. ΚΙΝΟ, ΣΤΟΙΧΗΜΑ, κ.λπ.) και η δαπάνη εισόδου σε ΚΑΖΙΝΟ, καθόσον στις πιο πάνω περιπτώσεις δεν πραγματοποιείται αγορά αγαθών ή παροχή υπηρεσιών όπως επιβάλλει ο νόμος, αλλά οι εν λόγω δαπάνες αφορούν το κόστος ή την προϋπόθεση συμμετοχής σε τυχερά παιχνίδια. Το ελάχιστο ύψος των ετήσιων δαπανών πρέπει να ανέρχεται στο δέκα τοις εκατό (10%) του ατομικού εισοδήματός του το οποίο φορολογείται με τις γενικές διατάξεις αν αυτό είναι μέχρι δώδεκα χιλιάδες (12.000) και αν είναι μεγαλύτερο από δώδεκα χιλιάδες (12.000) ευρώ, στο τριάντα τοις εκατό (30%) για το τμήμα αυτού πάνω από τα δώδεκα χιλιάδες (12.000) ευρώ.
Διευκρινίζεται ότι η προσαύξηση του αφορολογήτου ποσού του υπόχρεου λόγω των τέκνων που τον βαρύνουν δεν συνδέεται με προσκόμιση αποδείξεων δαπανών.
Για ατομικό εισόδημα μέχρι έξι χιλιάδες ευρώ (6.000) δεν απαιτείται η προσκόμιση αποδείξεων δαπανών.
Οταν οι δαπάνες είναι περισσότερες από τις απαιτούμενες και μέχρι δεκαπέντε χιλιάδες (15.000) ευρώ ατομικά ή τριάντα χιλιάδων (30.000) ευρώ για οικογένεια, ο φορολογούμενος δικαιούται και μείωση φόρου ίση με το δέκα τοις εκατό (10%) της διαφοράς μεταξύ των δηλούμενων και των απαιτούμενων δαπανών. Οταν οι δαπάνες είναι λιγότερες από τις απαιτούμενες, ο φορολογούμενος επιβαρύνεται με ποσοστό φόρου ίσο με το δέκα τοις εκατό (10%) του ποσού των δαπανών που υπολείπεται.
Για ατομικό εισόδημα άνω των σαράντα οχτώ χιλιάδων (48.000) ευρώ, οι απαιτούμενες δαπάνες είναι δώδεκα χιλιάδες ευρώ (12.000) και οι δηλούμενες δεν μπορεί να υπερβαίνουν τις δεκαπέντε χιλιάδες ευρώ (15.000) ατομικά ή τριάντα χιλιάδες ευρώ (30.000) για οικογένεια.
Διευκρινίζεται ότι στη διαμόρφωση του αφορολόγητου ποσού της κλίμακας περιλαμβάνονται και οι πάσης φύσεως δαπάνες αγοράς υλικών και παροχής υπηρεσιών των κοινόχρηστων χώρων εκτός από τις δαπάνες εξόφλησης των λογαριασμών ύδρευσης, αποχέτευσης και ηλεκτροδότησης αυτών μετά τον επιμερισμό τους στους ενοίκους ή στους ιδιοκτήτες των οριζόντιων ιδιοκτησιών.
Στις περιπτώσεις αυτές θα ακολουθείται η ακόλουθη διαδικασία:
Ο διαχειριστής της πολυκατοικίας θα εκδίδει και θα χορηγεί σε κάθε συνιδιοκτήτη ή ενοικιαστή κατά περίπτωση (ανάλογα με το ποιον βαρύνει η δαπάνη αυτή), συγκεντρωτική κατάσταση των ετήσιων δαπανών της πολυκατοικίας, στην οποία θα εμφανίζεται το ποσό των κοινόχρηστων δαπανών που λαμβάνονται υπόψη για την κάλυψη του αφορολόγητου ποσού.
Από την κατάσταση αυτή θα προκύπτει αναλυτικά το είδος της δαπάνης, αριθμός του τιμολογίου ή της απόδειξης λιανικής πώλησης, του τιμολογίου ή της απόδειξης παροχής υπηρεσιών, το ποσό της δαπάνης, καθώς και η κατανομή του συνόλου των δαπανών αυτών στον κάθε συνιδιοκτήτη ή ένοικο κατά περίπτωση, ανάλογα με το ποσοστό συνιδιοκτησίας κάθε οριζόντιας ιδιοκτησίας στους κοινόχρηστους χώρους. Αντίγραφο της συγκεντρωτικής κατάστασης θα συνυποβάλλεται από κάθε συνιδιοκτήτη ή ένοικο, κατά περίπτωση, μαζί με τις λοιπές αποδείξεις δαπανών και το αναγραφόμενο ποσοστό δαπάνης θα συναθροίζεται με τις λοιπές δαπάνες που καλύπτουν το αφορολόγητο ποσό. Τα πρωτότυπα των δικαιολογητικών στοιχείων των κοινόχρηστων δαπανών θα διαφυλάσσονται από το διαχειριστή της πολυκατοικίας.
Στις δαπάνες για την κάλυψη του αφορολογήτου ποσού συμπεριλαμβάνεται και η δαπάνη για παροχή υπηρεσιών από συμβολαιογράφο για σύνταξη συμβολαίου απόκτησης ακινήτου, εφόσον βέβαια η δαπάνη αυτή δεν εμπίπτει στις αντικειμενικές δαπάνες του άρθρου 17 του ΚΦΕ (π.χ. γονική παροχή ή δωρεά). Οταν στις περιπτώσεις αυτές η αμοιβή του συμβολαιογράφου αναγράφεται στο συμβόλαιο, τότε για την απόδειξη της πραγματοποίησης αυτής της δαπάνης επισυνάπτονται από τον φορολογούμενο φωτοτυπίες των σελίδων του συμβολαίου από τις οποίες προκύπτει η δαπάνη.
Το ποσό των δαπανών μερίζεται μεταξύ των συζύγων ανάλογα με το ύψος του εισοδήματός τους που δηλώνεται με την αρχική δήλωσή τους και φορολογείται με τις γενικές διατάξεις. Επιπλέον προβλέπεται και μεταφορά ποσού δαπανών από τον έναν σύζυγο στον άλλον, εφόσον έχει καλύψει το αφορολόγητο ποσό του.
Εξαιρούνται και δε λαμβάνονται υπόψη οι δαπάνες για απόκτηση περιουσιακών στοιχείων, οι δαπάνες για ύδρευση, αποχέτευση, ηλεκτρισμό, τηλεπικοινωνίες γενικά, για εισιτήρια σε κάθε είδους μεταφορικό μέσο και όσες δαπάνες με βάση άλλες φορολογικές διατάξεις λαμβάνονται υπόψη για φορολογικές ελαφρύνσεις.
Επομένως δεν λαμβάνονται υπόψη:
α) οι δαπάνες του άρθρου 17 του ΚΦΕ όπως αυτό ισχύει μετά την αντικατάστασή του με τις διατάξεις του άρθρου 3 του κοινοποιούμενου νόμου. Ενδεικτικά αναφέρουμε τις δαπάνες για αγορά ή χρηματοδοτική μίσθωση ακινήτου, πλοίων αναψυχής, αυτοκινήτων, δίτροχων κ.λπ. οχημάτων, για ανέγερση ακινήτου, για τοκοχρεολυτική απόσβεση δανείων ή πιστώσεων κ.λπ.
β) οι δαπάνες του άρθρου 8 του ΚΦΕ, οι οποίες αφαιρούνται από το συνολικό εισόδημα του φορολογούμενου, δηλαδή οι δαπάνες για ασφάλιση ζωής ή θανάτου, οι εισφορές που καταβάλλονται στα ταμεία ασφάλισης του φορολογούμενου, οι τόκοι στεγαστικών δανείων για πρώτη κατοικία, τα έξοδα ιατρικής περίθαλψης κ.λπ.
γ) οι δαπάνες της παρ. 3 του άρθρου 9 του ΚΦΕ, ποσοστό των οποίων μειώνει το ποσό του φόρου που προκύπτει με βάση τη φορολογική κλίμακα ,δηλαδή τα έξοδα νοσοκομειακής περίθαλψης, οι δαπάνες για ενοίκιο κύριας κατοικίας, για παράδοση κατ’ οίκον μαθημάτων ή για φροντιστήρια, για τόκους στεγαστικών δανείων για απόκτηση πρώτης κατοικίας, για δικηγόρους λόγω παροχής νομικών υπηρεσιών κ.λπ.
δ) Για τις δαπάνες της περίπτωσης α’ της παραγράφου 1 του άρθρου 23 του ΚΦΕ, ποσοστό των οποίων εκπίπτει από το ακαθάριστο εισόδημα των ακινήτων, δηλαδή για ασφάλιστρα πυρκαγιάς ή άλλων κινδύνων, για δικαστικές δαπάνες και για αμοιβή δικηγόρων για δίκες μισθωτικών διαφορών μεταξύ ιδιοκτητών και διαχειριστών ιδιοκτησίας κατ’ ορόφους.
Οι φορολογούμενοι υποβάλλουν τις αποδείξεις δαπανών σε ειδική ηλεκτρονική φόρμα ή σε κλειστό φάκελο στην αρμόδια για τη φορολογία του εισοδήματός του ΔΟΥ στον οποίο θα αναγράφονται:
α. Το ονοματεπώνυμο, και ο ΑΦΜ του υπόχρεου
β. ο αριθμός των αποδείξεων και
γ. το συνολικό ποσό αυτών
Ο φάκελος θα παραμένει κλειστός στη ΔΟΥ μέχρι την ημερομηνία λήξης της προθεσμίας υποβολής των δηλώσεων. Μετά την ολοκλήρωση της υποβολής των δηλώσεων, θα ανοιχθούν και θα πραγματοποιηθεί δειγματοληπτικός έλεγχος με οδηγίες της Διοίκησης που θα δοθούν στο χρόνο εκείνο.
Για την αναγνώριση των αποδείξεων από τη Φορολογική Αρχή απαιτείται να διακρίνεται η επωνυμία της εκδότριας επιχείρησης, ο ΑΦΜ αυτής, η ημερομηνία έκδοσης και το τελικό ποσό. Σε περίπτωση κατά την οποία η απόδειξη δεν είναι τυπωμένη με έντονα στοιχεία και πιθανολογείται η πλήρης εξαφάνισή τους, ο φορολογούμενος πρέπει να επαναλάβει τα προαναφερθέντα στοιχεία (επωνυμία της επιχείρησης, ΑΦΜ, ημερομηνία και ποσά), ούτως ώστε να καθίσταται στη συνέχεια εφικτός ο έλεγχός τους από τη Φορολογούσα Αρχή.
2. Με τις διατάξεις της περίπτωσης α’ της παραγράφου 2 του άρθρου αυτού, αντικαθίσταται το πρώτο εδάφιο της παραγράφου 2 του άρθρου 9 του ΚΦΕ . Με τις νέες διατάξεις προβλέπεται αύξηση του αφορολόγητου ποσού που δικαιούται ο φορολογούμενος λόγω των τέκνων που τον βαρύνουν, ως εξής: Κατά χίλια πεντακόσια ευρώ (1.500) αν βαρύνεται με ένα τέκνο, κατά τρεις χιλιάδες ευρώ (3.000) αν έχει δύο τέκνα, κατά έντεκα χιλιάδες πεντακόσια ευρώ (11.500) αν έχει τρία τέκνα και κατά δύο χιλιάδες ευρώ (2.000) για κάθε τέκνο πάνω από τα τρία. Επομένως το συνολικό αφορολόγητο ποσό για φορολογούμενο που τον βαρύνει ένα τέκνο είναι δεκατρείς χιλιάδες πεντακόσια ευρώ (13.500), αν τον βαρύνουν δύο τέκνα είναι δεκαπέντε χιλιάδες ευρώ (15.000 ), αν τον βαρύνουν τρία τέκνα είναι είκοσι τρεις χιλιάδες πεντακόσια ευρώ (23.500), αν τον βαρύνουν τέσσερα τέκνα είκοσι πέντε χιλιάδες πεντακόσια ευρώ (25.500) κ.ο.κ.
Με την περίπτωση β’ της ίδιας παραγράφου γίνεται νομοτεχνική τακτοποίηση και το αφορολόγητο ποσό λόγω τέκνων που προσαυξάνει το αφορολόγητο ποσό του πρώτου κλιμακίου της φορολογικής κλίμακας μειώνει το ποσό του δεύτερου φορολογικού κλιμακίου και αν αυτό δεν επαρκεί του τρίτου κλιμακίου και όποιου επόμενου κλιμακίου απαιτείται.
Τα ανωτέρω έχουν εφαρμογή, σύμφωνα με την παράγραφο 1 του άρθρου 92, για εισοδήματα που αποκτώνται από 1 Ιανουαρίου 2010 και μετά.
3. Με τις διατάξεις της παραγράφου 3 του άρθρου αυτού, προβλέπεται μείωση φόρου κατά ποσοστό είκοσι τοις εκατό (20%) του ποσού της ετήσιας δαπάνης που καταβάλλει ο φορολογούμενος για ασφάλιστρα ασφαλίσεων ζωής, θανάτου, προσωπικών ατυχημάτων και ασθένειας, για την ασφάλιση του ίδιου, της συζύγου του και των τέκνων που τους βαρύνουν. Τη μείωση αυτή δικαιούται και ο διαζευγμένος γονέας για ασφάλιστρα που καταβάλλει για ασφάλιση των τέκνων του, τα οποία δεν τον βαρύνουν για τον λόγο ότι δεν συγκατοικούν μαζί του, αλλά συγκατοικούν με τον άλλο γονέα τον οποίο και βαρύνουν.
Το ποσό των ασφαλίστρων στο οποίο υπολογίζεται η μείωση είκοσι τοις εκατό (20%) δεν μπορεί να είναι μεγαλύτερο των χιλίων διακοσίων ευρώ (1.200) για τον άγαμο και των δύο χιλιάδων τετρακοσίων ευρώ (2.400) για την οικογένεια, δηλαδή τους συζύγους, άσχετα αν ο κάθε σύζυγος ασφαλίζεται μόνος του ή ο ένας ασφαλίζει τον άλλον ή αν ασφαλίζουν τα τέκνα τους που τους βαρύνουν. Το ποσό αυτό των ασφαλίστρων υπολογίζεται αθροιστικά και για τους δύο συζύγους και επιμερίζεται μεταξύ τους ανάλογα με το ύψος του εισοδήματός του καθενός που φορολογείται με τις γενικές διατάξεις, όπως δηλώθηκε με την αρχική δήλωσή τους. Προϋπόθεση για τη διενέργεια της μείωσης αυτής είναι το ποσό των ασφαλίστρων να έχει περιληφθεί στην αρχική δήλωση του φορολογουμένου. Η διατάξεις αυτές ισχύουν για δαπάνες που πραγματοποιούνται από 1.1.2010 και μετά.
Επισημαίνεται ότι, με τις αντικατασταθείσες διατάξεις προβλεπόταν μείωση του φόρου κατά ποσοστό σαράντα τοις εκατό (40%) του ποσού των τόκων στεγαστικών δανείων που είχαν συναφθεί κατά τα έτη 2009 και 2010 για απόκτηση οποιασδήποτε κατοικίας μέχρι διακόσια τετραγωνικά μέτρα (200 τ.μ.). Συνεπώς οι τόκοι αυτών των δανείων που καταβάλλονται από το 2010 αναγνωρίζονται με το γενικό κανόνα της έκπτωσης των τόκων για πρώτη κατοικία μέχρι 120 τ.μ. κ.λπ.
Τέλος, εξακολουθεί να ισχύει η έκπτωση των τόκων των στεγαστικών δανείων που λαμβάνονται με σκοπό την αγορά α’ κατοικίας καθώς και την αναστήλωση, επισκευή, συντήρηση ή εξωραϊσμό διατηρητέων κτισμάτων, είτε από το εισόδημα είτε από το φόρο ως ποσοστό, ανάλογα με την ημερομηνία σύναψής τους, όπως σαφώς ορίζεται στις διατάξεις της περ. ε’ του άρθρου 8 και της περ. γ’ του άρθρου 9 του ΚΦΕ.
4. Με την παράγραφο 4 του άρθρου αυτού προστέθηκαν στην παράγραφο 3 του άρθρου 9 του ΚΦΕ, περιπτώσεις ζ’, η’ και θ’ με βάση τις οποίες, οι δαπάνες που αφορούν στις χρηματικές δωρεές και χορηγίες, στην παροχή υπηρεσιών από δικηγόρο καθώς και στην αλλαγή εγκατάστασης κεντρικού κλιματισμού χρήσης καυσίμου από πετρέλαιο σε φυσικό αέριο κ.λπ., δεν αφαιρούνται πλέον από το εισόδημα (καταργήθηκε η έκπτωση από το εισόδημα με βάση την παράγραφο 1 του άρθρου 2 του παρόντος νόμου, από 1/1/2010 για τα εισοδήματα που αποκτώνται και τις δαπάνες που πραγματοποιούνται από την ημερομηνία αυτή και μετά), αλλά μειώνουν το ποσό του φόρου εισοδήματος που προκύπτει με βάση τη φορολογική κλίμακα κατά ποσοστό είκοσι τοις εκατό (20%) οι δύο πρώτες και κατά δέκα τοις εκατό (10%) η τρίτη.
Ειδικότερα, στη μείωση του φόρου λόγω δωρεών και χορηγιών δεν περιλαμβάνονται οι δωρεές σε αθλητικά σωματεία. Ακόμη, το συνολικό ετήσιο ποσό των δωρεών και χορηγιών στο οποίο υπολογίζεται η μείωση δεν μπορεί να είναι μεγαλύτερο από το ποσοστό δέκα τοις εκατό (10%) του συνολικού εισοδήματος του φορολογουμένου που φορολογείται με τις γενικές διατάξεις.
Επίσης, το συνολικό ποσό των αμοιβών σε δικηγόρους δεν μπορεί να υπερβεί ποσοστό δέκα τοις εκατό (10%) του εισοδήματος που είτε δηλώνεται είτε προκύπτει με βάση τις αντικειμενικές δαπάνες.
Οσον αφορά τη μείωση φόρου λόγω της δαπάνης αλλαγής εγκατάστασης κεντρικού κλιματισμού χρήσης καυσίμου από πετρέλαιο σε φυσικό αέριο κ.λπ., με τη νέα διάταξη διευρύνεται το πεδίο εφαρμογής της υφιστάμενης ρύθμισης. Δηλαδή με τη νέα διάταξη προβλέπεται μείωση φόρου δέκα τοις εκατό (10%), και μέχρι του ποσού των έξι χιλιάδων ευρώ (6.000), της δαπάνης που καταβάλλεται για επεμβάσεις ενεργειακής αναβάθμισης ακινήτου, οι οποίες θα προκύψουν μετά από ενεργειακή επιθεώρηση, σύμφωνα με τις διατάξεις του ν. 3661/2008 και τις κανονιστικές πράξεις που εκδίδονται κατ’ εξουσιοδότηση του νόμου αυτού και αφορούν:
α) Την αντικατάσταση του λέβητα πετρελαίου για την εγκατάσταση τηλεθέρμανσης ή για νέα εγκατάσταση τηλεθέρμανσης ή συστήματος που κάνει χρήση ανανεώσιμων πηγών ενέργειας, καθώς και για παρεμβάσεις στο υφιστάμενο σύστημα που αφορούν σε σύστημα αντιστάθμισης στον καυστήρα/λέβητα σε συνδυασμό με αυτονομία θέρμανσης και μόνωση σωληνώσεων,
β) Την αλλαγή εγκατάστασης κεντρικού κλιματισμού χρήσης καυσίμου από πετρέλαιο σε φυσικό αέριο ή για νέα εγκατάσταση φυσικού αερίου,
γ) Την αγορά και εγκατάσταση ηλιακών συλλεκτών και για την εγκατάσταση κεντρικού κλιματισμού με χρήση ηλιακής ενέργειας,
δ) Την αγορά και εγκατάσταση αποκεντρωμένων συστημάτων παραγωγής ηλεκτρικής ενέργειας που βασίζονται σε Ανανεώσιμες Πηγές Ενέργειας (φωτοβολταϊκά, μικρές ανεμογεννήτριες) και συμπαραγωγής ηλεκτρισμού και ψύξης - θέρμανσης με χρήση φυσικού αερίου ή ανανεώσιμων πηγών,
ε) Τη θερμομόνωση σε υφιστάμενα κτίρια με τοποθέτηση διπλών θερμομονωτικών υαλοπινάκων και θερμομονωτικών πλαισίων/κουφωμάτων (συμπεριλαμβάνονται εξωτερικά καλύμματα, παντζούρια και ρολά) και τοποθέτηση θερμομόνωσης στο κέλυφος ή / και στην οροφή (δώμα ή στέγη) και
στ) Τη δαπάνη για διενέργεια ενεργειακής επιθεώρησης από αρμόδιο επιθεωρητή.
Οι πιο πάνω επιλέξιμες παρεμβάσεις περιλαμβάνουν αυτές που υπήρχαν στην υφιστάμενη ρύθμιση και προστέθηκαν νέες βάσει του προγράμματος «ΕΞΟΙΚΟΝΟΜΗΣΗ ΚΑΤ’ ΟΙΚΟΝ» (εκτός από εγκατάσταση νέου συστήματος καυστήρα / λέβητα υψηλής απόδοσης πετρελαίου, καθώς αυτή είναι εκτός της φιλοσοφίας της υφιστάμενης ρύθμισης).
Οι επιλέξιμες δαπάνες περιλαμβάνουν, στην περίπτωση των διαμερισμάτων πολυκατοικίας, τόσο τις δαπάνες σε επίπεδο διαμερίσματος όσο και τις κοινές δαπάνες της πολυκατοικίας επιμερισμένες βάσει των χιλιοστών ιδιοκτησίας.
Για πληρέστερη κατανόηση του υπολογισμού των δαπανών παραθέτουμε τα ακόλουθα παραδείγματα:
1ο ΠΑΡΑΔΕΙΓΜΑ:
Ετήσιο δηλούμενο εισόδημα:
Υπόχρεου: 25.500 ευρώ
Συζύγου: 6.000 ευρώ
Οικογενειακό: 31.500 ευρώ
Δηλούμενο ποσό αποδείξεων: 5.250 ευρώ
Απαιτούμενο ποσό αποδείξεων:
Υπόχρεου: (12.000Χ10%)+(13.500Χ30%)=1.200+4050=5.250 ευρώ
Συζύγου: Δεν απαιτούνται λόγω ποσού εισοδήματος
Στο παράδειγμα αυτό η σύζυγος, λόγω ποσού εισοδήματος, δεν έχει υποχρέωση να προσκομίσει αποδείξεις και οι προσκομιζόμενες αποδείξεις των 5.250 ευρώ χρησιμοποιούνται όλες από τον υπόχρεο, ο οποίος δικαιούται το αφορολόγητο ποσό των 12.000 ευρώ.
Αφορολόγητο ποσό φορολογουμένου: (12.000) ευρώ
Αφορολόγητο ποσό συζύγου: (6.000) ευρώ
2ο ΠΑΡΑΔΕΙΓΜΑ:
Ετήσιο δηλούμενο εισόδημα:
Υπόχρεου: 28.300 ευρώ
Συζύγου: 16.800 ευρώ
Οικογενειακό: 45.100 ευρώ
Δηλούμενο ποσό αποδείξεων: 5.500 ευρώ
Απαιτούμενο ποσό αποδείξεων:
Υπόχρεου: (12.000Χ10%)+(16.300Χ30%)=1.200+4.890= 6.090 ευρώ
Συζύγου: (12.000Χ10%)+(4.800Χ30%)=1.200+ 1.440= 2.640 ευρώ
Συνολικό ποσό:: 8.730 ευρώ
Επιμερισμός ποσού δηλούμενων αποδείξεων:
Υπόχρεου: 5.500Χ (28.300/45.100)= 3.451,22 ευρώ
Συζύγου: 5.500Χ (16.800/451003)= 2.048,78 ευρώ
Επιβάρυνση φόρου:
Υπόχρεου: 6.090-3.451,22 = 2638,78Χ10%=263,88 ευρώ
Συζύγου: 2.640-2.048,78 = 591,22Χ10%= 59,12 ευρώ
Συνολική 323 ευρώ
Αφορολόγητο ποσό φορολογουμένου: 12.000 ευρώ
Αφορολόγητο ποσό συζύγου: 12.000 ευρώ
ΑΝΤΙΚΕΙΜΕΝΙΚΕΣ
Προσδιορισμός εισοδήματος με βάση αντικειμενικές δαπάνες και υπηρεσίες
Με βάση τις νέες αυτές διατάξεις το εισόδημα προσδιορίζεται αντικειμενικά με βάση τη συνολική ετήσια δαπάνη του φορολογούμενου, της συζύγου του και των προσώπων που συνοικούν και τον βαρύνουν. Για την εφαρμογή των ανωτέρω λαμβάνονται υπόψη οι ακόλουθες αντικειμενικές δαπάνες:
Ιδιοκατοικούμενες ή μισθωμένες ή δωρεάν παραχωρηθείσες κύριες και δευτερεύουσες κατοικίες.
Ειδικότερα, με την περίπτ. Α’ της παραγράφου 1 του άρθρου 16 ορίζεται ότι η ετήσια αντικειμενική δαπάνη διαβίωσης για κύρια κατοικία υπολογίζεται κλιμακωτά με βάση την επιφάνειά της ως ακολούθως:
μέχρι και 80 τ.μ. κύριοι χώροι, 30 ευρώ ανά τ.μ.
από 81 τ.μ. μέχρι και 120 τ.μ. κύριοι χώροι, 50 ευρώ ανά τ.μ.
από 121 τ.μ. μέχρι και 200 τ.μ. κύριοι χώροι, 80 ευρώ ανά τ.μ.
από 201 τ.μ. μέχρι και 300 τ.μ. κύριοι χώροι, 150 ευρώ ανά τ.μ.
από 301 τ.μ. και άνω κύριοι χώροι, 300 ευρώ ανά τ.μ.
Για τον υπολογισμό της ετήσιας αντικειμενικής δαπάνης διαβίωσης των βοηθητικών χώρων της κύριας κατοικίας, έχουν ορισθεί τα τριάντα ευρώ (30) ανά τετραγωνικό μέτρο, ανεξάρτητα από το μέγεθος της επιφάνειας.
Προκειμένου για κατοικίες που βρίσκονται σε περιοχές με τιμή ζώνης, σύμφωνα με τον αντικειμενικό προσδιορισμό των ακινήτων, από δύο χιλιάδες οχτακόσια ευρώ (2.800) έως τέσσερις χιλιάδες εννιακόσια ενενήντα εννέα ευρώ (4.999) το τετραγωνικό μέτρο, τα παραπάνω ποσά προσαυξάνονται κατά ποσοστό σαράντα τοις εκατό (40%) και για περιοχές με τιμή ζώνης από πέντε χιλιάδες ευρώ (5.000) και άνω το τετραγωνικό μέτρο, κατά ποσοστό εβδομήντα τοις εκατό (70%). Με βάση το τελευταίο εδάφιο της περίπτωσης αυτής όταν υπάρχει μονοκατοικία, όλα τα πιο πάνω ποσά προσαυξάνονται κατά ποσοστό είκοσι τοις εκατό (20%).
Για τα ακίνητα που βρίσκονται σε περιοχές εκτός αντικειμενικού προσδιορισμού της αξίας των ακινήτων θα λαμβάνεται υπόψη η τιμή εκκίνησης.
Περαιτέρω, με την περίπτωση β’ αντιμετωπίζεται η δαπάνη όταν υπάρχει δευτερεύουσα κατοικία που ιδιοκατοικείται ή μισθώνεται ή έχει παραχωρηθεί δωρεάν.
Στην περίπτωση αυτή, λαμβάνεται το ήμισυ της ετήσιας αντικειμενικής δαπάνης διαβίωσης που προκύπτει όταν έχουμε κύρια κατοικία μαζί με τον βοηθητικό χώρο της.
Αν η κατοικία μισθώνεται ορισμένους μήνες μέσα στο έτος, τα ετήσια ποσά της αντικειμενικής δαπάνης διαβίωσης θα επιμερίζονται με βάση τους μήνες που διαρκεί η μίσθωση.
Επίσης, προκειμένου για δευτερεύουσες εξοχικές κατοικίες δεν ισχύει πλέον ο περιορισμός της ετήσιας δαπάνης διαβίωσης που προκύπτει από αυτές, σε τρεις μήνες το έτος.
Δεν υπολογίζεται ετήσια αντικειμενική δαπάνη διαβίωσης στις περιπτώσεις των κενών κατοικιών.
Προκειμένου για κατοικίες που παραμένουν κενές για διάστημα μεγαλύτερο των έξι μηνών, απαιτείται η προσκόμιση φωτοαντίγραφων λογαριασμών της ΔΕΗ ή οποιοδήποτε άλλο στοιχείο (π.χ. λογαριασμοί ύδρευσης, κοινοχρήστων) από το οποίο να αποδεικνύεται ότι το ακίνητο ήταν κενό για όλο το υπόψη διάστημα.
Τέλος, γίνεται δεκτό ότι δεν υπολογίζεται αντικειμενική δαπάνη διαβίωσης για δευτερεύουσες κατοικίες που μισθώνουν μόνιμοι κάτοικοι εξωτερικού για τουριστικούς λόγους.
Σε περίπτωση συνιδιοκτησίας του ακινήτου, η ετήσια αντικειμενική δαπάνη διαβίωσης θα υπολογίζεται με βάση τη συνολική επιφάνεια της κατοικίας και στη συνέχεια θα γίνεται ο επιμερισμός της, μεταξύ των συνιδιοκτητών, με βάση τα ποσοστά συνιδιοκτησίας τους.
Διευκρινίζεται ότι, σε περίπτωση συνιδιοκτησίας μιας κατοικίας π.χ. από δύο συνιδιοκτήτες όπου ο ένας έχει παραχωρήσει το ποσοστό ιδιοκτησίας του στον άλλο προκειμένου ο τελευταίος να χρησιμοποιήσει την κατοικία στο σύνολό της, η ετήσια αντικειμενική δαπάνη διαβίωσης που προκύπτει από τη συνολική επιφάνεια της κατοικίας θα βαρύνει τον ιδιοκτήτη που χρησιμοποιεί την κατοικία αυτή.
Για την καλύτερη κατανόηση των ανωτέρω παραθέτουμε το ακόλουθο παράδειγμα:
Για μονοκατοικία με επιφάνεια κύριων χώρων 120 τ.μ., βοηθητικούς χώρους 20 τ.μ. ευρισκόμενη σε περιοχή με τιμή ζώνης τρεις χιλιάδες ευρώ (3.000), η αντικειμενική δαπάνη διαβίωσης υπολογίζεται ως εξής:
Για τα πρώτα 80 τ.μ., 80 Χ 30=2400 €
Για τα επόμενα 40 τ.μ., 40 Χ 50=2000 €
Για τους βοηθητικούς χώρους 20 Χ 30=600 €
ΣΥΝΟΛΟ: 2400+2000+600=5000 €
5000 Χ 1,40=7000 € (προσαύξηση λόγω τιμής ζώνης)
7000 Χ 1,20=8400 € (προσαύξηση λόγω μονοκατοικίας)
Συνολική αντικειμενική δαπάνη διαβίωσης: 8400 €.
Δαπάνες επιβατικών αυτοκινήτων Ι.Χ.
Με βάση την περίπτ. γ’ της παρ.1 του άρθρου 16 του Κ.Φ.Ε., η αντικειμενική δαπάνη ορίζεται ως εξής:
α) Για αυτοκίνητα μέχρι και 1.200 κ.ε. σε τρεις χιλιάδες ευρώ (3.000),
β) Για αυτοκίνητα μεγαλύτερα των 1.200 κ.ε. και μέχρι 2.000 κ.ε., προστίθενται τριακόσια ευρώ (300) ανά εκατό (100) κυβικά εκατοστά,
γ) Για αυτοκίνητα άνω των 2.000 κ.ε. και μέχρι 3.000 κ.ε., προστίθενται πεντακόσια ευρώ (500) ανά εκατό (100) κυβικά εκατοστά και
δ) Για αυτοκίνητα άνω των 3.000 κ.ε., προστίθενται επτακόσια ευρώ (700) ανά εκατό (100) κυβικά εκατοστά.
Τα ανωτέρω καταλαμβάνουν και τα αυτοκίνητα μεικτής χρήσης καθώς και τα αυτοκίνητα τύπου jeep.
Mε βάση το δεύτερο εδάφιο της περίπτωσης γ’ τα παραπάνω ποσά μειώνονται ανάλογα με την παλαιότητα του αυτοκινήτου, η οποία υπολογίζεται από το έτος πρώτης κυκλοφορίας του στην Ελλάδα, κατά ποσοστό τριάντα τοις εκατό (30%) για χρονικό διάστημα πάνω από πέντε (5) και μέχρι δέκα (10) έτη και κατά ποσοστό πενήντα τοις εκατό (50%) για χρονικό διάστημα πάνω από δέκα (10) έτη.
Αν ο κυβισμός του αυτοκινήτου δεν καταλήγει σε πλήρη εκατοντάδα (π.χ. 1240, 1290 κ.ε.), τότε θα γίνεται στρογγυλοποίηση προς την πλησιέστερη εκατοντάδα (Μέχρι 50 κ.ε. προς την αμέσως προηγούμενη και πάνω από 50 κ.ε. προς την αμέσως επόμενη).
Επισημαίνεται ότι με τις νέες διατάξεις δεν προβλέπονται μειώσεις της αντικειμενικής δαπάνης διαβίωσης για αυτοκίνητα που αγοράζονται από τον Ο.Δ.Δ.Υ., για αυτοκίνητα που ανήκουν στην κυριότητα φορολογουμένου για χρονικό διάστημα πάνω από δέκα έτη και αυτός έχει ηλικία πάνω από εξήντα έτη και αποκτά αποκλειστικά εισόδημα από συντάξεις ή από ιδιοκατοίκηση, καθώς και για αυτοκίνητα που εισάγονται από την αλλοδαπή με μειωμένους δασμούς, φόρους ή τέλη λόγω μετοικεσίας.
Κατά ρητή διατύπωση του νόμου, η ετήσια αντικειμενική δαπάνη διαβίωσης δεν εφαρμόζεται για επιβατικά ιδιωτικής χρήσης αυτοκίνητα που διαθέτουν πιστοποιητικό αυθεντικότητας, καθώς και για επιβατικά αυτοκίνητα ειδικά διασκευασμένα για κινητικά ανάπηρους, με ποσοστό αναπηρίας τουλάχιστον εξήντα επτά τοις εκατό (67%).
Αναφορικά με τον τρόπο λογισμού της αντικειμενικής δαπάνης διαβίωσης για τις περιπτώσεις εταιριών (ΟΕ, ΕΕ, ΕΠΕ, ΑΕ, αστικών, κοινωνιών, κοινοπραξιών), αλλοδαπών νομικών προσώπων και επιχειρήσεων που έχουν στην κυριότητά τους επιβατικά ΙΧ αυτοκίνητα, για την περίπτωση όπου ο φορολογούμενος, η σύζυγός του και τα προστατευόμενα μέλη είναι κάτοχοι και άλλων επιβατικών ΙΧ αυτοκινήτων, για την περίπτωση όπου ανήλικο τέκνο κατέχει επιβατικό ΙΧ αυτοκίνητο, για την περίπτωση απόκτησης ή μεταβίβασης επιβατικού ΙΧ αυτοκινήτου κατά τη διάρκεια του έτους, για τις περιπτώσεις ακινησίας ή ολοκληρωτικής καταστροφής, εικονικής μεταβίβασης ή κτήσης και πραγματικής συγκυριότητας αυτοκινήτου από περισσότερα πρόσωπα, για τις περιπτώσεις εκπαιδευτών οδηγών αυτοκινήτων και για τις επιχειρήσεις ενοικίασης ή χρηματοδοτικής μίσθωσης που χρησιμοποιούν για το σκοπό τους περισσότερα αυτοκίνητα και για τις περιπτώσεις αυτοκινήτων μικτής χρήσης και αυτοκινήτων τύπου JEEP, εξακολουθούν να ισχύουν όσα ίσχυαν και με τις αντικατασταθείσες διατάξεις.
Δαπάνη ιδιωτικών σχολείων
Με τις νέες διατάξεις της περίπτωσης δ’ για τον προσδιορισμό της ετήσιας αντικειμενικής δαπάνης διαβίωσης, λαμβάνεται υπόψη η ετήσια δαπάνη που καταβάλλεται για ιδιωτικά σχολεία στοιχειώδους και μέσης εκπαίδευσης, όπως αυτή προκύπτει από τις σχετικές αποδείξεις παροχής υπηρεσιών. Εξαιρούνται οι δαπάνες που καταβάλλονται σε εσπερινά γυμνάσια και λύκεια, καθώς και στα ειδικά σχολεία ατόμων με ειδικές ανάγκες. Στην περίπτωση διαζευγμένων γονέων όπου άλλος γονέας βαρύνεται με τα τέκνα και άλλος καταβάλλει τις δαπάνες διδάκτρων των τέκνων, η ετήσια αντικειμενική δαπάνη διαβίωσης θα βαρύνει τον γονέα που καταβάλλει τις δαπάνες αυτές.
Δαπάνη οικιακών βοηθών, οδηγών αυτοκινήτου κ.λπ.
Με τις νέες διατάξεις της περίπτωσης ε’, λαμβάνεται υπόψη η ετήσια αντικειμενική δαπάνη που καταβάλλεται σε οικιακούς βοηθούς, οδηγούς αυτοκινήτων, δασκάλους και λοιπό προσωπικό, η οποία ορίζεται στο κατώτατο όριο αμοιβών όπως αυτό προσδιορίζεται από τις ισχύουσες διατάξεις για την αντίστοιχη κατηγορία εργαζομένων. Εξαιρούνται οι δαπάνες που καταβάλλονται στην περίπτωση που ο φορολογούμενος απασχολεί έναν μόνο οικιακό βοηθό καθώς και οι δαπάνες που καταβάλλονται στην περίπτωση που ο φορολογούμενος ή πρόσωπο που συνοικεί με αυτόν και τον βαρύνει έχει αναπηρία εξήντα επτά τοις εκατό (67%) και πάνω από διανοητική καθυστέρηση, ή φυσική αναπηρία, ή είναι ηλικίας άνω των εξήντα πέντε (65) ετών και απασχολεί ένα νοσοκόμο.
Δαπάνες σκαφών αναψυχής
Σε ό,τι αφορά τα σκάφη αναψυχής, η ετήσια αντικειμενική δαπάνη διαβίωσής τους με τις νέες διατάξεις, ορίζεται από τις διατάξεις της περίπτωσης στ’ ως εξής:
α) Προκειμένου για μηχανοκίνητα σκάφη ανοικτού τύπου (χωρίς χώρο ενδιαίτησης), ταχύπλοα και μη, ολικού μήκους μέχρι 5 μέτρα, στο ποσό των τριών χιλιάδων ευρώ (3.000). Για τα πάνω από 5 μέτρα ορίζεται στο ποσό των τεσσάρων χιλιάδων ευρώ (4.000).
β) Προκειμένου για μηχανοκίνητα ή μικτά σκάφη με χώρους ενδιαίτησης, ολικού μήκους μέχρι και επτά (7) μέτρα, στο ποσό των οχτώ χιλιάδων ευρώ (8.000). Για τα ίδια σκάφη άνω των επτά (7) και μέχρι δέκα (10) μέτρα προστίθενται δύο χιλιάδες ευρώ (2.000) για κάθε ένα επιπλέον μέτρο μήκους. Για σκάφη άνω των δέκα (10) μέτρων και μέχρι δώδεκα (12) μέτρα, προστίθενται πέντε χιλιάδες ευρώ (5.000) ανά επιπλέον μέτρο μήκους.
Για σκάφη άνω των δώδεκα (12) μέτρων και μέχρι δεκαπέντε (15) μέτρα, προστίθενται δέκα χιλιάδες ευρώ (10.000) για κάθε ένα επιπλέον μέτρο μήκους. Για σκάφη άνω των δεκαπέντε (15) μέτρων και μέχρι δεκαοκτώ (18) μέτρα, προστίθενται δεκαπέντε χιλιάδες ευρώ (15.000) για κάθε ένα επιπλέον μέτρο μήκους. Για σκάφη άνω των δεκαοκτώ (18) και μέχρι είκοσι δύο (22) μέτρα, προστίθενται είκοσι χιλιάδες ευρώ (20.000) για κάθε ένα επιπλέον μέτρο μήκους. Τέλος, για σκάφη πάνω από είκοσι δύο (22) μέτρα, προστίθενται τριάντα πέντε χιλιάδες ευρώ (35.000) για κάθε επιπλέον μέτρο μήκους.
Επίσης, τα ποσά της περίπτωσης αυτής μειώνονται κατά ποσοστό πενήντα τοις εκατό (50%) για τα πλοία αναψυχής που έχουν κατασκευαστεί ή κατασκευάζονται στην Ελλάδα εξ ολοκλήρου από ξύλο, τύπων «τρεχαντήρι», «βαρκαλάς», «πέραμα», «τσερνίκι» και «λίμπερτυ», που προέρχονται από την ελληνική ναυτική παράδοση.
Η αντικειμενική δαπάνη διαβίωσης από κάθε σκάφος μειώνεται ανάλογα με την παλαιότητα του κατά ποσοστό δεκαπέντε τοις εκατό (15%) αν έχει παρέλθει χρονικό διάστημα πάνω από πέντε (5) και μέχρι δέκα έτη (10) από το έτος που νηολογήθηκε για πρώτη φορά και τριάντα τοις εκατό (30%) αν έχει περάσει χρονικό διάστημα πάνω από δέκα έτη.
Για σκάφη με μόνιμο ναυτολογημένο πλήρωμα για ολόκληρο ή μέρος του έτους, στην παραπάνω δαπάνη προστίθεται και η αμοιβή του πληρώματος, ενώ τα σκάφη επαγγελματικής χρήσης δεν λαμβάνονται υπόψη για την επαγγελματική δαπάνη.
Επίσης, αναγνωρίζεται πλέον η ακινησία για τα σκάφη αναψυχής ιδιωτικής χρήσης. Για την απόδειξη του χρόνου ακινησίας πρέπει να συνυποβάλλεται με τη δήλωση φορολογίας εισοδήματος βεβαίωση της αρμόδιας Λιμενικής Αρχής για το ακριβές χρονικό διάστημα (χρόνος έναρξης και λήξης ακινησίας ή συνέχιση της ακινησίας κατά την 31η Δεκεμβρίου του έτους), που θα προκύπτει από τις αντίστοιχες καταχωρήσεις σε σχετικό βιβλίο που θα τηρείται από αυτή.
Δαπάνες αεροσκαφών, ελικοπτέρων, ανεμόπτερων
Με την περίπτωση ζ’ της παρ.1 του άρθρου 16 του ΚΦΕ ορίζεται η αντικειμενική δαπάνη για τα αεροσκάφη, ελικόπτερα και ανεμόπτερα κυριότητας ή κατοχής του φορολογουμένου, της συζύγου ή των προσώπων που συνοικούν μαζί τους και τους βαρύνουν ως εξής:
α) Για ανεμόπτερα στο ποσό των οκτώ χιλιάδων (8.000) ευρώ.
β) Για αεροσκάφη με κινητήρα κοινό, εσωτερικής καύσης και στροβιλοελικοφόρα, καθώς και ελικόπτερα, στο ποσό των 65.000 ευρώ για τους 150 πρώτους ίππους ισχύος του κινητήρα τους που προσαυξάνεται με το ποσό των 500 ευρώ για κάθε ίππο πάνω από τους 150 ίππους.
γ) Για αεροσκάφη αεροπροωθούμενα (JET) στο ποσό των διακοσίων (200) ευρώ για κάθε λίμπρα ώθησης. Οι διατάξεις της περίπτωσης γ’, εκτός της ακινησίας και παλαιότητας, εφαρμόζονται αναλόγως και στην περίπτωση αυτή.
Τα πιο πάνω ποσά δεν μειώνονται λόγω ακινησίας ή παλαιότητας λόγω απουσίας σχετικής πρόβλεψης στον νόμο.
Δαπάνες δεξαμενών κολύμβησης
Με την περίπτωση η’ της παραγράφου 1 του άρθρου 16 οι δεξαμενές κολύμβησης εξακολουθούν να λαμβάνονται υπόψη για τον προσδιορισμό της ετήσιας αντικειμενικής δαπάνης διαβίωσης. Η δαπάνη αυτή ορίζεται κλιμακωτά ως εξής: Σε εκατό ευρώ (100) το τετραγωνικό μέτρο μέχρι και τα εξήντα (60) τετραγωνικά μέτρα και σε διακόσια ευρώ (200) το τετραγωνικό μέτρο, για επιφάνεια άνω των εξήντα (60) τετραγωνικών μέτρων. Τα ανωτέρω ισχύουν και όταν η δεξαμενή είναι συναρμολογούμενη αφού ο νόμος δεν κάνει καμία διάκριση. Προκειμένου για εσωτερική δεξαμενή κολύμβησης, τα παραπάνω ποσά αυτής της περίπτωσης διπλασιάζονται.
Προκειμένου για κοινόχρηστες πισίνες που βρίσκονται σε συγκροτήματα πολυκατοικιών, η ετήσια αντικειμενική δαπάνη διαβίωσης επιμερίζεται στους ιδιοκτήτες των ακινήτων με βάση τα χιλιοστά κάθε διαμερίσματος στο οικόπεδο.
Επιφάνεια Αντικειμενική Αντικειμενική (σε τ.μ.) δαπάνη δαπάνη εξωτερικής εσωτερικής πισίνας πισίνας
30 3.000 6.000
60 6.000 12.000
90 12.000 24.000
Τέλος, με την περίπτωση θ’ της παραγράφου 1 θα λαμβάνεται υπόψη κάθε χρόνο εκτός των προαναφερομένων τεκμηρίων και ένα ποσό ως ελάχιστη αντικειμενική δαπάνη διαβίωσης που ορίζεται στο ποσό των τριών χιλιάδων ευρώ (3.000) προκειμένου για άγαμο, διαζευγμένο ή χήρο και στο ποσό των πέντε χιλιάδων ευρώ (5.000) προκειμένου για συζύγους που υποβάλλουν κοινή δήλωση.
Διευκρινίζεται ότι με τις νέες διατάξεις δεν προβλέπεται η προσαύξηση που επιβάλλονταν με βάση τις προϊσχύσασες διατάξεις στη συνολική ετήσια τεκμαρτή δαπάνη, όταν τα περιουσιακά στοιχεία που την προσδιόριζαν ήταν περισσότερα από δύο.
Οσα αναφέρθηκαν για όλες τις πιο πάνω δαπάνες έχουν εφαρμογή, σύμφωνα με την περ. α’ της παρ.1 του άρθρου 92 του ν. 3842/2010, για δαπάνες που πραγματοποιούνται από 1.1.2010 και μετά.
Με την παράγραφο 2 του νέου άρθρου 16 του ΚΦΕ προβλέπεται ότι το ετήσιο συνολικό ποσό της αντικειμενικής δαπάνης, που προσδιορίζεται σύμφωνα με τις διατάξεις της προηγούμενης παραγράφου, μπορεί να αμφισβητηθεί από τον φορολογούμενο όταν αυτό είναι μεγαλύτερο από την πραγματική δαπάνη του φορολογουμένου και των μελών που τον βαρύνουν, εφόσον αυτό αποδεικνύεται από τον υπόχρεο με βάση πραγματικά περιστατικά ή στοιχεία. Τέτοια περιστατικά συντρέχουν ιδίως στο πρόσωπο των υπόχρεων, οι οποίοι:
α) υπηρετούν τη στρατιωτική θητεία τους στις Ενοπλες Δυνάμεις,
β) είναι φυλακισμένοι,
γ) νοσηλεύονται σε νοσοκομείο ή κλινική,
δ) είναι άνεργοι και δικαιούνται βοήθημα ανεργίας,
ε) συγκατοικούν με συγγενείς πρώτου βαθμού και έχουν μειωμένες δαπάνες διαβίωσης, λόγω αποδεδειγμένης συμβολής στις δαπάνες αυτές των συγγενών τους με την προϋπόθεση ότι οι τελευταίοι αυτοί έχουν εισόδημα από εμφανείς πηγές,
στ) είναι ορφανοί ανήλικοι οι οποίοι έχουν στην κυριότητά τους επιβατικά αυτοκίνητα ιδιωτικής χρήσης από κληρονομιά του πατέρα ή της μητέρας τους και
ζ) προσκομίζουν στοιχεία από τα οποία αποδεικνύεται ότι για λόγους ανώτερης βίας πραγματοποίησαν δαπάνη μικρότερη από την αντικειμενική.
Όταν συντρέχει μία ή περισσότερες από τις περιπτώσεις αυτές, ο φορολογούμενος υποχρεούται να υποβάλει μαζί με τη δήλωσή του και τα αναγκαία δικαιολογητικά για την απόδειξη των ισχυρισμών του. Ο προϊστάμενος της δημόσιας οικονομικής υπηρεσίας ελέγχει την αλήθεια των ισχυρισμών και την ακρίβεια των αποδεικτικών στοιχείων του φορολογουμένου και μειώνει ανάλογα την ετήσια αντικειμενική δαπάνη, στην οποία αναφέρονται οι ισχυρισμοί και τα αποδεικτικά στοιχεία.
Στις πιο πάνω α’ και ε’ περιπτώσεις, η διαφορά μεταξύ της αντικειμενικής δαπάνης και της πραγματικής δαπάνης λαμβάνεται υπόψη για τον υπολογισμό της συνολικής αντικειμενικής δαπάνης του γονέα ή του τέκνου που συμβάλλει στις δαπάνες διαβίωσης του υπόχρεου.
Προκειμένου για αντικειμενικές δαπάνες των τέκνων, η διαφορά αντικειμενικής δαπάνης καταλογίζεται σε εκείνον τον γονέα που έχει το μεγαλύτερο εισόδημα.
4. Με την περίπτωση α’ της παραγράφου 4 του άρθρου αυτού, αυξήθηκε, από 5.000 ευρώ σε 10.000 ευρώ, το όριο που ορίζεται στην περίπτωση α’ του άρθρου 17 του ΚΦΕ, προκειμένου για τον χαρακτηρισμό αγοράς κινητού πράγματος ως μεγάλης αξίας. Το νέο όριο έχει εφαρμογή σύμφωνα με την περ. α’ της παρ. 1 του άρθρου 92 του ν. 3842/2010, για δαπάνες που πραγματοποιούνται από 1.1.2010 και μετά.
5. Με τις διατάξεις της περίπτωσης β’ της παραγράφου 4 του άρθρου αυτού καταργήθηκαν, από τη δημοσίευση του νόμου αυτού και μετά, τα πέντε τελευταία εδάφια της περίπτωσης γ’ του άρθρου 17 του Κ.Φ.Ε. Δηλαδή καταργήθηκε η απαλλαγή από το τεκμήριο, της δαπάνης αγοράς ή ανέγερσης πρώτης κατοικίας, καθώς και της δαπάνης για την ανέγερση οικοδομής από οικοδομική επιχείρηση.
Επομένως τα ποσά που καταβάλλονται από 23/4/2010 και μετά για την αγορά ή ανέγερση πρώτης κατοικίας ή οικοδομής από ατομική οικοδομική επιχείρηση, κατά περίπτωση, εμπίπτουν στις διατάξεις του άρθρου 17 του ΚΦΕ. Διευκρινίζεται ότι τα ανωτέρω ισχύουν και για οικοδομή ανεγειρόμενη ήδη την 23/04/2010, αλλά μόνο για δαπάνες που καταβάλλονται από την ημερομηνία αυτή και μετά.
Επίσης, με τις ίδιες διατάξεις, καταργήθηκαν από την 1/1/2010 και μετά, το τρίτο και τέταρτο εδάφιο της περίπτωσης στ’ του άρθρου 17 του Κ.Φ.Ε.
Δηλαδή, καταργήθηκε η απαλλαγή από το τεκμήριο των ποσών που καταβάλλονται για τοκοχρεολυτική απόσβεση των δανείων που ελήφθησαν ή λαμβάνονται για αγορά ή ανέγερση πρώτης κατοικίας, καθώς και για δάνεια που λαμβάνονται για αγορά εξοπλισμού γεωργικής επιχείρησης και για αγορά οικοπέδου από επιτηδευματίες που ασχολούνται επαγγελματικά με την ανέγερση και πώληση οικοδομών.
Η κατάργηση καταλαμβάνει ποσά που καταβάλλονται από 1/1/2010 και μετά (10689/Β0012/ΠΟΛ1054-10/5/2010).
6. Επομένως, εμπίπτουν και τα δάνεια που χορηγούν εταίροι, μέλη ή μέτοχοι στις εταιρίες που συμμετέχουν. Προς αποφυγή καταστρατηγήσεων με την παρούσα γίνεται δεκτό, ότι περιλαμβάνονται και οι χρηματικές διευκολύνσεις προς τα ανωτέρω νομικά πρόσωπα. Αντίθετα, δεν λαμβάνονται υπόψη τα ομολογιακά δάνεια που εκδίδουν οι επιχειρήσεις. Τα ανωτέρω έχουν εφαρμογή για ποσά δανείων που χορηγούνται από 23/4/2010 και μετά.
7. α) Για την αντικειμενική δαπάνη (άρθρο 16) που προκύπτει με βάση το αυτοκίνητο Ι.Χ. αναπήρου με την προϋπόθεση ότι αυτό απαλλάσσεται από τα τέλη κυκλοφορίας.
γ) Για τις επιχειρήσεις μεταπώλησης αυτοκινήτων που έχουν υπαχθεί στο ειδικό καθεστώς φορολογίας του άρθρου 45 του ν.2859/2000 ισχύουν τα όσα έχουν διευκρινιστεί με την 1048923/790/Α0012/ΠΟΛ. 1113/16.4.1998 εγκύκλιο. Δηλαδή με τις διατάξεις αυτές εξαιρούνται οι επιχειρήσεις μεταπώλησης αυτοκινήτων από την αντικειμενική δαπάνη που προκύπτει με βάση τα επιβατικά αυτοκίνητα που έχουν αγοραστεί για μεταπώληση με τις διατάξεις του άρθρου 45 του ν. 2859/2000, με τις προϋποθέσεις που ορίζονται από αυτές, εφόσον δηλαδή η άδεια και οι πινακίδες κυκλοφορίας του μεταβιβαζόμενου αυτοκινήτου οχήματος έχουν παραμείνει στη ΔΟΥ στην οποία έγινε η μεταβίβαση του αυτοκινήτου προς την επιχείρηση μεταπώλησης μέχρι και την ημερομηνία μεταπώλησης από αυτή σε τρίτο και εφόσον βέβαια το αυτοκίνητο κατά το χρονικό διάστημα δεν κυκλοφόρησε παράνομα.
Κατά τις μεταπωλήσεις αυτής της περίπτωσης δεν εφαρμόζονται οι διατάξεις των παραγράφων 10 μέχρι και 14 του άρθρου 81 του ΚΦΕ, δηλαδή δεν απαιτείται πιστοποιητικό ότι έχει δηλωθεί το σχετικό ποσό αντικειμενικής δαπάνης για τα αυτοκίνητα αυτά προκειμένου να πουληθούν από της υπόψη επιχειρήσεις. Οι μεταπωλήτριες επιχειρήσεις έχουν υποχρέωση μαζί με την ετήσια δήλωση φορολογίας εισοδήματος να συνυποβάλλουν υπεύθυνη δήλωση του ν. 1599/1986, στην οποία να αναγράφουν τα πιο πάνω αυτοκίνητα που αγόρασαν ή πούλησαν στο οικείο έτος. Οι εξαιρέσεις αυτής της περίπτωσης δεν ισχύουν στην περίπτωση μεταβίβασης αυτοκινήτων που δεν υπάγονται σε αυτό το καθεστώς έστω και αν μεταβιβάζονται σε αυτές τις επιχειρήσεις που μεταπωλούν και άλλα αυτοκίνητα που υπάγονται σε αυτό το καθεστώς. Με αυτές τις διατάξεις παρέχεται εξουσιοδότηση στον Υπουργό Οικονομικών όπως με αποφάσεις του ορίζει τις λεπτομέρειες εφαρμογής αυτής της περίπτωσης.
δ) Για την αντικειμενική δαπάνη που προκύπτει με βάση σκάφη αναψυχής ιδιωτικής χρήσης, ανεξάρτητα από το μήκος και αν χρησιμοποιούν ή όχι προσωπικό. Η απαλλαγή αφορά μονίμους κατοίκους εξωτερικού.
ε) Για την αγορά (άρθρο 17) πάγιου εξοπλισμού επαγγελματικής χρήσης από πρόσωπα που ασκούν εμπορική (ατομική) επιχείρηση ή γεωργική επιχείρηση ή ελευθέριο επάγγελμα. Στην έννοια του πάγιου εξοπλισμού περιλαμβάνονται μηχανήματα, υπολογιστές, έπιπλα, σκεύη, φορτηγά αυτοκίνητα δημόσιας και ιδιωτικής χρήσης, επιβατικά αυτοκίνητα δημόσιας χρήσης καθώς και επιβατικά αυτοκίνητα ιδιωτικής χρήσης, μοτοποδήλατα, μοτοσικλέτες, σκάφη, αεροσκάφη που χρησιμοποιούνται αποκλειστικά για την άσκηση επιχείρησης ή ελευθέριου επαγγέλματος.
Αντίθετα δεν περιλαμβάνεται η αγορά ή ανέγερση οποιασδήποτε οικοδομής, καθόσον δεν ορίζονται ρητά στο νόμο ως απαλλασσόμενη η απόκτησή τους και περαιτέρω, δεν γίνεται καμία αναφορά στις ειδικές διατάξεις της περ. α’ και γ’ του άρθρου 17 του ΚΦΕ.
στ) Για αγορά επιβατικών αυτοκινήτων ιδιωτικής χρήσης, ειδικά διασκευασμένων για πρόσωπα που παρουσιάζουν κινητικές αναπηρίες που υπερβαίνουν σε ποσοστό το εξήντα επτά τοις εκατό (67%).
Ως επιβατικά αυτοκίνητα ιδιωτικής χρήσης ειδικά διασκευασμένα για κινητικά αναπήρους θεωρούνται εκείνα που διασκευάστηκαν ύστερα από άδεια της αρμόδιας αρχής για να οδηγούνται από πρόσωπα που παρουσιάζουν κινητική αναπηρία με ποσοστό πάνω από εξήντα επτά τοις εκατό (67%) ή για να μεταφέρουν αυτά τα πρόσωπα μαζί με τα αντικείμενα που είναι απαραίτητα με τη μετακίνησή τους.
ζ) Οι ετήσιες αντικειμενικές δαπάνες που υπολογίζονται σύμφωνα με το άρθρο 16 του ΚΦΕ προκειμένου για συνταξιούχους που έχουν υπερβεί το εξηκοστό πέμπτο έτος (65ο) της ηλικίας τους εφαρμόζονται μειωμένες κατά ποσοστό τριάντα τοις εκατό (30%) των όσων προκύπτουν σύμφωνα με τις παραπάνω διατάξεις.
8. Με την παράγραφο 6 απαλείφθηκε η λέξη ‘τεκμαρτή’ από την παράγραφο 1 του άρθρου 19 του ΚΦΕ για νομοτεχνικούς λόγους.
9. Με την παράγραφο 7 του άρθρου αυτού τροποποιήθηκε η περίπτωση ζ’ της παραγράφου 2 του άρθρου 19 του ΚΦΕ, σχετικά με την ανάλωση κεφαλαίου προηγουμένων ετών που μπορεί να επικαλεστεί ο φορολογούμενος για να καλύψει ή να περιορίσει τη διαφορά εισοδήματος που προκύπτει σε βάρος του λόγω εφαρμογής των διατάξεων των άρθρων 16, 17 και 18 του ΚΦΕ. Ειδικότερα, για τον προσδιορισμό κάθε χρόνο, του κεφαλαίου που μπορεί να επικαλεστεί ο φορολογούμενος, από τα πραγματικά εισοδήματα που έχουν υπαχθεί σε φορολογία με τις γενικές διατάξεις ή σε αυτοτελή φορολογία με εξάντληση της φορολογικής υποχρέωσης (π.χ. τόκοι καταθέσεων ή ομολόγων του Ελληνικού Δημοσίου) ή νόμιμα έχουν απαλλαγεί της φορολογίας (π.χ. υπεραξία από την εξαγορά μεριδίων αμοιβαίων κεφαλαίων), καθώς και από τα χρηματικά ποσά που ορίζονται στις περιπτώσεις β’, γ’ , δ’ , ε’, στ’ της παραγράφου 2 του άρθρου 19 του ΚΦΕ (χρηματικά ποσά που δεν θεωρούνται εισόδημα, χρηματικά ποσά που προέρχονται από την διάθεση περιουσιακών στοιχείων, εισαγωγή συναλλάγματος μη υποχρεωτικά εκχωρητέου στην Τράπεζα της Ελλάδος, δάνεια, δωρεά ή γονική παροχή χρηματικών ποσών για τα οποία η οικεία φορολογική δήλωση έχει υποβληθεί μέχρι τη λήξη του έτους στο οποίο πραγματοποιήθηκε η σχετική δαπάνη), καθώς και από οποιαδήποτε άλλο ποσό το οποίο αποδεδειγμένα έχει εισπραχθεί π.χ. αποζημίωση αγροτικών ζημιών λόγω καταστροφής της καλλιέργειας (δεν υπάγονται οι επιχορηγήσεις που λαμβάνει ο φορολογούμενος λόγω υπαγωγής σε αναπτυξιακό νόμο για πραγματοποίηση επενδύσεων) εκπίπτουν οι δαπάνες που προσδιορίζονται στα άρθρα 16 και 17 του Κ.Φ.Ε. Κατά ρητή διατύπωση του νόμου, τα αρνητικά εισοδήματα (ζημίες) πρέπει να συμψηφίζονται με τα θετικά και η αφαίρεση των δαπανών που προσδιορίζονται στα άρθρα 16 και 17 του ΚΦΕ θα γίνεται έστω και αν ο φορολογούμενος εξαιρείται από αυτά (π.χ. ανάπηρος για τη δαπάνη επιβατικού αυτοκινήτου, που απαλλάσσεται από τα τέλη κυκλοφορίας, αγορά επιβατικού αυτοκινήτου Ι.Χ., ειδικά διασκευασμένου από πρόσωπο με κινητική αναπηρία άνω του 67%). Στην περίπτωση που δεν υπάρχουν δαπάνες του άρθρου 16 του ΚΦΕ ή αυτές που υπάρχουν είναι μικρότερες των τριών χιλιάδων ευρώ (3.000), προκειμένου για άγαμο, διαζευγμένο ή χήρο και των πέντε χιλιάδων ευρώ (5.000), προκειμένου για συζύγους, κατά τον προσδιορισμό κεφαλαίου προηγούμενων ετών θα αφαιρούνται ποσά που θα προσδιορίζονται με βάση την κοινωνική, οικονομική και οικογενειακή κατάσταση των φορολογουμένων και τις αποδεδειγμένες δαπάνες διαβίωσης. Τα ποσά αυτά σε καμία περίπτωση δεν μπορεί να είναι κατώτερα των τριών χιλιάδων (3.000) και πέντε χιλιάδων ευρώ (5.000) αντίστοιχα.
Τα ανωτέρω έχουν εφαρμογή σύμφωνα με την περ. α’ της παρ.1 του άρθρου 92 του ν.3842/2010, για εισοδήματα και δαπάνες που πραγματοποιούνται από 1.1.2010 και μετά.
10. Περαιτέρω, με την παράγραφο 8 του άρθρου αυτού τροποποιήθηκε η παράγραφος 2 του άρθρου 19 του ΚΦΕ. Με βάση τις νέες διατάξεις κάθε ποσό που καταβλήθηκε για την απόκτηση των εσόδων που αναφέρονται στις περιπτώσεις της ίδιας παραγράφου τα μειώνει και το υπόλοιπο που προκύπτει είναι αυτό που περιορίζει ή καλύπτει τη συνολική ετήσια δαπάνη (π.χ. τα έσοδα από την πώληση μετοχών ή ακινήτων πρέπει να είναι μειωμένα με το κόστος αγοράς τους αν είχαν αγοραστεί, ή με το φόρο δωρεάς αν είχαν αποκτηθεί από δωρεά κ.ο.κ.). Εξαιρούνται οι περιπτώσεις κατά τις οποίες το κόστος απόκτησης των εσόδων αυτών είχε ληφθεί υπόψη ως τεκμήριο κατά τον προσδιορισμό του εισοδήματος του έτους που καταβλήθηκε και ο φορολογούμενος επικαλείται ανάλωση κεφαλαίου του έτους αυτού.
Για παράδειγμα, αν ένας φορολογούμενος πουλάει τη χρήση 2010 ένα ακίνητο το οποίο είχε αγοράσει τη χρήση 2005 και επικαλείται το έσοδο από την πώληση του ακινήτου για την κάλυψη ή τον περιορισμό της συνολικής ετήσιας δαπάνης, θα πρέπει από το έσοδο της πώλησης να αφαιρέσει το κόστος αγοράς του ακινήτου, εκτός αν η αγορά του ακινήτου αποτέλεσε την χρήση 2005 που αγοράστηκε τεκμήριο και ο φορολογούμενος επικαλείται εκτός από το έσοδο της πώλησης και ανάλωση κεφαλαίου προηγουμένων ετών στα οποία συμπεριλαμβάνεται και το έτος 2005.
11. Με τις διατάξεις των παραγράφων 9, 10, 11 και 12 του άρθρου αυτού, γίνονται νομοτεχνικές τακτοποιήσεις.
12. Τέλος, σε εφαρμογή της τροποποίησης του άρθρου 19 του ΚΦΕ με το ν.3842/2010 και τα ερωτήματα που υποβάλλονται στην υπηρεσία, αναφορικά με τα δικαιολογητικά που υποχρεούνται να προσκομίζουν οι φορολογούμενοι κάτοικοι Ελλάδας που αποκτούν μερίσματα που καταβάλλονται από αλλοδαπές πλοιοκτήτριες εταιρίες πλοίων με ξένη σημαία, στην περίπτωση που τα πλοία τελούν υπό τη διαχείριση ή εκμετάλλευση γραφείων που έχουν εγκατασταθεί στην Ελλάδα με βάση τις διατάξεις του άρθρου 25 του ν.27/1975, υπενθυμίζεται ότι τα δικαιολογητικά αυτά που πρέπει να συνυποβάλλονται, με τη δήλωση φορολογίας εισοδήματος, είναι:
α) Βεβαίωση της αλλοδαπής πλοιοκτήτριας εταιρίας από την οποία θα προκύπτουν τα στοιχεία του φορολογούμενου ως μετόχου της εταιρίας, το καταβληθέν σε αυτόν μέρισμα και το όνομα του πλοίου, από την εκμετάλλευση του οποίου χορηγείται το σχετικό μέρισμα και
β) Αντίγραφο της σχετικής άδειας εγκατάστασης στην Ελλάδα, σύμφωνα με τις διατάξεις του άρθρου 25 του ν.27/1975, του γραφείου ή του υποκαταστήματος της αλλοδαπής ναυτιλιακής επιχείρησης, που ασχολείται αποκλειστικά με τη διαχείριση, εκμετάλλευση ή ναύλωση του πλοίου (1089690/11472πε/Β0012/2005).
ΦΟΡΟΑΠΑΛΛΑΓΕΣ
Κατάργηση και τροποποίηση φοροαπαλλαγών
1. Με τις διατάξεις της παραγράφου 1 του άρθρου αυτού καταργήθηκε η περίπτωση β’ της παραγράφου 4 του άρθρου 6 του Κ.Φ.Ε. με την οποία χορηγείτο απαλλαγή από το φόρο εισοδήματος στα κέρδη από τη λιανική πώληση καπνού ή από την άσκηση του επαγγέλματος του μικροπωλητή ή από την εκμετάλλευση περιπτέρου ή από την εκμετάλλευση καφενείου, κυλικείου, κουρείου κ.λπ. μέσα στα κτίρια και καταστήματα στα οποία στεγάζονται δημόσιες γενικά υπηρεσίες ή δημοτικές ή κοινοτικές και εκκλησιαστικές υπηρεσίες ή υπηρεσίες νομικών προσώπων δημοσίου δικαίου, τα οποία (κέρδη) πραγματοποιούνται από ανάπηρους και θύματα πολέμου στους οποίους χορηγήθηκε σχετική άδεια, εφόσον η εκμετάλλευση αυτών ενεργείται από τους ίδιους.
Επίσης, καταργήθηκε η απαλλαγή του δικαιώματος που παίρνουν τα πρόσωπα αυτά από την παραχώρηση της εκμετάλλευσης του περιπτέρου, καφενείου κ.λπ. σε τρίτους. Τα παραπάνω εισοδήματα φορολογούνται πλέον με βάση τις γενικές διατάξεις του Κ.Φ.Ε. (ενιαία κλίμακα άρθρου 9), συναθροιζόμενα με τυχόν άλλα εισοδήματα του δικαιούχου. Τα ανωτέρω ισχύουν, σύμφωνα με την περίπτωση α’ του άρθρου 92 του ν. 3842/2010, για τα εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
2. Με την παράγραφο 2 του άρθρου αυτού τροποποιήθηκαν οι διατάξεις των παραγράφων 6 και 7 του άρθρου 9 του Κ.Φ.Ε., σχετικά με τον τρόπο φορολογίας του ιπτάμενου προσωπικού της πολιτικής αεροπορίας, καθώς και των αξιωματικών και του κατώτερου πληρώματος του εμπορικού ναυτικού. Ειδικότερα, με τις νέες διατάξεις της παρ. 6 του άρθρου 9 του ΚΦΕ προβλέπεται αυξημένη φορολογία με συντελεστή 6% (έναντι 3% στο παρελθόν) των αμοιβών των αξιωματικών του εμπορικού ναυτικού και με 3% (έναντι 1% στο παρελθόν) των αμοιβών του κατώτερου πληρώματος από το ημερολογιακό έτος 2010 και μετά.
Ο πιο πάνω ειδικός τρόπος φορολογίας των αξιωματικών του εμπορικού ναυτικού αφορά μόνο στις αμοιβές από υπηρεσίες που παρέχουν σε εμπορικό πλοίο. Αντίθετα, οι αμοιβές λόγω απασχόλησής τους στα γραφεία ναυτιλιακής εταιρίας ή ως πλοηγοί σε λιμάνια φορολογούνται με τις γενικές διατάξεις.
Περαιτέρω, με τις ίδιες διατάξεις προβλέπεται, όπως και με τις αντικατασταθείσες, ότι αν ο φόρος που εξευρίσκεται με την εφαρμογή των πιο πάνω αναλογικών συντελεστών 6% ή 3%, κατά περίπτωση, είναι ανώτερος από το φόρο που προκύπτει με βάση τις παραγρ. 1 έως και 4 του άρθρου 9 του ΚΦΕ (γενικές διατάξεις), το επιπλέον ποσό φόρου επιστρέφεται μετά από την υποβολή της ετήσιας δήλωσης φορολογίας εισοδήματος.
Όπως διευκρινίστηκε με την Δ12 1084411/ 24.6.2010 διαταγή, η παρακράτηση φόρου με τους νέους συντελεστές πρέπει να γίνεται για τις αμοιβές που καταβάλλονται από 1.5.2010 και μετά. Επίσης, οι βεβαιώσεις αποδοχών θα χορηγηθούν για τις αμοιβές του έτους 2010 ως εξής: Για τους αξιωματικούς και το κατώτερο πλήρωμα που έχουν απολυθεί ή συνταξιοδοτηθεί μέχρι 30 Απριλίου 2010, στη βεβαίωση αποδοχών θα αναγράφεται το ποσό φόρου που παρακρατήθηκε με τους συντελεστές 3% ή 1%, κατά περίπτωση και ο επιπλέον οφειλόμενος φόρος θα βεβαιωθεί σε βάρος των δικαιούχων με την υποβολή της δήλωσης φορολογίας εισοδήματος οικον. έτους 2011.
Για τους εν ενεργεία αξιωματικούς και το κατώτερο πλήρωμα θα χορηγηθεί βεβαίωση αποδοχών, στην οποία θα αναγράφονται διακεκριμένα τα ποσά των αμοιβών και φόρου που έχουν παρακρατηθεί από 1.1.2010 μέχρι 30.4.2010 με συντελεστές 3% ή 1% αντίστοιχα, και τα ποσά των αμοιβών και φόρου που θα παρακρατηθούν από 1.5.2010 μέχρι 31.12.2010 με συντελεστές 6% ή 3%, κατά περίπτωση. Ο οφειλόμενος επιπλέον φόρος για τις αμοιβές του διαστήματος 1.1.2010-30.4.2010 θα βεβαιωθεί σε βάρος των δικαιούχων με τη δήλωση φορολογίας εισοδήματος οικον. έτους 2011, εφόσον βέβαια ο φόρος που προκύπτει με τον τρόπο αυτό είναι μικρότερος από αυτόν που προκύπτει με τη φορολογία βάσει των γενικών διατάξεων.
Επίσης, με τις ίδιες διατάξεις καταργήθηκε η αυτοτελής φορολόγηση των αμοιβών του ιπτάμενου προσωπικού της πολιτικής αεροπορίας (πιλότοι, αεροσυνοδοί κλπ), λόγω μη αναφοράς τους πλέον στις κρίσιμες διατάξεις. Επομένως, τα εισοδήματα που αποκτούν από 1.1.2010 και μετά υπόκεινται σε φορολογία με τις γενικές διατάξεις και οι εργοδότες υποχρεούνται να τους παρακρατούν ΦΜΥ σύμφωνα με τα οριζόμενα στο άρθρο 57 του ΚΦΕ.
Τέλος, λόγω της πιο πάνω μεταβολής στο συντελεστή φορολόγησης των αμοιβών των αξιωματικών και του κατώτερου πληρώματος του εμπορικού ναυτικού και στο τρόπο φορολόγησης του ιπτάμενου προσωπικού της πολιτικής αεροπορίας, με τις διατάξεις της παραγράφου αυτής γίνεται νομοτεχνική τακτοποίηση των διατάξεων της παραγράφου 7 του άρθρου 9 του Κ.Φ.Ε.
3. Με τις διατάξεις της περίπτωσης α’ της παραγράφου 3 του άρθρου αυτού, καταργήθηκαν οι περιπτώσεις ε’, στ’ και ζ’ της παραγράφου 4 του άρθρου 45 του Κ.Φ.Ε. Μετά την κατάργηση αυτή, υπόκεινται σε φορολογία, ως εισόδημα από μισθωτές υπηρεσίες, οι παρεχόμενες από αθλητικά σωματεία ή ενώσεις αυτών αποζημιώσεις οδοιπορικών και λοιπών εξόδων ταξιδιών, καθώς και παροχές διατροφής σε ερασιτέχνες αθλητές μέσα στα πλαίσια των διατάξεων περί φιλάθλου ιδιότητας, ανεξάρτητα από το ύψος αυτών, οι αποζημιώσεις που καταβάλλονται στους υπαλλήλους που αναφέρονται στις διατάξεις της παραγράφου 3 του άρθρου 58 του ν. 1943/1991 (αφορούν δημοσίους υπαλλήλους αποσπασμένους σε πολιτικά γραφεία), και τέλος, το ποσό του ειδικού επιδόματος μουσικού οργάνου που χορηγείται στους μουσικούς της Κρατικής Ορχήστρας Αθηνών, Θεσσαλονίκης και της Ορχήστρας Λυρικής Σκηνής για την κάλυψη της δαπάνης αγοράς, συντήρησης και επισκευής μουσικού οργάνου ιδιοκτησίας τους για την εκτέλεση μουσικών έργων.
Τα πιο πάνω καταβαλλόμενα ποσά αποτελούν φορολογητέο εισόδημα των δικαιούχων και θα συναθροίζονται με τα τυχόν λοιπά εισοδήματά τους, για να υπαχθούν σε φορολογία με βάση την κλίμακα του άρθρου 9 του ΚΦΕ. Για τις περιπτώσεις που εκτός των προηγουμένων ποσών καταβάλλονται στους δικαιούχους, τακτικές αποδοχές στο πλαίσιο εξαρτημένης σχέσης εργασίας, τα ποσά αυτά θεωρούνται πρόσθετες αμοιβές ή παροχές, για τις οποίες παρακρατείται φόρος με συντελεστή είκοσι τοις εκατό (20%) βάσει των διατάξεων της περίπτωσης γ’ της παραγράφου 1 του άρθρου 57 του ΚΦΕ Οι διατάξεις αυτές σύμφωνα με την περίπτωση α’ του άρθρου 92, ισχύουν για τα εισοδήματα που αποκτώνται από την1η Ιανουαρίου 2010 και μετά.
4. Με την περίπτ. β’ της παραγρ. 3 του άρθρου αυτού αντικαταστάθηκε το τελευταίο εδάφιο της παραγράφου 1 του άρθρου 46 του ΚΦΕ. Με τις νέες διατάξεις ορίζεται, ότι οι αποδοχές και συντάξεις που καταβάλλονται σε έτος μεταγενέστερο από το έτος στο οποίο ανάγονται σε μισθωτούς ή συνταξιούχους με βάση νόμο, δικαστική απόφαση ή συλλογική σύμβαση φορολογούνται, κατ’ επιλογή του φορολογούμενου, είτε στα έτη στα οποία ανάγονται είτε στο χρόνο είσπραξής τους. Σε περίπτωση επιλογής φορολόγησης των αμοιβών αυτών κατά το χρόνο είσπραξής τους, το είκοσι τοις εκατό (20%) αυτών δεν θεωρείται εισόδημα από μισθωτές υπηρεσίες και δεν υπόκειται σε φόρο. Διευκρινίζεται, ότι το ποσοστό αυτό εισοδήματος (20%) μπορεί να το επικαλεστεί ο φορολογούμενος , σύμφωνα με την περ. α’ της παρ. 2 του άρθρου 19 του ΚΦΕ, για να καλύψει ή να μειώσει τις αντικειμενικές δαπάνες και δαπάνες απόκτησης περιουσιακών στοιχείων.
Οι διατάξεις αυτές σύμφωνα με την περίπτωση α’ της παραγράφου 1 του άρθρου 92, ισχύουν για τα εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
5. Με τις διατάξεις της παρ.4 του άρθρου αυτού και με τις διατάξεις της παρ.7 του άρθρου 5 (ν.3842/2010), καταργήθηκαν αντιστοίχως οι διατάξεις του άρθρου 8 του ν.3790/2009 (ΦΕΚ Α’143) και οι διατάξεις της παρ.4 του άρθρου 14 του ΚΦΕ, αντίστοιχα. Δηλαδή, με τις διατάξεις αυτές καταργήθηκε η απαλλαγή από το φόρο εισοδήματος του «επιμισθίου αλλοδαπής» των Ελλήνων υπαλλήλων του Υπουργείου Εξωτερικών που υπηρετούν στην αλλοδαπή και η αυτοτελής φορολογία του «επιμισθίου αλλοδαπής» που εισπράττουν οι Έλληνες δημόσιοι υπάλληλοι που υπηρετούν στο εξωτερικό. Στη συνέχεια, όμως, με την περ. α’ της παρ. 5 του άρθρου 24 του ν. 3867/2010 (ΦΕΚ Α’ 128) τροποποιήθηκαν οι διατάξεις της παρ. 3 του άρθρου 47 του ΚΦΕ.
Με βάση τις τελευταίες διατάξεις ως καθαρό εισόδημα από μισθωτές υπηρεσίες που υπόκειται σε φόρο λαμβάνεται το καθαρό ποσό των αποδοχών τις οποίες αυτοί θα έπαιρναν αν υπηρετούσαν στο εσωτερικό πλέον του 50% του ‘επιμισθίου αλλοδαπής’ που λαμβάνουν εξαιτίας της υπηρεσίας τους στο εξωτερικό. Συνεπώς, το υπόλοιπο 50% του «επιμισθίου» αυτού δεν υπόκειται σε φόρο. Στον προσδιορισμό του ως άνω καθαρού εισοδήματος από μισθωτές υπηρεσίες δεν λαμβάνονται υπόψη οι προσαυξήσεις λόγω κατοικίας και τέκνων που αντιστοιχούν στο «επιμίσθιο αλλοδαπής». Οι πιο πάνω καταργήσεις και ο νέος τρόπος φορολόγησης αφορούν «επιμίσθια αλλοδαπής» που καταβάλλονται από την 1η Ιανουαρίου 2010 και μετά.
6. Με τις διατάξεις της παραγράφου 5 του άρθρου αυτού, το επίδομα ανεργίας που καταβάλλει ο Ο.Α.Ε.Δ. σε δικαιούχους ανέργους, εξακολουθεί να παραμένει απαλλασσόμενο του φόρου εισοδήματος, με την προϋπόθεση όμως πλέον, ότι τα λοιπά εισοδήματα του φορολογουμένου (αν έχει) που φορολογούνται με τις γενικές διατάξεις δεν υπερβαίνουν τα 30.000 ευρώ ετησίως. Επομένως, στον πιο πάνω περιορισμό των 30.000 ευρώ και άνω δεν συμπεριλαμβάνονται εισοδήματα από τόκους καταθέσεων, ομολόγων του ελληνικού δημοσίου, αποζημιώσεις που φορολογούνται με το άρθρο 14 του ΚΦΕ κλπ, καθώς και τυχόν εισοδήματα του άλλου συζύγου. Οι διατάξεις αυτές, ισχύουν σύμφωνα με την περ. α’ του άρθρου 92, για εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
ΑΥΤΟΤΕΛΗΣ ΦΟΡΟΛΟΓΗΣΗ
Κατάργηση αυτοτελούς φορολόγησης
Τροποποιήσεις συντελεστών
1. Με τις διατάξεις της παραγράφου 1 του άρθρου αυτού, αυξάνεται από είκοσι τοις εκατό (20%) σε εικοσιπέντε τοις εκατό (25%) ο συντελεστής που προβλέπεται στο άρθρο 11 του Κ.Φ.Ε. και εφαρμόζεται για την αυτοτελή φορολόγηση του εισοδήματος από εκμίσθωση των κοινόχρηστων χώρων των οικοδομών.
Οι διατάξεις αυτές, σύμφωνα με την παρ. 2 του άρθρου 92, εφαρμόζονται για εισοδήματα που αποκτώνται από την ημερομηνία δημοσίευσης (23/4/2010) και μετά.
2. Με την περίπτ. α’ της παραγρ. 2 του άρθρου αυτού αντικαταστάθηκαν τα τρία τελευταία εδάφια της περίπτ. α’ της παραγρ. 1 του άρθρου 13 του ΚΦΕ, σχετικά με τις φορολογικές υποχρεώσεις που δημιουργούνται κατά τη μεταβίβαση ατομικών επιχειρήσεων, εταιρικών μεριδίων προσωπικών εταιριών από γονείς προς τα τέκνα, από το σύζυγο προς τη σύζυγο κλπ. Ειδικότερα, αν μεταβιβαστεί από επαχθή αιτία, ατομική επιχείρηση από γονέα προς τα τέκνα του, ή από σύζυγο σε σύζυγο, λόγω συνταξιοδότησης του μεταβιβάζοντος, διατηρείται η απαλλαγή από το φόρο υπεραξίας, που προβλεπόταν και από τις αντικατασταθείσες διατάξεις.
Αν, όμως, μεταβιβαστεί από επαχθή αιτία μερίδιο ομόρρυθμης ή ετερόρρυθμης εταιρίας από γονέα προς τα τέκνα του η από σύζυγο σε σύζυγο, λόγω συνταξιοδότησης του μεταβιβάζοντος, διατηρείται η απαλλαγή από τη καταβολή του φόρου υπεραξίας με την προϋπόθεση, ότι η εταιρία της οποίας μεταβιβάζονται μερίδια δεν έχει στα πάγια περιουσιακά στοιχεία της ακίνητα.
Εάν η εταιρία έχει ακίνητα, οφείλεται φόρος με ποσοστό φόρου πέντε τις εκατό (5%) επί της αντικειμενικής αξίας του ακινήτου, που ισχύει κατά το έτος της μεταβίβασης, και αναλογεί στο ποσοστό των μεριδίων που μεταβιβάζονται.
Περαιτέρω, με τις νέες διατάξεις προβλέπεται ότι αν η ατομική επιχείρηση ή τα μερίδια προσωπικής εταιρίας μεταβιβασθούν από δικαιούχο με βαθμό συγγένειας της Α’ κατηγορίας του άρθρου 29 του ν. 2961/2001, χωρίς να συντρέχει λόγος συνταξιοδότησης, η υπεραξία υπόκειται σε φορολογία με συντελεστή πέντε τοις εκατό (5%), ενώ αν η μεταβίβαση γίνεται σε πρόσωπο με το οποίο υπάρχει β’ βαθμός συγγένειας οφείλεται φόρος με συντελεστή 10%.
Επισημαίνεται, ότι σε περίπτωση μεταβίβασης εταιρικών μεριδίων ΕΠΕ σε όλες τις πιο πάνω περιπτώσεις οφείλεται πλέον φόρος 20% επί της υπεραξίας που προκύπτει κατά τη μεταβίβαση, γιατί στις νέες διατάξεις δεν περιλαμβάνονται οι εταιρίες περιορισμένης ευθύνης, σε αντίθεση με αυτές που αντικαταστάθηκαν.
Όλα όσα αναφέρθηκαν στην παράγραφο αυτή ισχύουν για μεταβιβάσεις ατομικών επιχειρήσεων, εταιρικών μεριδίων προσωπικών εταιριών και ΕΠΕ που λαμβάνουν χώρα από 23 Απριλίου 2010 και μετά.
3. Με την περίπτ. β’ της παραγράφου 2 του άρθρου αυτού, καταργήθηκε ο μειωμένος συντελεστής φορολογίας (1,2% και 2,4% κατά περίπτωση) που ίσχυε κατά μεταβίβαση από επαχθή αιτία μετοχών μη εισηγμένων στο χρηματιστήριο Αθηνών μεταξύ συγγενών Α’ ή Β’ βαθμού.
Επομένως, για μεταβιβάσεις που πραγματοποιούνται, μεταξύ των ανωτέρω προσώπων, από 23/4/2010 και μετά, οφείλεται φόρος με συντελεστή πέντε τοις εκατό (5%) επί της πραγματικής αξίας πώλησης μετοχών μη εισηγμένων στο Χ.Α., όπως αυτή προσδιορίζεται με βάση τα οριζόμενα στην παρ. 2 του άρθρου 13 του ΚΦΕ ή επί της συμφωνηθείσας, όταν η δεύτερη είναι μεγαλύτερη.
4. Με την παράγραφο 3 του άρθρου αυτού, καταργήθηκαν οι διατάξεις των παραγράφων 10 και 11 του άρθρου 13 του Κ.Φ.Ε. Δηλαδή, καταργήθηκε η αυτοτελής φορολόγηση (με συντελεστή 10%), των εσόδων από έπαθλα ή βραβεία από την κατοχή και εκμετάλλευση δρομώνων ίππων που χρησιμοποιούνται σε αγώνες ιπποδρομίου καθώς και η αυτοτελής φορολόγηση (με συντελεστή 20%), των πάσης φύσεως παροχών που χορηγούνται στα πρόσωπα που εκλέγονται για τον πρώτο και δεύτερο βαθμό της τοπικής αυτοδιοίκησης. Τα εισοδήματα αυτά θεωρούνται, σύμφωνα με την παρ. 3 του άρθρου 48 του ΚΦΕ, ως εισοδήματα από ελευθέρια επαγγέλματα, ως μη δυνάμενα να ενταχθούν σε κάποια από τις κατηγορίες Α έως Ζ της παρ. 2 του άρθρου 4 και συνεπώς, κατά την καταβολή διενεργείται παρακράτηση φόρου με συντελεστή είκοσι τοις εκατό (20%) επί των ακαθαρίστων αποδοχών (παράγραφος 1 άρθρου 58 του ΚΦΕ). Οι διατάξεις αυτές ισχύουν, σύμφωνα με την περίπτωση α’ του άρθρου 92, για τα εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
5. Με την παράγραφο 4 του άρθρου αυτού, αυξήθηκε από είκοσι τοις εκατό (20%) σε εικοσιπέντε τοις εκατό (25%) ο συντελεστής παρακράτησης φόρου που ορίζεται από την παρ. 6 του άρθρου 13 του ΚΦΕ και αφορά στις αποζημιώσεις ή τα δικαιώματα που καταβάλλονται σε αλλοδαπά νομικά ή φυσικά πρόσωπα που είναι κάτοικοι μη συμβατικών χωρών( χώρες με τις οποίες η Ελλάδα δεν έχει υπογράψει διμερή σύμβαση για απαλλαγή διπλής φορολογίας), καθώς και στα ποσά που καταβάλλονται στα ίδια νομικά πρόσωπα για εκμίσθωση μηχανημάτων, εγκαταστάσεων και για την παροχή οποιασδήποτε υπηρεσίας και συμβουλών στην Ελλάδα. Ο νέος συντελεστής παρακράτησης ισχύει για αποζημιώσεις, δικαιώματα και λοιπά ποσά που καταβάλλονται ή πιστώνονται από την ημερομηνία δημοσίευσης του νόμου (23/4/2010) και μετά.
6. Με την παράγραφο 5 του άρθρου αυτού αυξήθηκε, από 20% σε 25%, ο συντελεστής παρακράτησης φόρου που προβλέπεται από την παρ. 8 του άρθρου 13 του ΚΦΕ για τις αμοιβές που καταβάλλονται σε αλλοδαπές επιχειρήσεις και οργανισμούς που αναλαμβάνουν στην Ελλάδα κατάρτιση μελετών και σχεδίων, διεξαγωγή επιστημονικών ερευνών και γενικά παροχή επιστημονικής φύσεως συμβουλών από είκοσι τοις εκατό (20%) σε εικοσιπέντε τοις εκατό (25%). Ο αυξημένος συντελεστής φορολόγησης εφαρμόζεται για μελέτες, σχέδια και έρευνες που αναλαμβάνονται από την ημερομηνία δημοσίευσης του νόμου (23/4/2010) και μετά (10689/Β0012/ΠΟΛ.1054/2010). Επίσης, με την ίδια παράγραφο αυξήθηκε, από 20% σε 25%, ο συντελεστής παρακράτησης φόρου που προβλέπεται από την παραγρ. 12 του άρθρου 13 του ΚΦΕ και αφορά στις αμοιβές που καταβάλλει το Ελληνικό Δημόσιο, οι ΟΤΑ, ο ΕΟΤ, το Πολιτιστικό Κέντρο Δελφών, το Μέγαρο Μουσικής Αθηνών, ο σύλλογος «Φίλοι της Μουσικής» και η Εθνική Λυρική Σκηνή σε ξένα καλλιτεχνικά συγκροτήματα, ή αλλοδαπούς καλλιτέχνες για τη συμμετοχή τους σε εκδηλώσεις στην Ελλάδα. Ο συντελεστής ισχύει για ποσά που καταβάλλονται από 23-4-2010 και μετά.
7. Με την παράγραφο 6 του άρθρου αυτού αντικαταστάθηκαν το δεύτερο, τρίτο και τέταρτο εδάφιο της παραγρ. 1 του άρθρου 14 του ΚΦΕ, σχετικά με το φόρο που οφείλεται κατά την καταβολή αποζημίωσης με βάση το άρθρο 1 του β.δ. 16/18 Ιουλίου 1920, ν.2112/1920, το άρθρο 94 του ν.δ.3026/1954. Ο φόρος παρακρατείται κατά την καταβολή με βάση την παρακάτω κλίμακα:
Κλιμάκιο Φορολογικός αποζημίωσης συντελεστής
0 - 60.000 € 0%
60.001 - 100.000 € 10%
100.001 - 150.000 € 20%
150.001 € και άνω 30%
Αν με βάση τις ισχύουσες διατάξεις το οφειλόμενο ποσό των αποζημιώσεων που προβλέπονται από το ν.2112/1920 κλπ. καταβάλλεται σε δόσεις, ο υπολογισμός του φόρου θα γίνεται στο σύνολο της αποζημίωσης που δικαιούται ο απολυόμενος κατά την ημέρα λύσης της σχέσης εργασίας, το δε ποσό του φόρου που θα παρακρατείται θα είναι ανάλογο του ύψους του ποσού της αποζημίωσης που θα καταβάλλεται σε κάθε δόση. Δηλαδή, ο φόρος που αναλογεί στο σύνολο της αποζημίωσης επιμερίζεται, στο ύψος της αποζημίωσης που καταβάλλεται τμηματικά. Ο παρακρατούμενος φόρος αποδίδεται, σύμφωνα με την παραγρ. 1 του άρθρου 60 του ΚΦΕ, εφάπαξ τον επόμενο από την παρακράτηση μήνα.
Οταν αποζημίωση απολυομένου καταβάλλεται από διαφορετικούς εργοδότες, το αφορολόγητο ποσό των 60.000 ευρώ αφαιρείται από το σύνολο των αποζημιώσεων που δικαιούται ο απολυόμενος. Για το λόγο αυτό, ο δικαιούχος πρέπει να υποβάλλει στο δεύτερο κ.ο.κ. εργοδότη υπεύθυνη δήλωση του ν. 1599/1986 με την οποία θα δηλώνει το ποσό της αποζημίωσης που έχει εισπράξει από τον προηγούμενο εργοδότη και αν το ποσό αυτό είναι μικρότερο των 60.000 ευρώ, η διαφορά μεταφέρεται για να αφαιρεθεί από το ποσό της αποζημίωσης που καταβάλλεται από τον δεύτερο εργοδότη (1064245/1364/Α0012/2003).
Τα ανωτέρω, κατά ρητή διατύπωση του νόμου, εφαρμόζονται ανάλογα και για κάθε εφάπαξ αποζημίωση που παρέχεται από οποιονδήποτε φορέα και για οποιοδήποτε λόγο διακοπής της σχέσης εργασίας ή άλλης σύμβασης, η οποία συνδέει τον φορέα με τον δικαιούχο της αποζημίωσης. Επίσης, υπενθυμίζεται ότι για την επιστροφή ποσού φόρου που παρακρατήθηκε και αποδόθηκε στο δημόσιο χωρίς να οφείλεται έχουν εφαρμογή τα οριζόμενα στην 1124222/1723/Β0012/ΠΟΛ 1324/2003 Α.Υ.Ο.
Τέλος, τα ανωτέρω έχουν εφαρμογή για αποζημιώσεις που καταβάλλονται από τη δημοσίευση (23.4.2010) του νόμου και μετά.
8. Με την παράγραφο 7 του άρθρου αυτού, καταργήθηκε η αυτοτελής φορολογία που προβλεπόταν από τις παραγρ. 2, 3, 4, 5, 6, 7 και 8 του άρθρου 14 του ΚΦΕ, για τα ακόλουθα εισοδήματα:
α) Των αμοιβών που εισπράττουν οι αθλητές από την υπογραφή συμβολαίων και από τη συμμετοχή τους σε διεθνείς διοργανώσεις,
β) Των αποδοχών των προσώπων που παρέχουν υπηρεσίες με σχέση εργασίας ιδιωτικού δικαίου στα ελληνικά σχολεία της Γερμανίας,
γ) Των ποσών των αποζημιώσεων που καταβάλλονται στους υπαλλήλους δημοσίων επιχειρήσεων και οργανισμών και στα πρόσωπα που εκλέγονται για τον πρώτο και δεύτερο βαθμό της τοπικής αυτοδιοίκησης για τις εκτός έδρας δαπάνες υπηρεσίας που τους έχουν ανατεθεί,
δ) Των αποζημιώσεων από τους λογαριασμούς ΔΕΤΕ, ΔΕΧΕ και ΔΙΒΕΕΤ,
ε) των ειδικών επιδομάτων επικίνδυνης εργασίας (πτητικό, καταδυτικό, ναρκαλιείας κλπ.) που καταβάλλονται σε αξιωματικούς, υπαξιωματικούς και οπλίτες των ενόπλων δυνάμεων, των σωμάτων ασφαλείας κλπ., της ειδικής αποζημίωσης που καταβάλλεται σε ιατρούς και νοσηλευτικό προσωπικό του ΕΚΑΒ που εκτελούν διατεταγμένη υπηρεσία με αεροπορικά μέσα για παροχή Α’ βοηθειών. Σημειώνεται όμως ότι, με νεώτερη ρύθμιση του άρθρου 89 του ν. 3883/2010 (ΦΕΚ Α 167), τα επιδόματα και η αποζημίωση της περίπτωσης αυτής, από 1.1.2010 απαλλάσσονται του φόρου κατά ποσοστό 65%.
στ) Της ειδικής αποζημίωσης που εισπράττουν εκτός από τις αποδοχές της οργανικής τους θέσης οι αποσπασμένοι εκπαιδευτικοί πρωτοβάθμιας και δευτεροβάθμιας εκπαίδευσης σχολείων της Βαυαρίας. Τα προηγούμενα εισοδήματα φορολογούνται πλέον συναθροιζόμενα με τα λοιπά εισοδήματα των δικαιούχων με βάση την κλίμακα του άρθρου 9 του Κ.Φ.Ε.
Διευκρινίζεται ότι με την υπόψη διάταξη καταργήθηκε και η αυτοτελής φορολόγηση του «επιμισθίου αλλοδαπής» που εισπράττουν οι Ελληνες δημόσιοι υπάλληλοι που υπηρετούν στο εξωτερικό. Ομως στη συνέχεια υπήρξε νεότερη ρύθμιση με το ν. 3867/2010, όπως αναφέρθηκε στην παράγραφο 5 του άρθρου 4 της παρούσας.
Η κατάργηση της αυτοτελούς φορολόγησης των πιο πάνω εισοδημάτων, σύμφωνα με την περίπτωση α’ του άρθρου 92, ισχύει για τα εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
9. Με την παράγραφο 8 καταργήθηκε η παράγραφος 3 του άρθρου 57 του ΚΦΕ με την οποία προβλεπόταν ειδικός τρόπος φορολογίας του εισοδήματος από κάθε είδους εφημερίες (ενεργείς, μεικτές και ετοιμότητας) των ιατρών που είναι ενταγμένοι στο Εθνικό Σύστημα Υγείας (Ε.Σ.Υ.), των πανεπιστημιακών ιατρών που δεν ασκούν ελευθέριο επάγγελμα, των ειδικευόμενων ιατρών που διέπονται από τις διατάξεις του ν.1397/1983 (Φ.Ε.Κ. Α’ 143) και των ιατρών πλήρους και αποκλειστικής απασχόλησης, του Ιδρύματος Κοινωνικών Ασφαλίσεων (Ι.Κ.Α.) που διέπονται από τις διατάξεις του άρθρου 16 του ν.1666/1986 (Φ.Ε.Κ. Α’ 200). Επίσης, με τις διατάξεις της παρ.8 καταργήθηκε το άρθρο 3 του ν. 3754/2009 με το οποίο προβλεπόταν αυτοτελής φορολόγηση με συντελεστή είκοσι τοις εκατό (20%) των εφημεριών των ειδικευμένων και ειδικευόμενων ιατρών, αυτοτελής φορολόγηση με συντελεστή 20% του πενήντα τοις εκατό (50%) του επιδόματος εφημερίας των Διευθυντών ιατρών της Α’ Ζώνης και η απαλλαγή από το φόρο εισοδήματος του επιδόματος βιβλιοθήκης των νοσοκομειακών ιατρών.
Οι πιο πάνω καταργήσεις καταλαμβάνουν, σύμφωνα με την περίπτωση α’ του άρθρου 92 εφημερίες και επιδόματα βιβλιοθήκης που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
10. Με την παράγραφο 9 του άρθρου αυτού, καταργήθηκαν τα τρία τελευταία εδάφια της παραγράφου 5 του άρθρου 57 του Κ.Φ.Ε. Δηλαδή, η αυτοτελής φορολόγηση (με συντελεστή 10%) και εξάντληση της φορολογικής υποχρέωσης, καθώς και το δικαίωμα επιλογής του φορολογούμενου να φορολογηθεί με τις γενικές διατάξεις του Κ.Φ.Ε. συμψηφίζοντας τον πιο πάνω φόρο, των ειδικών επιδομάτων επαγγελματικής επανακατάρτισης του ΟΑΕΔ (παράγραφοι 2 και 3 του άρθρου 33 του ν.1892/1990). Επομένως, για τα επιδόματα αυτά θα εξακολουθήσει να γίνεται παρακράτηση φόρου με 10% έναντι του οφειλόμενου φόρου και τελικά θα φορολογούνται με τις γενικές διατάξεις και από τον αναλογούντα φόρο θα εκπίπτει ο παρακρατηθείς. Τα ανωτέρω ισχύουν, σύμφωνα με την περίπτωση α’ του άρθρου 92 για τα επιδόματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
11. Με τις διατάξεις της παραγράφου 10 του άρθρου αυτού, μειώθηκε από 30% σε 25%, ο συντελεστής (30%) φορολόγησης που προβλέπεται από την παράγραφο 2 του άρθρου 5 του ν.1146/1972 και επιβάλλεται επί της υπεραξίας του οχήματος που μεταβιβάζεται ως εμπόρευμα από επιχείρηση που τηρεί βιβλία Α ή Β κατηγορίας του ΚΒΣ.Ο μειωμένος αυτός συντελεστής ισχύει για μεταβιβάσεις οχημάτων που ενεργούνται από 23.4.2010 και μετά.
12. Με τις διατάξεις της παραγράφου 11 του άρθρου αυτού, καταργήθηκαν οι διατάξεις της παραγράφου 15 του άρθρου 5 του ν. 2892/2001 (Φ.Ε.Κ. Α’46). Επομένως, καταργήθηκε ο ειδικός τρόπος φορολόγησης (το 50% των αποδοχών απαλλάσσονται από φόρο εισοδήματος και το υπόλοιπο 50% αυτοτελώς φορολογούμενες με συντελεστή 15%) των ποσών των αποζημιώσεων που καταβάλλονται από την Ευρωπαϊκή Ένωση στους δικαιούχους, για υπηρεσίες ερευνητή, συμβούλου ή γραμματέα για την υποστήριξη του έργου των Ελλήνων που έχουν εκλεγεί ως μέλη του Ευρωκοινοβουλίου. Οι διατάξεις αυτές, σύμφωνα με την περίπτωση α’ του άρθρου 92, ισχύουν για τα εισοδήματα που αποκτώνται από την 1η Ιανουαρίου 2010 και μετά.
ΠΗΓΗ: Έθνος


 Θέμα ημερών ενδεχομένως και ωρών είναι η ανακοίνωση για τον επόμενο κύριο μέτοχο της WindΕλλάς με τους ομολογιούχους να είναι πλέον το μεγάλο φαβορί. Η επίσημη προθεσμία για την ολοκλήρωση της διαδικασίας λήγει στις 14 Οκτωβρίου, δηλαδή την προσεχή Πέμπτη και η εκτίμηση που υπήρχε ότι το θέμα θα έκλεινε μέχρι το τέλος Σεπτεμβρίου δεν έχει επιβεβαιωθεί ούτε στο ελάχιστο.
 Tου Νικητα Aλεξανδριδη*